La inversión en bonos europeos de alto rendimiento ha generado buenos resultados en los últimos años, pero muchos inversores expuestos a esta clase de activos se preguntan si ha llegado el momento de hacer balance, mientras que los recién llegados analizan la relación entre riesgo y rentabilidad.
En nuestra opinión, el atractivo estructural de esta clase de activos es aún elevado y está respaldado por una tendencia consistente hacia emisiones de mayor calidad y un sólido potencial de ingresos. No obstante, las valoraciones ajustadas hacen que ya no sea una buena estrategia confiar en la compresión de los diferenciales para obtener rentabilidad.
En su lugar, ha llegado el momento de adoptar un enfoque diferente basado en una selección crediticia disciplinada para aprovechar las oportunidades asociadas a un mercado más divergente.
Estructuralmente más sólido, pero con un punto de partida menos favorable
El mercado europeo de alto rendimiento ha generado rentabilidades sólidas en los últimos años. Los inversores se han beneficiado de unos ingresos elevados, unos fundamentales empresariales robustos y una mejora continua de la calidad del mercado, en el que los emisores con calificación BB han aumentado su peso en el índice. Además, la clase de activos conserva un atractivo potencial de diversificación, especialmente para los inversores que busquen ampliar su exposición más allá de EE. UU.
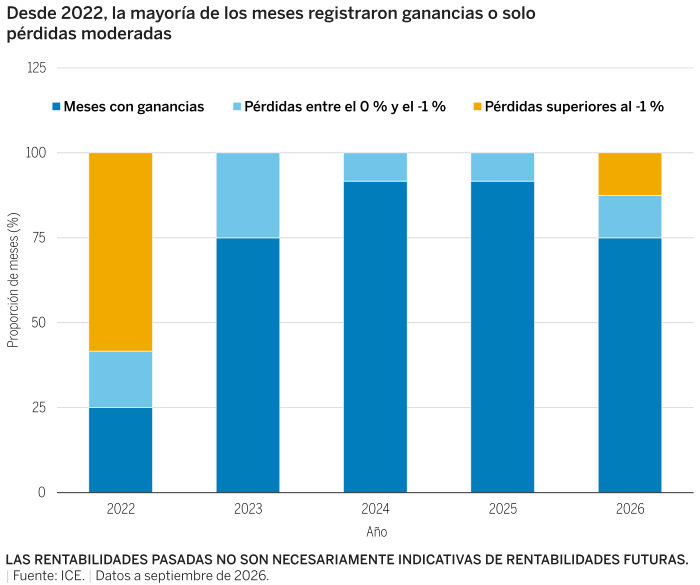
Sin embargo, tras varios años de altas rentabilidades, los diferenciales se sitúan ahora en niveles históricamente ajustados. En nuestra opinión, esta compresión debería hacer reflexionar a los inversores. De hecho, desde la última gran caída del mercado en 2022, solo se han registrado breves periodos de debilidad, y esta clase de activos ha generado rentabilidades positivas en la mayoría de los meses, como muestra el gráfico 1. Además, las pérdidas fueron modestas en casi todos los meses negativos.