Riesgos de ejecución y limitaciones de la cadena de suministro
A medida que la inversión se acelera, los riesgos de ejecución resultan más evidentes. La construcción de centros de datos se apoya en cadenas de suministro complejas, que abarcan desde semiconductores y equipos de suministro eléctrico hasta mano de obra especializada. Los cuellos de botella que surjan en cualquiera de estas áreas conllevan el riesgo de retrasar los proyectos o aumentar los costes.
Para los inversores en crédito, estas limitaciones plantean el riesgo de resultados dispares. Incluso las empresas con una demanda sólida podrían afrontar dificultades operativas que afectarían a sus beneficios y flujo de caja. Por tanto, es probable que la capacidad de ejecución se convierta en un factor cada vez más determinante para la rentabilidad crediticia.
Alto rendimiento: la IA genera crecimiento, pero perjudica a ciertos emisores
En los mercados de alto rendimiento, la expansión de la IA refuerza la combinación de unos diferenciales resilientes y una creciente dispersión. A pesar de la incertidumbre macroeconómica, los diferenciales se han mantenido hasta ahora en niveles ajustados, lo que apunta a una demanda de ingresos constante y un contexto relativamente favorable.
Al mismo tiempo, las oportunidades presentan un grado de diferenciación cada vez mayor. La dispersión se acentúa entre los emisores —en especial dentro de los tramos de menor calificación crediticia—, un reflejo tanto de las dinámicas sectoriales como del impacto desigual de la inversión en IA. Para algunas empresas, la inversión en IA impulsa el crecimiento, mientras que para otras incrementa la intensidad de capital o los riesgos de disrupción.
El resultado es un mercado con una clara divergencia entre emisores. Aunque los diferenciales se mantengan dentro de un rango acotado en ausencia de una recesión, esta mayor dispersión subraya la importancia de un posicionamiento selectivo y de un análisis crediticio «bottom-up». Asimismo, la exposición a la IA en el segmento de alto rendimiento suele concentrarse fuera de las empresas tecnológicas tradicionales. Entre los beneficiarios se encuentran cada vez más productores independientes de energía, compañías de servicios públicos, proveedores de infraestructuras de telecomunicaciones y suministradores industriales que facilitan la expansión de la IA.
Crédito privado: el peaje de la economía de la IA
El despliegue de la IA también tiene repercusiones en el crédito privado, donde la demanda de financiación puede extenderse más allá de los mercados públicos. A medida que avance la inversión en infraestructuras, el capital privado asumirá un papel cada vez más decisivo en la financiación de proyectos de gran envergadura, complejos o menos adecuados para su financiación mediante emisiones tradicionales de bonos.
Este protagonismo creciente del crédito privado plantea interrogantes en relación con las normas de concesión y la selección de riesgos. Con la entrada continuada de capital en esta clase de activos, los inversores deberán diferenciar entre las operaciones respaldadas por flujos de caja duraderos y aquellas más expuestas al riesgo de ejecución o a proyecciones de crecimiento excesivamente optimistas.
Al igual que en otros segmentos del mercado crediticio, la inversión en IA puede generar oportunidades atractivas para los prestamistas privados. Sin embargo, aprovecharlas requiere rigor tanto en la concesión de crédito como en la estructuración en un entorno de mayor intensidad de capital. Si la demanda de financiación mantiene su trayectoria al alza, es probable que la capacidad para estructurar las operaciones minuciosamente se convierta en un factor diferenciador clave. Una estructuración cuidadosa y una protección adecuada para los prestamistas pueden, en última instancia, ayudar a mitigar el riesgo de pérdidas y facilitar la participación en oportunidades de financiación atractivas a largo plazo.
Crédito titulizado: la importancia de las garantías
Aunque la inversión en IA genera oportunidades en los mercados de crédito titulizado, también pone en evidencia la importancia de la estructura y la calidad de las garantías. En las áreas vinculadas a la financiación de centros de datos e infraestructuras, los inversores analizan si los flujos de caja proyectados y los supuestos sobre la refinanciación definitiva se materializarán según lo previsto.
Una de las principales inquietudes radica en que algunas operaciones se estructuran sobre plazos de amortización o escenarios de refinanciación excesivamente optimistas. Si los proyectos registran retrasos, contratiempos en la construcción o una generación de flujos de caja inferior a la prevista, los inversores podrían afrontar un riesgo de prórroga significativo. En estos casos, los rendimientos anunciados pueden enmascarar vulnerabilidades estructurales si la financiación depende en exceso de que el mercado evolucione de forma favorable.
Por ello, los inversores en titulizaciones priorizan la estructura de la operación, la mitigación del riesgo de pérdidas y la solidez de los flujos de caja subyacentes frente a la mera exposición al crecimiento asociado a la IA. La oportunidad conserva su atractivo; sin embargo, la diferenciación entre operaciones bien estructuradas y aquellas diseñadas de forma agresiva adquiere una importancia creciente.
Cambio estructural en los mercados de crédito
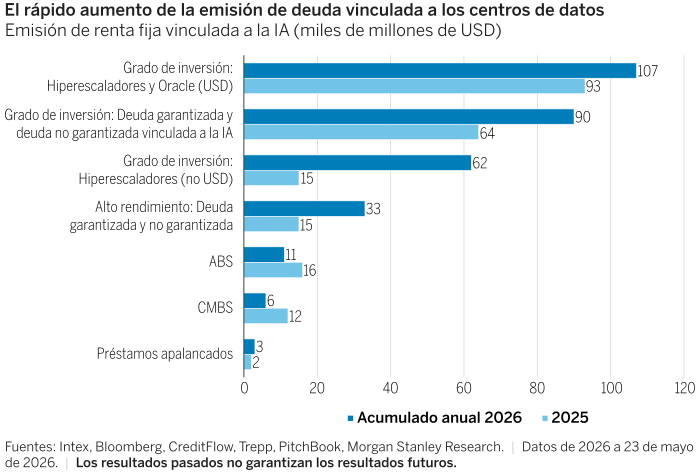
Aunque el ciclo de inversión en activos fijos asociado a la IA se encuentra todavía en fase inicial, sus implicaciones para los mercados de crédito resultan evidentes: supone un cambio estructural hacia una mayor intensidad de capital, contribuye a aumentar la oferta de crédito y actúa como un motor clave de la dispersión entre sectores y emisores. Para los inversores, este entorno genera oportunidades de gran calado, pero también exige un análisis riguroso de la asignación de capital, la financiación y el riesgo de ejecución a medida que el ciclo evoluciona y condiciona los resultados del mercado crediticio.