Clases de activo
SOLUCIONES DE INVERSIÓN
Perspectivas
Clases de activo
Temas destacados

Clases de activo
SOLUCIONES DE INVERSIÓN
Perspectivas
Clases de activo
Temas destacados
Aunque los ingresos, la inflación y el empleo siguen siendo pilares fundamentales para comprender al consumidor y la economía estadounidenses, el patrimonio de los hogares gana protagonismo. Mientras los activos financieros se concentran en los hogares acomodados, millones de «baby boomers» se jubilan con importantes tenencias de renta variable, inmuebles y otros activos. La combinación de estos dos factores estrecha el vínculo entre los mercados financieros y la actividad económica, lo que genera oportunidades y riesgos para los inversores.
A lo largo de la historia, el gasto de los consumidores ha impulsado la economía y hoy representa cerca de dos tercios del PIB. Los hogares con mayores ingresos han generado tradicionalmente en torno al 35% de dicho gasto; sin embargo, esa cifra no refleja del todo la realidad, ya que ignora el creciente peso de la riqueza financiera: el 20% de los hogares posee el 87% de las acciones estadounidenses, por lo que un repunte de los mercados puede aumentar su capacidad de gasto1. Al tener en cuenta este «efecto riqueza», calculo que ese 20% de hogares acapara actualmente cerca del 50% del consumo total.
Este resultado indica que el consumo podría ser más sólido de lo que anticipan los modelos basados en los ingresos. Asimismo, consolida el concepto de una «economía en forma de K»: los consumidores acomodados mantienen su nivel de gasto en experiencias y servicios, mientras que los hogares de menores ingresos continúan expuestos a los problemas relacionados con la asequibilidad.
Implicaciones para la inversión: Entre los posibles sectores beneficiados por un efecto riqueza duradero figuran los servicios financieros (como las gestoras de patrimonio), los viajes y el ocio, y determinados segmentos de la atención sanitaria.
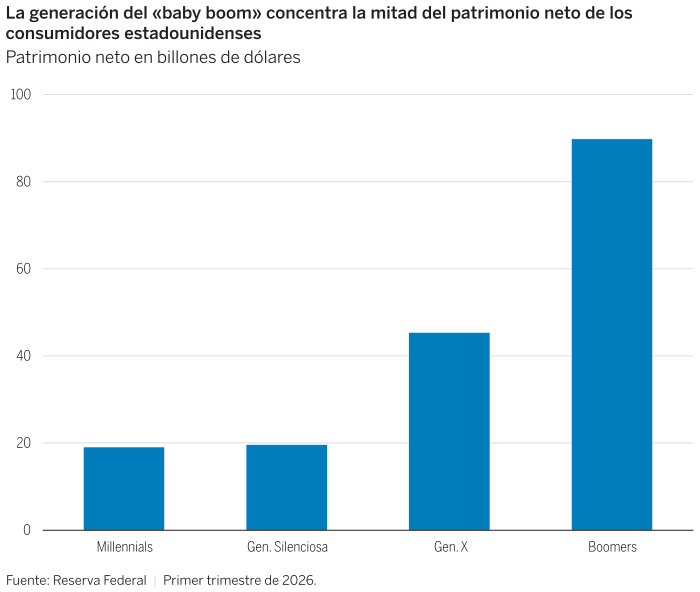
EE. UU. atraviesa una transición demográfica histórica: entre 2024 y 2027, cerca de 10.000 «baby boomers» cumplirán 65 años cada día. La oleada de estadounidenses que alcanza la edad de jubilación traslada la fuente del gasto desde los salarios hacia los activos acumulados y las prestaciones públicas. Y este patrimonio es considerable: los «baby boomers» controlan cerca de la mitad del patrimonio neto de los hogares en EE. UU. (gráfico 1).
Entre sus activos destaca un importante valor inmobiliario, y muchos propietarios de edad avanzada tienen fuertes incentivos para permanecer en sus viviendas. Vender puede suponer aflorar plusvalías sujetas a impuestos y adquirir otra propiedad cara, mientras que quedarse en la vivienda actual permite conservar la flexibilidad y las ventajas de la planificación sucesoria. El resultado es un mercado residencial condicionado no solo por los tipos hipotecarios, sino también por factores demográficos y consideraciones fiscales.
Gráfico 1
Implicaciones para la inversión: Estas tendencias pueden beneficiar a las empresas dedicadas a la reforma de viviendas frente a las orientadas a su compra, así como a los servicios que facilitan el envejecimiento en el hogar y a otras alternativas residenciales para personas mayores. Entre los que probablemente se vean algo perjudicados figuran los compradores de primera vivienda y las empresas vinculadas a una elevada rotación inmobiliaria, como las aseguradoras de títulos de propiedad.
No cabe duda de que la transferencia de riqueza derivada del envejecimiento de la población transformará los mercados financieros, si bien sus efectos se manifestarán de forma gradual y no como una repentina inyección de liquidez para las generaciones más jóvenes. Por lo general, el patrimonio se transmite primero de un cónyuge a otro, mientras que la longevidad, los costes sanitarios, las donaciones benéficas y la fiscalidad pueden mermar el importe que finalmente reciben los herederos. Puesto que las herencias más abultadas suelen recaer en hogares de por sí acomodados, es probable que gran parte de ese capital permanezca invertido en vez de gastarse de inmediato.
Implicaciones para la inversión: Es probable que los intermediarios financieros sean algunos de los beneficiarios más evidentes. Además, todo indica que cambiará la distribución de la riqueza entre las distintas clases de activos, pues los inversores más jóvenes muestran más interés por los mercados privados y los criptoactivos que las generaciones anteriores.
La creciente dependencia de los activos financieros acentúa la sensibilidad de la economía a las caídas del mercado (gráfico 2). Un retroceso prolongado de la renta variable podría debilitar el gasto de los hogares acomodados, llevar a los jubilados a actuar de forma más defensiva y, al mismo tiempo, mermar la recaudación fiscal procedente de las plusvalías. Por lo tanto, el impacto de los mercados en la economía real podría ser mayor que en ciclos anteriores.
Gráfico 2
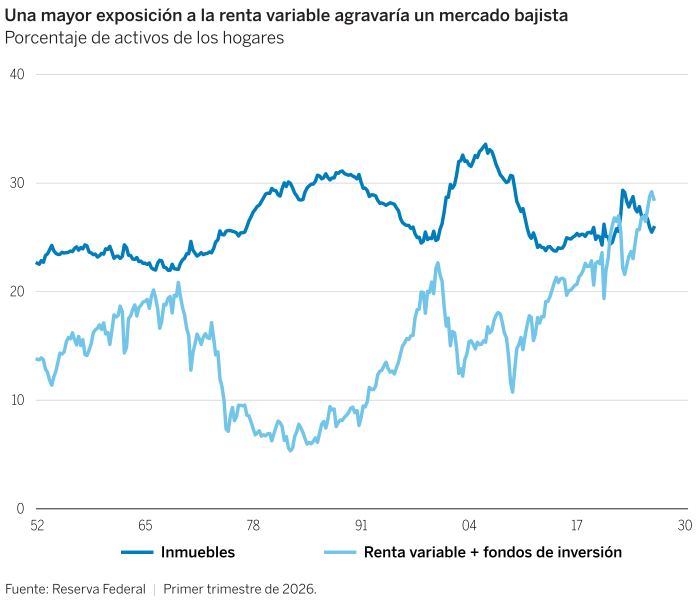
Implicaciones para la inversión: En primer lugar, conviene reforzar la protección frente a pérdidas. Por ejemplo, determinadas estrategias long/short y de hedge funds pueden ofrecer mayor resiliencia ante una caída (drawdown) de la renta variable. En segundo lugar, cabe buscar oportunidades para ampliar la diversificación entre clases de activos y zonas geográficas. Los activos reales, por ejemplo, permiten reforzar la diversificación de una cartera tradicional de acciones y bonos. Por último, es aconsejable adoptar una mentalidad de rotación. Un retroceso significativo de la riqueza alteraría las pautas de gasto, los beneficios empresariales y el liderazgo del mercado, lo que podría cambiar la situación de muchos de los posibles ganadores y perdedores analizados anteriormente. Por lo tanto, la flexibilidad de la cartera puede ser tan importante como su protección.
1 Fuente: Reserva Federal, Survey of Consumer Finances.
Los puntos de vista expresados en el presente documento son los de su autor en el momento de su redacción. Otros equipos pueden tener diferentes puntos de vista y tomar diferentes decisiones de inversión. El valor de su inversión puede pasar a ser mayor o menor con respecto al momento de la inversión original. Aunque los datos externos utilizados se consideran fiables, no se garantiza su exactitud. Destinado exclusivamente a inversores profesionales, institucionales o acreditados.