- Multi-Asset Portfolio Manager
Clases de activo
SOLUCIONES DE INVERSIÓN
Perspectivas
Clases de activo
Temas destacados

Clases de activo
SOLUCIONES DE INVERSIÓN
Perspectivas
Clases de activo
Temas destacados
A continuación, presentamos un resumen mensual de las posiciones de Wellington Solutions en materia de asignación de activos, actualizado a fecha de agosto de 2026. Incluye renta variable, renta fija y materias primas, y sirve de complemento al análisis más exhaustivo que ofrecemos en nuestro informe trimestral sobre perspectivas de asignación de activos.
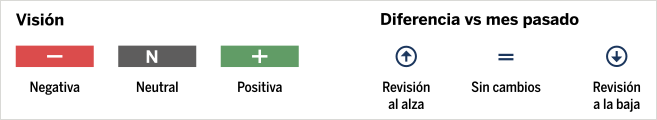
* Utilizamos una leyenda más detallada en nuestro informe trimestral sobre perspectivas de asignación de activos.
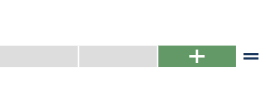
Mantenemos nuestra posición moderadamente sobreponderada en la renta variable global. Aunque el contexto fundamental sigue siendo favorable, el sólido desempeño del mercado en lo que va de año y un entorno macroeconómico y geopolítico más incierto aconsejan un posicionamiento positivo, pero moderado. A nivel regional, preferimos los mercados emergentes frente al Reino Unido, al tiempo que adoptamos una posición neutral en renta variable europea y la conservamos en EE. UU. y Japón.
Estados Unidos
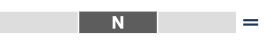
Nuestra neutralidad en renta variable estadounidense se mantiene sin cambios. Han aumentado las dudas sobre la sostenibilidad del ciclo de inversión en IA, sobre todo ante las inquietudes que despiertan las estructuras de financiación circular y la dependencia de un número relativamente reducido de participantes. El incremento previsto de las emisiones también podría moderar la rentabilidad en los próximos 12 meses. En conjunto, si bien conservamos una visión constructiva sobre los fundamentales subyacentes, preferimos canalizar nuestra convicción hacia otras regiones.
Europa (excl. Reino Unido)
Hemos adoptado una postura neutral respecto a la renta variable europea (excl. Reino Unido). La región ha registrado una sólida campaña de resultados, mientras el entorno macroeconómico muestra signos de mejora. Todos estos factores han mitigado los riesgos a la baja que antes justificaban nuestra infraponderación. Sin embargo, los desafíos estructurales y las cuestiones relacionadas con la valoración siguen limitando el recorrido al alza.
Reino Unido
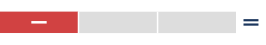
Conservamos una ligera infraponderación en renta variable británica. Las perspectivas de beneficios del segmento de gran capitalización siguen estrechamente vinculadas al sector energético. Además, apenas identificamos catalizadores que impulsen un mayor crecimiento de los beneficios en el conjunto del mercado. Aunque las valoraciones continúan en niveles relativamente atractivos, las perspectivas de beneficios son menos convincentes que en los mercados emergentes, lo que refuerza nuestra preferencia por estos últimos.
Japón
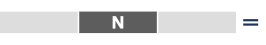
Nuestro posicionamiento en renta variable japonesa se mantiene neutral. Los resultados empresariales han sido positivos y los avances en la reforma corporativa ofrecen respaldo a medio plazo. Sin embargo, la mayor incertidumbre en torno a las políticas fiscal y monetaria —junto con la volatilidad macroeconómica y cambiaria asociada— podría lastrar la confianza del inversor, por lo que preferimos seguir al margen por el momento.
Mercados emergentes
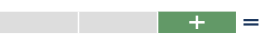
Conservamos la sobreponderación en renta variable de mercados emergentes, si bien hemos reducido ligeramente la posición en el margen tras la reciente recuperación. Los mercados emergentes se consolidan como nuestra región preferida, respaldados por su exposición a la cadena de suministro de la IA y un diferencial favorable de crecimiento de los beneficios frente a otros mercados, en particular el Reino Unido. La debilidad del dólar y unas expectativas de tipos menos restrictivas suponen un apoyo adicional, si bien el notable desempeño en lo que va de año aconseja ajustar el tamaño de la posición a un nivel más moderado.
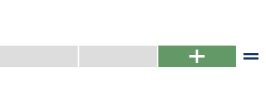
Mantenemos una modesta sobreponderación en duración global. Los elevados rendimientos iniciales y un carry atractivo respaldan nuestro sesgo positivo. Prevemos que los rendimientos disminuyan con el tiempo, pero por ahora nuestra postura responde a la persistente incertidumbre en torno a los precios del petróleo, la política fiscal y la oferta en el tramo largo de la curva. A nivel regional, seguimos detectando oportunidades de valor relativo atractivas en los mercados de deuda pública.
Estados Unidos
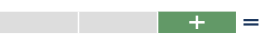
Conservamos nuestra sobreponderación en los tipos estadounidenses frente a los alemanes. Si bien los últimos datos macroeconómicos en EE. UU. han sorprendido al alza, consideramos que apuntan más a una estabilización que a una reaceleración del crecimiento. Los riesgos fiscales y de emisión persisten en el tramo largo, pero consideramos que el umbral para un repunte significativo de los tipos estadounidenses es relativamente alto en los niveles actuales.
Europa (excl. Reino Unido)
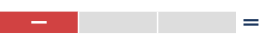
Reiteramos la infraponderación en deuda pública europea (excl. Reino Unido), que refleja nuestra visión tanto sobre el mercado alemán como sobre el francés. En Alemania, la mejora de los datos económicos y el paulatino impulso fiscal podrían ejercer presión al alza sobre los rendimientos del Bund con el tiempo. En Francia, las escasas perspectivas de una consolidación fiscal creíble y la persistente incertidumbre política sustentan nuestra posición de infraponderación.
Reino Unido
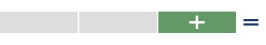
Los motivos para mantener nuestra sobreponderación en los tipos del Reino Unido frente a los de Francia siguen vigentes. Ambos mercados se enfrentan a desafíos fiscales, pero consideramos que los rendimientos de los gilts ya descuentan un grado significativo de incertidumbre fiscal. A pesar de los retos en materia de ejecución presupuestaria y emisión de deuda, el Reino Unido presenta una trayectoria hacia la estabilización fiscal más clara que Francia, cuya fragmentación política y calendario electoral limitan las perspectivas de un ajuste creíble.
Japón
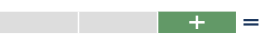
Conservamos una ligera sobreponderación en tipos japoneses. A pesar de la incertidumbre fiscal y monetaria, consideramos que el importante reajuste experimentado por los rendimientos compensa cada vez más los riesgos que asumen los inversores.
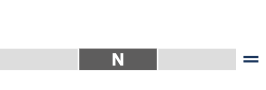
Mantenemos un posicionamiento neutral en crédito. Los diferenciales continúan ajustados tanto en el segmento de grado de inversión como en el de alto rendimiento. En ausencia de un catalizador que impulse las tasas de impago, no vemos una justificación clara para adoptar una posición infraponderada. Sin embargo, las valoraciones actuales dejan poco margen para un mayor estrechamiento de los diferenciales, lo que se traduce en un perfil de riesgo-rentabilidad muy equilibrado.
Crédito con grado de inversión
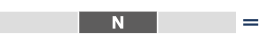
Mantenemos una posición neutral en crédito con grado de inversión. Los rendimientos totales siguen en niveles atractivos y los fundamentales corporativos muestran solidez; no obstante, los diferenciales están ajustados y ofrecen un margen limitado para una mayor compresión.
Alto rendimiento
Apostamos por la neutralidad en crédito de alto rendimiento. Aunque el carry continúa jugando a favor y no se aprecia un deterioro evidente en los impagos, los estrechos diferenciales restan atractivo a los niveles actuales.
Mercados emergentes
Seguimos neutrales en deuda emergente. Si bien la estrechez generalizada de los diferenciales frena el interés por la clase de activo en su conjunto, la elevada dispersión del mercado genera oportunidades selectivas en créditos de mayor rendimiento. Con todo, las valoraciones no son lo bastante convincentes como para justificar una sobreponderación.
Mantenemos una postura neutral respecto a las materias primas, tanto en petróleo como en oro. En el petróleo, las restricciones de oferta a corto plazo y la prima de riesgo geopolítico dan soporte a las cotizaciones, pero la perspectiva de un incremento de la producción y un posible superávit a medio plazo frenan un mayor optimismo. En cuanto al oro, aunque la demanda de los bancos centrales proporciona cierto apoyo, las compras se han vuelto menos constantes y los flujos hacia los ETF especializados se han debilitado. Estaremos atentos a señales más claras por el lado de la demanda antes de adoptar una postura más constructiva.
Este análisis sobre asignación de activos ha sido elaborado por Wellington Solutions, equipo especializado en ofrecer soluciones de inversión centradas en el cliente, así como análisis y asesoramiento que abarcan desde la gestión integral de carteras hasta estrategias personalizadas por clase de activo y servicios de consultoría. Nuestra plataforma integra conocimientos en multiactivos, inversión basada en factores fundamentales y estrategias temáticas, con el objetivo de ofrecer una amplia gama de soluciones adaptadas a las metas de cada cliente. Si desea más información sobre cómo puede ayudarle Wellington Solutions a alcanzar sus objetivos de inversión, contacte con el equipo de ventas de Wellington o envíe un correo electrónico a solutions@wellington.com.
Aviso
Para uso exclusivo de inversores profesionales e institucionales. Toda inversión implica riesgos. Los mercados cotizados están sujetos a riesgos económicos, reglamentarios, políticos y vinculados a la confianza del mercado. Todos los inversores deben considerar los riesgos que pueden afectar a su capital antes de invertir. El valor de su inversión puede subir o bajar con respecto al momento de la inversión original. Si la estrategia no funciona como se espera, si no surgen oportunidades para aplicarla o el equipo no la pone en práctica satisfactoriamente, podría generar una rentabilidad insuficiente o pérdidas. Los resultados pasados no constituyen un indicador fiable de rendimientos futuros, y las inversiones pueden perder valor.
Este documento se ha elaborado, y autorizado para uso interno, para inversores institucionales y profesionales específicos y sus asesores o para cualquier otro uso que pueda autorizar Wellington Management. Este documento o su contenido tienen vigencia en el momento de su redacción y no podrán reproducirse ni distribuirse parcial o íntegramente con ningún propósito sin el consentimiento expreso y por escrito de Wellington Management. Este documento no constituye asesoramiento en inversiones ni una oferta de venta u ofrecimiento para la compra de acciones u otros valores. En todos los casos, se recomienda a los inversores solicitar y leer una descripción o un prospecto actualizados de los servicios de inversión antes de elegir una gestora de inversiones o invertir en un fondo.
Las opiniones expresadas en el presente documento son responsabilidad de Wellington Solutions, se basan en información disponible y están sujetas a cambios sin previo aviso. Los equipos de gestión de carteras individuales pueden tener diferentes puntos de vista y tomar diferentes decisiones de inversión para distintos clientes. Aunque los datos externos utilizados se consideran fiables, no se garantiza su exactitud.
Este documento constituye una evaluación del mercado y del entorno económico en un momento determinado y no debe interpretarse como una previsión de acontecimientos futuros ni como una garantía de resultados. Las declaraciones prospectivas están sujetas a ciertos riesgos e incertidumbres. Los resultados, rentabilidades o rendimientos reales pueden diferir sustancialmente de los expresados o implícitos en este documento. La información presentada se basa en datos procedentes de fuentes que consideramos fiables; sin embargo, no garantizamos su exactitud ni exhaustividad. Este contenido no debe utilizarse como base principal para la toma de decisiones de inversión ni interpretarse como asesoramiento adaptado a las circunstancias específicas de ningún inversor. La rentabilidad histórica no garantiza los resultados futuros.
Los puntos de vista expresados en el presente documento son los de sus autores en el momento de su redacción. Otros equipos pueden tener diferentes puntos de vista y tomar diferentes decisiones de inversión. El valor de su inversión puede pasar a ser mayor o menor con respecto al momento de la inversión original. Aunque los datos externos utilizados se consideran fiables, no se garantiza su exactitud. Destinado exclusivamente a inversores profesionales, institucionales o acreditados.
Expertos