- Investment Director
Clases de activo
SOLUCIONES DE INVERSIÓN
Reconocer oportunidades de calidad requiere mirar más allá del ruido del mercado
Perspectivas
Clases de activo
Temas destacados

Clases de activo
SOLUCIONES DE INVERSIÓN
Reconocer oportunidades de calidad requiere mirar más allá del ruido del mercado
Perspectivas
Clases de activo
Temas destacados
Históricamente, la inversión en empresas privadas que promueven la innovación, como la inteligencia artificial, la ciberseguridad, la automatización y la cadena de bloques, ha estado limitada principalmente a las instituciones. Esta dinámica está cambiando. La evolución de vehículos como los fondos evergreen y el desarrollo de un mercado secundario más sólido han transformado el panorama del capital riesgo (VC) y el capital expansión, segmentos que representan alrededor del 20% del ecosistema del capital privado1. Estos avances abren la puerta a enfoques novedosos en los mercados privados que facilitan la inversión en empresas que fomentan la innovación y ofrecen a los inversores nuevas oportunidades para diversificar sus carteras y generar rentabilidad a largo plazo.
Este artículo analiza la evolución de las empresas privadas, la captación de fondos y los propietarios de activos en un entorno de rápido crecimiento, y detalla cómo los fondos evergreen de capital riesgo y capital expansión podrían marcar la próxima etapa del sector.
La mayor disponibilidad de capital privado ha cambiado tanto los plazos como la magnitud del paso de las empresas de los mercados privados a los públicos, con importantes efectos en ambos ámbitos.
En primer lugar, las empresas tardan más en salir a bolsa. La mediana del tiempo transcurrido desde la primera ronda de financiación hasta la oferta pública de venta (OPV) ha aumentado de aproximadamente 5,5 años en 2016 a 7,5 años en 20242 . ¿Por qué? La mayor disponibilidad de fondos en el mercado de capital expansión permite a las empresas retrasar su salida a bolsa, quizá incluso de forma indefinida. En la actualidad, hay tres compañías privadas con un valor empresarial superior a los 100.000 millones de dólares3 y muchas otras podrían alcanzar valoraciones similares. En el pasado, las empresas de esta envergadura habrían optado por salir a bolsa mucho antes de alcanzar estas cifras. Es posible que ya no tengan que hacerlo.
En segundo lugar, las empresas acceden a los mercados públicos de un modo distinto a como lo hacían en el pasado (gráfico 1). En parte porque permanecen en manos privadas durante más tiempo, estas firmas presentan un tamaño sensiblemente superior en el momento de su debut bursátil. Como consecuencia de este cambio, también suelen crecer más lentamente, ya que llegan al mercado público una vez que los ingresos se han moderado y son más rentables y estables. De hecho, esta tasa de crecimiento se ha situado en los últimos años por debajo del 10% en las compañías financiadas con capital riesgo en el momento de la OPV, frente a una media del 26% entre 2010 y 2013.
Gráfico 1
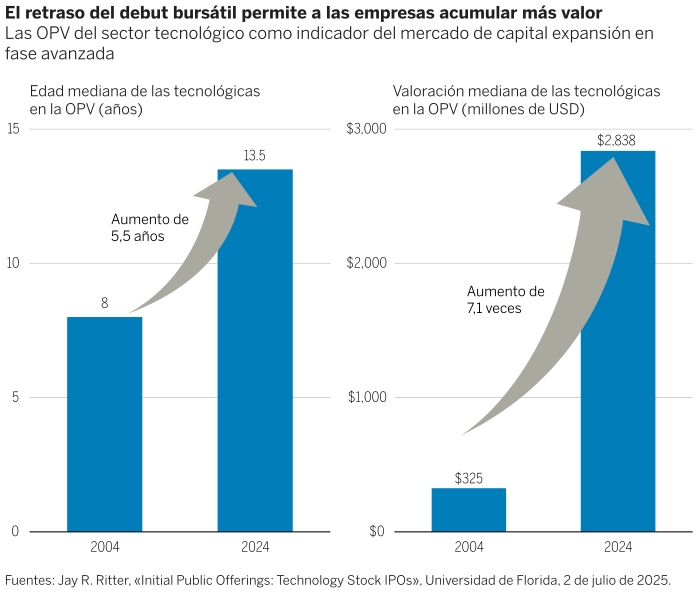
Esto significa que muchas empresas concentran una mayor parte de su crecimiento en su etapa privada y no tras su salida a bolsa; una oportunidad que los inversores con acceso a los mercados privados quizá no quieran dejar pasar. Si bien la participación en los mercados privados estuvo históricamente reservada a los inversores institucionales, hoy este grupo es más amplio.
Tras el ciclo tecnológico de 2021, que generó un gran entusiasmo, las valoraciones de los mercados privados se han reajustado y el entorno ha cambiado, especialmente en los segmentos del capital riesgo y el capital expansión. La captación de fondos entre inversores institucionales, como los fondos de pensiones y los de dotación, se ha frenado drásticamente porque muchos de ellos han alcanzado o superado su objetivo de exposición a esta clase de activos. La grave escasez de operaciones de salida en los mercados privados y la ralentización de las OPV, que comenzó en 2022 y se prolongó hasta hace poco, han agravado este problema. Cabe señalar que somos optimistas ante el reciente repunte de las salidas a bolsa y confiamos en que esta tendencia continúe. En consecuencia, la captación de fondos por las vías tradicionales se ha vuelto compleja tanto para las firmas consolidadas de capital riesgo y capital expansión como para las de nueva creación.
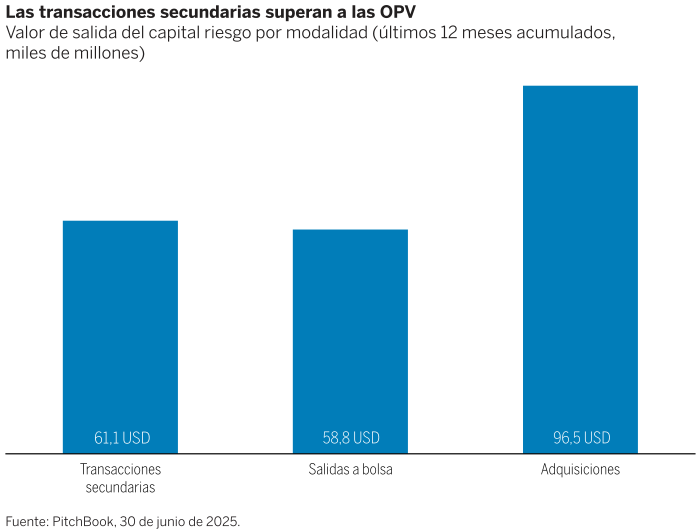
Sin embargo, estas dificultades han generado oportunidades singulares. Las valoraciones se sitúan ahora en niveles más razonables tras las cotas irracionalmente altas de 2021 (con la clara excepción de la IA), mientras que muchas empresas en fase de expansión afrontan una acusada escasez de capital. Al mismo tiempo, los asignadores de capital y los socios generales, ante la urgente necesidad de recibir los importes distribuidos de sus inversiones privadas, han acudido con mayor frecuencia al mercado secundario para dar salida a activos individuales o participaciones en fondos. De hecho, las transacciones secundarias de capital riesgo en EE. UU. han superado recientemente y por primera vez a las OPV, impulsadas por estrategias orientadas al mercado privado, operaciones de licitación y el auge de los vehículos de propósito especial (SPV) (gráfico 2). Esta combinación de valoraciones de entrada más atractivas para inversiones directas en empresas y un mayor volumen de ventas en el mercado secundario genera oportunidades para los fondos de capital flexible.
Gráfico 2
En este contexto de cambios en la transición de las empresas de los mercados privados a los públicos y en el entorno de captación de capital, otra tendencia acapara titulares: el auge de los fondos evergreen.
Estos fondos, surgidos en Estados Unidos hace más de una década, constituyen una modalidad de fondo abierto que ofrece a los inversores particulares —y no solo a las instituciones— acceso a los mercados privados. Su naturaleza perpetua implica que no tienen una fecha de vencimiento definida y que los fondos se invierten de inmediato al valor liquidativo vigente. Los fondos evergreen presentan además mínimos de inversión más reducidos, una gestión fiscal más sencilla, mayor diversificación y un mayor control sobre la liquidez en comparación con las sociedades privadas tradicionales, lo que elimina muchos de los habituales inconvenientes asociados a la inversión en mercados privados.
En nuestra opinión, es probable que los fondos evergreen ganen popularidad en los próximos años ante la magnitud del mercado de patrimonio privado. De hecho, a finales de 2024, los fondos evergreen orientados al segmento de patrimonio sumaban 427.000 millones de dólares, una cifra que se prevé que supere el billón de dólares a finales de esta década4. Las gestoras de fondos se dirigen cada vez más a este perfil de inversor, que apenas comienza a invertir en los mercados privados, ante las limitaciones y la sobreexposición del capital institucional tradicional.
Aunque estos vehículos no son nuevos, hasta ahora se han centrado principalmente en el sector inmobiliario y el crédito privado. A medida que se amplía el universo de inversión privada disponible, podría aumentar la adopción de estos fondos en los distintos canales de gestión de patrimonios. Es el caso, en particular, del capital riesgo y el capital expansión, segmentos hoy infrarrepresentados y que reciben poca atención en la oferta de fondos evergreen de los mercados privados. A pesar de representar alrededor del 20% del mercado de capital privado, apenas suponen un 0,3% de los vehículos evergreen orientados al segmento de patrimonio5.
La convergencia de estos factores reforzará los argumentos a favor del acceso al capital riesgo y al capital expansión en los mercados privados mediante fondos evergreen. A nuestro juicio, dada la creciente relevancia de este ecosistema y la clara tendencia hacia la especialización en el canal patrimonial, la incorporación del capital riesgo y el capital expansión a los fondos evergreen sería un paso natural. Esta evolución se produce tras el reajuste del mercado de 2022 y coincide con una amplia oferta de oportunidades de inversión en capital riesgo y capital expansión, tanto directas como a través de operaciones en el mercado secundario, en muchos casos con valoraciones más atractivas. Este escenario permite a un grupo cada vez más amplio de propietarios de activos participar en este importante segmento de los mercados privados.
1 Preqin, «Preqin Benchmarks: Private Markets Performance Data Q1 2025», 31 de diciembre de 2024. | 2 CBI Insights, «State of Venture», 31 de diciembre de 2024. | 3 Ibid. | 4 Pitchbook, «2029 Private Market Horizons», 1 de mayo de 2025. | 5 CBI Insights, «State of Venture», 31 de diciembre de 2024.
Los puntos de vista expresados en el presente documento son los de su autor en el momento de su redacción. Otros equipos pueden tener diferentes puntos de vista y tomar diferentes decisiones de inversión. El valor de su inversión puede pasar a ser mayor o menor con respecto al momento de la inversión original. Aunque los datos externos utilizados se consideran fiables, no se garantiza su exactitud. Destinado exclusivamente a inversores profesionales, institucionales o acreditados.
Expertos