España (Spain), Inversores profesionales

Cambiarchevron_right
menu
search
Skip to main content
search

Private equity: El papel de las inversiones secundarias en el capital riesgo y las empresas en crecimiento

•
5 min leer
2027-04-30
Archivado info
Puede leer los artículos archivados en el sitio web. Tenga en cuenta la fecha de publicación al leer estos artículos antiguos.
Varios autores
mountain tree river

Aspectos destacados

  • Las inversiones secundarias pueden servir para satisfacer las necesidades de liquidez en el ámbito del capital riesgo y las empresas en crecimiento.
  • En la actualidad, los fondos de capital riesgo/crecimiento se muestran más receptivos a recurrir a inversiones secundarias que en el pasado, y ello se traduce en una ampliación del conjunto de oportunidades.
  • Creemos que la reputación y la capacidad para acceder a información interna de las empresas permiten diferenciar a los compradores secundarios con mayores posibilidades de éxito.

En el universo del private equity, el ecosistema del capital riesgo y la financiación del crecimiento ha sufrido una prolongada falta de liquidez tras el máximo de mercado de 20211. Esta circunstancia ha reducido considerablemente el número de operaciones de salida del capital (por medio de ofertas iniciales de venta, así como de fusiones y adquisiciones de las empresas no cotizadas), abocando a muchos gestores de private equity a buscar liquidez.

Ante este reto, ha aumentado la demanda de soluciones alternativas de liquidez para los socios inversores («limited partners» en el mundo anglosajón), los socios gestores (o «general partners»), los fundadores y los empleados. Una de ellas son las operaciones secundarias de private equity, es decir, la transferencia de un capital comprometido de un inversor a otro.

Pasado, presente y futuro de las inversiones secundarias de capital riesgo y las empresas en crecimiento

Históricamente, el recurso a operaciones secundarias en el mercado del capital riesgo y las empresas en crecimiento era muy inferior en comparación con el segmento de compra de empresas (o «buyout»). Esto ha cambiado en los últimos tiempos y su utilización en ese ámbito ha aumentado de forma notable2. Varios factores explican esta evolución:

El tamaño del mercado
En el pasado, el mercado de compra de empresas era mucho mayor que el de capital riesgo/crecimiento, lo que ha facilitado el desarrollo de un ecosistema de operaciones secundarias.

Qué ha cambiado
El número de fondos de capital riesgo y de financiación del crecimiento ha crecido en los últimos quince años3 y el mercado secundario ha ido ganando aceptación con el tiempo. Las operaciones secundarias encajan mejor ahora en el segmento del capital riesgo que hace unos años.

La disponibilidad de información
Históricamente, los fondos de capital riesgo han sido menos transparentes que sus homólogos de compra de empresas en lo que respecta a la información de las empresas privadas relativa a, por ejemplo, las finanzas, la operativa y los conocimientos del equipo directivo; también han sido restrictivos en cuanto a quién podía invertir en ellos. Todo ello ha dificultado que los compradores secundarios pudieran evaluar operaciones en ese universo.

Qué ha cambiado
Las restricciones se han suavizado con el tiempo y, gracias a que ha aumentado la participación de los compradores secundarios en este segmento, algunos han podido acceder a la información con mayor eficacia. A medida que las empresas no cotizadas maduraban y permanecían en manos privadas durante más tiempo, determinadas participaciones empezaron a ser habituales —y a concentrarse— en las carteras, mejorando la capacidad de los inversores para formarse opiniones sustentadas en el análisis fundamental.

Liquidez
Durante años, el capital riesgo y los inversores en fondos de capital riesgo obtenían liquidez y devolvían capital a sus inversores mediante las ofertas públicas de venta (OPV).

Qué ha cambiado
Al ralentizarse recientemente la actividad de OPV, ha aumentado la preocupación por la liquidez que mencionamos más arriba. Habida cuenta de que una de las principales funciones de las inversiones secundarias es ofrecer liquidez relativa, pueden encajar mejor en el universo del capital riesgo/crecimiento que cuando había más salidas a bolsa.

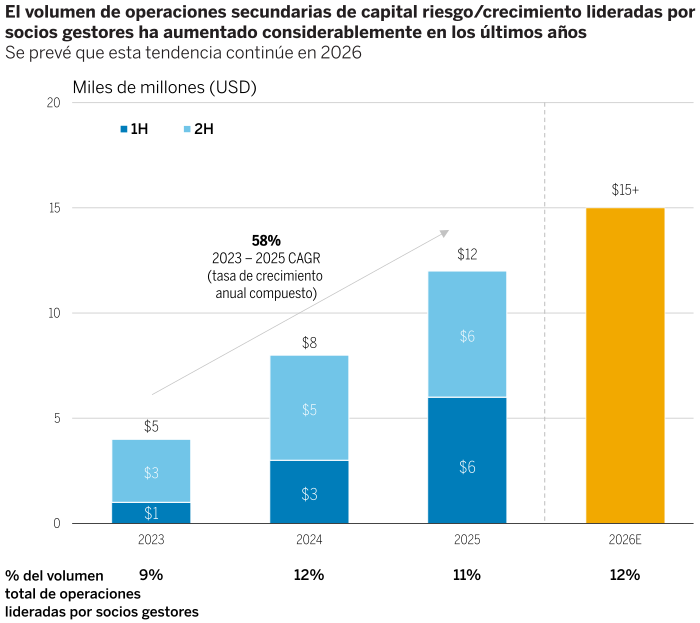
Los socios inversores lideraron la primera oleada de operaciones secundarias de capital riesgo/crecimiento, impulsadas por inversores que buscaban liquidez. Sin embargo, ahora que las necesidades de liquidez se han generalizado, los períodos de tenencia se han alargado y la disponibilidad de capital ha aumentado, los socios gestores están mostrando asimismo una mayor predisposición hacia las inversiones secundarias. De hecho, el volumen de operaciones secundarias de capital riesgo/crecimiento lideradas por socios gestores alcanzó una cifra de alrededor de 12.000 millones USD en 2025, lo cual supone un incremento de más del 40% respecto al año anterior.4

Gráfico 1

Diferencial entre rendimientos

Fuente: UBS, 2025 Secondary Market Report, 2026. Los resultados históricos no garantizan los resultados futuros y los resultados reales pueden diferir de las previsiones.

Creemos que el conjunto de oportunidades que ofrecen las inversiones secundarias en capital riesgo/crecimiento es enorme. Al encontrarse en su fase inicial, la oferta de capital dedicado exclusivamente a las inversiones secundarias es limitada. Además, el tamaño relativamente reducido del grupo de compradores secundarios en el universo del capital riesgo/crecimiento hace que los precios sean de manera estructural más bajos que en los mercados secundarios de compra de empresas, infraestructuras o crédito privado.

Al mismo tiempo, el recurso a las inversiones secundarias directas ha crecido considerablemente en los últimos años. Se trata de operaciones de private equity en las que un inversor adquiere participaciones directas ya existentes en determinadas empresas a inversores, empleados o fundadores, en lugar de invertir en un fondo. Este crecimiento es reflejo de una tendencia que se ha generalizado, como es la permanencia de las empresas en el ámbito privado durante más tiempo.

Precisamente porque las empresas suelen seguir en manos privadas algunos años más que antes, los empleados con participaciones en el capital de empresas no cotizadas afrontan períodos prolongados de falta de liquidez. Antes las empresas desalentaban a los empleados a vender acciones, pero ahora, por su preferencia a seguir siendo privadas durante más tiempo, muchas respaldan o patrocinan activamente programas de liquidez en el mercado secundario. Estos van desde las operaciones impulsadas por empleados a título individual hasta los fondos de oferta pública de adquisición a gran escala dirigidos por la propia empresa (un tipo de fondo de capital cerrado registrado). De estas soluciones de liquidez pueden sacar partido asimismo los primeros inversores, que pueden compartir una inquietud similar por la liquidez debido a los dilatados períodos de tenencia.

Cómo pueden encajar las inversiones secundarias en capital riesgo y financiación del crecimiento en la cartera

La principal ventaja de las inversiones secundarias en capital riesgo/crecimiento es la misma que en otros mercados: el potencial de liquidez para los socios inversores. Otro posible beneficio es que los inversores pueden reestructurar sus carteras para concentrarse en los gestores que consideran más solventes, vendiendo las participaciones en gestores no prioritarios a través de operaciones secundarias. Esto resulta muy útil en el mercado actual, que se caracteriza por un capital abundante pero escasas oportunidades de salida.

Para los inversores y los socios gestores, la inversión secundaria en capital riesgo/crecimiento también puede ser otra forma de exponerse al private equity orientado a la innovación. En comparación con los compromisos de capital riesgo primario, las inversiones secundarias permiten entrar en empresas que se encuentran en una fase más avanzada de su desarrollo, por lo que gozan de un desempeño operativo más visible y un posicionamiento de mercado más claro, y, en algunos casos, vislumbran la liquidez más cerca. Esto puede reducir una parte del riesgo asociado a las empresas en fase inicial que conlleva la inversión en capital riesgo primario, sin dejar de brindar exposición a negocios en expansión que siguen en manos privadas durante más tiempo.

Los precios de entrada también pueden reflejar descuentos con respecto al valor liquidativo, sobre todo en períodos de liquidez limitada. En consecuencia, las inversiones secundarias en capital riesgo/crecimiento pueden cumplir varias funciones en la cartera, entre ellas diversificar la exposición al capital riesgo por añadas —el año en que recibieron su inversión más importante—, acceder a empresas no cotizadas innovadoras más maduras y complementar los compromisos de inversión primaria con puntos de entrada potencialmente más selectivos y ricos en información.

Qué diferencia a los compradores secundarios en capital riesgo y financiación del crecimiento

En tanto en cuanto el mercado secundario de capital riesgo/crecimiento evoluciona rápidamente, creemos que es fundamental evaluar los posibles factores de éxito en este universo en expansión. En nuestra opinión, el acceso y la capacidad de evaluación están estrechamente unidos en el mercado secundario de private equity. Como la propiedad suele estar fragmentada y la divulgación de información por parte de las empresas privadas es limitada, la capacidad para evaluar oportunidades no solo depende de conocer las operaciones, sino también de obtener acceso suficiente a la información de la empresa y de la cartera para valorarlas con eficacia. Esto convierte a las redes de contactos, las relaciones y la reputación en importantes fuentes de ventaja competitiva, sobre todo cuando las empresas y los socios gestores son selectivos a la hora de decidir quién entra a formar parte de la base accionarial.

Pero el acceso por sí solo no basta. Creemos que el éxito en este segmento también requiere una sólida competencia para analizar la empresa que incluya la capacidad de evaluar los fundamentos del negocio, el posicionamiento competitivo, las necesidades de financiación y las posibles opciones de desinversión. A nuestro parecer, los compradores secundarios más sólidos son aquellos que combinan una relación de confianza con las habilidades de inversión directa necesarias para evaluar a las empresas de capital riesgo/crecimiento por sus propios méritos. Igualmente importante es que las empresas y los socios gestores suelen preferir a aquellos inversores secundarios que pueden actuar como socios constructivos a largo plazo, aportando credibilidad, estabilidad en la base accionarial y capacidad para seguir apoyando a las empresas a medida que crecen.

1PitchBook Data, Inc., “NVCA Venture Monitor,” datos del 1 de enero de 2015 al 30 de septiembre de 2025. | 2PitchBook Data, Inc., “US VC and Buyout Secondary deal count,” datos del 1 de enero de 2010 al 31 de diciembre de 2025. | 3PitchBook Data, Inc., “US Venture Capital fund formations,” datos del 1 de enero de 2010 al 31 de diciembre de 2025. | 42025 Secondary Market Report, UBS, 2026.

Los puntos de vista expresados en el presente documento son los de sus autores en el momento de su redacción. Otros equipos pueden tener diferentes puntos de vista y tomar diferentes decisiones de inversión. El valor de su inversión puede pasar a ser mayor o menor con respecto al momento de la inversión original. Aunque los datos externos utilizados se consideran fiables, no se garantiza su exactitud. Destinado exclusivamente a inversores profesionales, institucionales o acreditados.

Expertos

alex-behm-9186-316
Head of Secondaries, Venture Growth Evergreen, Private Investments

Manténgase al día de las principales noticias del mercado y nuestros diferentes puntos de vista

Más opiniones de nuestros expertos