Clases de activo
SOLUCIONES DE INVERSIÓN
Reconocer oportunidades de calidad requiere mirar más allá del ruido del mercado
Perspectivas
Clases de activo
Temas destacados

Clases de activo
SOLUCIONES DE INVERSIÓN
Reconocer oportunidades de calidad requiere mirar más allá del ruido del mercado
Perspectivas
Clases de activo
Temas destacados
Si bien la temática de la inteligencia artificial continúa en el centro de atención, también se observa un cambio más amplio en las condiciones que han determinado el liderazgo en el mercado de renta variable durante la última década. Históricamente, la alternancia entre las estrategias de valor y crecimiento se ha producido en ciclos largos. Sin embargo, el periodo posterior a la crisis financiera se distinguió por una inusual persistencia del crecimiento, favorecida por el capital barato, la reducida inflación y la globalización. Estos factores beneficiaron a los modelos de negocio con baja intensidad de capital y a los beneficios a largo plazo. Como muestra el gráfico 1, este periodo resulta excepcional en comparación con una trayectoria marcada por la alternancia en el liderazgo del mercado. Consideramos que el actual repunte de los costes de capital, la evolución económica de los sectores y unos ciclos de mercado con mayores repercusiones ofrecen, una vez más, un contexto más favorable para la inversión en valor.
Los índices bursátiles globales mantienen una elevada concentración y un claro sesgo hacia el crecimiento, mientras determinados segmentos del mercado presentan valoraciones que descuentan expectativas muy exigentes de beneficios futuros. El valor ofrece diversificación frente a esta concentración, pero hoy la tesis de inversión va mucho más allá de la simple compra de acciones más baratas. El mismo entorno económico se transforma.
Gráfico 1
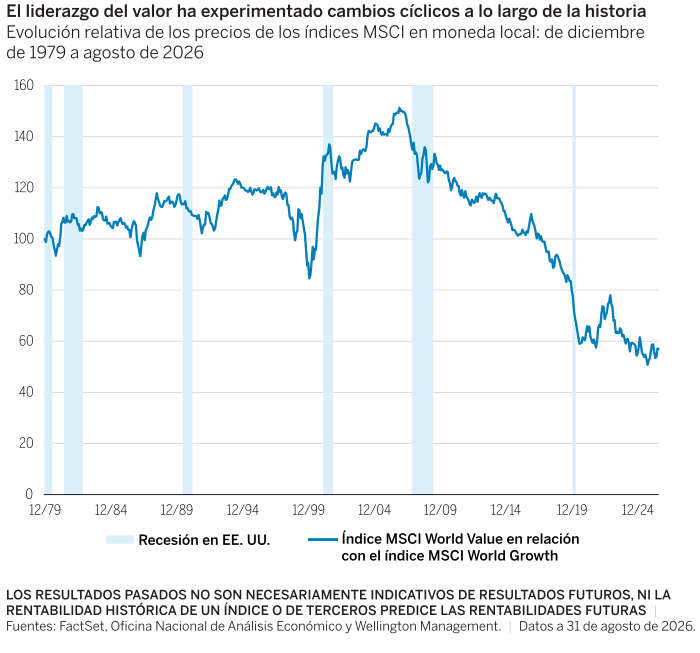
La década posterior a la crisis financiera global se caracterizó por el capital barato, la globalización y la baja inflación. En la actualidad, el encarecimiento del capital, la reindustrialización y unas presiones inflacionistas más persistentes conceden mayor relevancia a la capacidad productiva, a la posibilidad de repercutir los costes y a la disciplina en la asignación de capital. Este contexto más restrictivo también podría provocar cambios más frecuentes en la rentabilidad de los distintos sectores conforme las empresas reaccionen a la escasez, el exceso de capacidad y la evolución de la demanda.
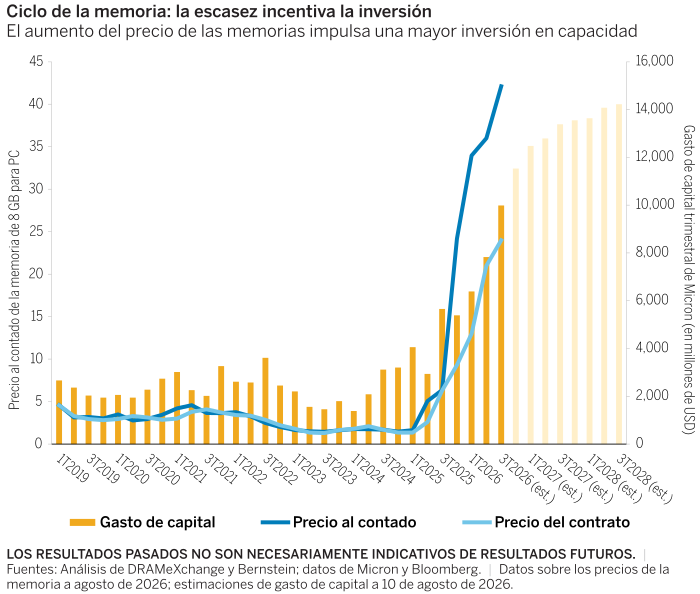
Esta cuestión es importante, dado que tanto las compañías como los sectores cuentan con mecanismos de autocorrección. Cuando la demanda supera a la oferta, los precios y los márgenes aumentan, lo que atrae inversión y nueva capacidad. Cuando la oferta supera a la demanda, los precios disminuyen, la capacidad menos competitiva desaparece y se recorta la inversión. En última instancia, son esos ajustes los que sientan las bases del siguiente ciclo.
El mercado actual de memorias semiconductoras ofrece un ejemplo ilustrativo. Como refleja el gráfico 2, el fuerte incremento de los precios de las memorias para PC coincide con una aceleración del gasto de capital por parte de un proveedor líder del mercado. La escasez estimula la oferta, con el consiguiente impacto en el reparto de los beneficios a lo largo de la cadena de valor.
Gráfico 2
Los mercados suelen tener dificultades a la hora de valorar estos puntos de inflexión. Los inversores tienden de forma natural a extrapolar las tendencias actuales y a presuponer la continuidad de los resultados, tanto en entornos alcistas como bajistas. En los mínimos del ciclo, esta dinámica puede situar el precio de las acciones por debajo del nivel justificado por la capacidad de una compañía para generar beneficios a largo plazo; en los máximos, el efecto puede ser el opuesto.
En este entorno, la inversión activa en valor resulta especialmente atractiva. Por supuesto, el bajo precio por sí solo no basta: hay empresas que son baratas porque su actividad sufre un declive estructural. La oportunidad reside en distinguir entre una debilidad temporal y un deterioro permanente de los beneficios, e invertir antes de que el mercado reconozca la diferencia.
En nuestra opinión, el enfoque en la calidad resulta fundamental para aprovechar al máximo esta oportunidad. En concreto, consideramos que las empresas de valor con mayor potencial combinan tres elementos:
El potencial de esta estrategia cobra especial relevancia a medida que cambia el régimen de mercado. Muchas de las compañías con baja intensidad de capital que lideraron los mercados tras la crisis financiera global fueron capaces de generar sólidas rentabilidades durante un periodo prolongado sin requerir una gran inversión para crecer. La IA desafía actualmente parte de ese universo, dado su potencial para alterar los modelos de negocio consolidados. En respuesta, varias empresas con una baja intensidad de capital que antes dominaban el mercado deben ahora acometer fuertes inversiones para defender o ampliar su posición competitiva. Gran parte de esta inversión en IA se destina a la infraestructura física necesaria para su funcionamiento.
Esta nueva tendencia crea un contraste interesante. Muchas compañías vinculadas a la economía real son intrínsecamente cíclicas, pero no es posible ampliar su capacidad productiva de forma inmediata. En sectores donde años de escasa rentabilidad han desincentivado la inversión, incluso ligeras variaciones en la demanda pueden poner de manifiesto restricciones de la oferta e impulsar una marcada recuperación de los beneficios.
Como inversores en valor, consideramos que estos son precisamente los puntos de inflexión del ciclo capaces de crear oportunidades atractivas, tanto en modelos de baja intensidad de capital como en negocios de la economía real. A continuación, exponemos dos ejemplos prácticos.
Ejemplo uno: Creemos que algunas de las empresas perjudicadas en un primer momento por el encarecimiento de las memorias se encuentran ahora en condiciones de beneficiarse conforme la oferta se amplía. Tomemos como ejemplo este proveedor de informática, cuyos márgenes en el segmento de PC se reducen por el mayor coste de la memoria y el desfase a la hora de repercutir las subidas de precios. Este complejo entorno ha situado los beneficios a corto plazo por debajo de lo que la compañía podría generar a lo largo de un ciclo normalizado. Las acciones cotizan a un múltiplo de valoración bajo sobre estos beneficios deprimidos, mientras que su gran franquicia global, su destacada posición en el segmento empresarial y su sólido flujo de caja libre aportan la calidad subyacente necesaria. La estabilización del coste de las memorias y los primeros indicios de recuperación de los precios y los márgenes podrían actuar como catalizador de una rentabilidad superior a la del mercado.
Ejemplo dos: Consideramos que el liderazgo concentrado del mercado ha dejado oportunidades atractivas en empresas de alta calidad vinculadas a la economía real que han permanecido rezagadas. Un ejemplo ilustrativo es una compañía estadounidense de tecnología hídrica que ofrece soluciones para infraestructuras, tratamiento químico, detección de fugas y eficiencia en la gestión del agua. El envejecimiento de las infraestructuras, la creciente escasez de agua y la mayor presión sobre los sistemas de abastecimiento respaldan la demanda a largo plazo, mientras que la relativa estabilidad de sus beneficios y de su flujo de caja aporta la resiliencia financiera que buscamos. Las acciones cotizan a una valoración atractiva y el aumento de la inversión en infraestructuras hidráulicas podría contribuir a un crecimiento más sólido de los beneficios con el tiempo. La constatación de que esta demanda se traduce en una evolución más favorable de los resultados empresariales actuaría como catalizador de una rentabilidad superior a la del mercado.
Para los inversores, la tesis del valor global va hoy más allá de las bajas valoraciones. Un mundo más restrictivo y cíclico abre la puerta a cambios más pronunciados en los beneficios y en la dinámica económica de los sectores. Por otra parte, la IA supone un reto para algunas de las empresas con baja intensidad de capital que triunfaron durante la década anterior. Esta combinación genera oportunidades atractivas para los inversores capaces de identificar empresas cuya cotización no refleje adecuadamente su potencial de beneficios.
Los puntos de vista expresados en el presente documento son los de sus autores en el momento de su redacción. Otros equipos pueden tener diferentes puntos de vista y tomar diferentes decisiones de inversión. El valor de su inversión puede pasar a ser mayor o menor con respecto al momento de la inversión original. Aunque los datos externos utilizados se consideran fiables, no se garantiza su exactitud. Destinado exclusivamente a inversores profesionales, institucionales o acreditados.