

- 股票策略師
焦點股票基金

焦點股票基金
在過去15年,美國上市公司表現優秀,增長較全球其他地區迅速,而且幾乎持續超出絕對回報預期, 加上初始估值利好,這些正面因素使美國股票長期錄得可觀回報,表現遠勝其他資產類別及市場(圖一)。 對美國以外的投資者而言,美元持續升值亦進一步提高這些回報。 如今,隨著估值升至顯著較高水平,市場亦日益質疑美國的全球領導地位,投資者已開始思考這種 美國優越主義能否持續。
圖一
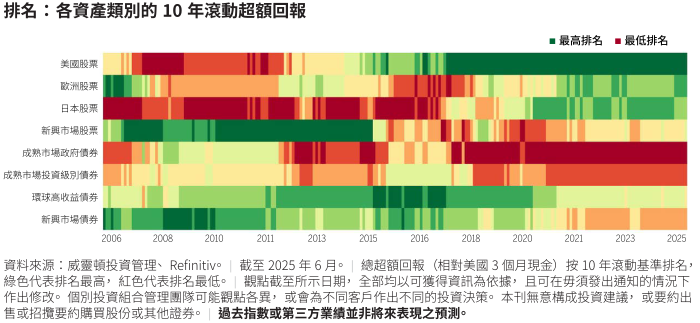
然而,展望2026年下半年,更準確的問題也許並非「美國優越主義會否持續」,而是「美國優越主義將如何演變」。 投資者可如何作好準備? 上半年已為我們提供一些線索。 我們在此分享數項觀察。
隨著全球從多邊主義轉向單邊主義,分化現象重現
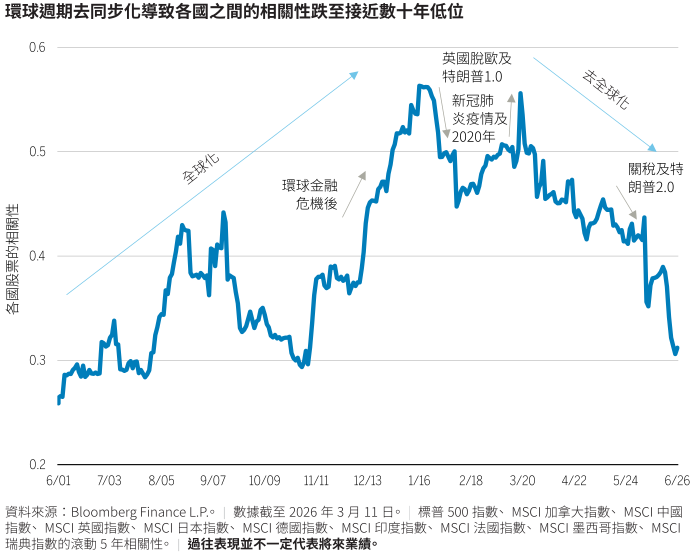
回顧過去全球化不斷擴張的格局,特點是全球經濟同步增長,經濟週期與股市相關性偏高,分化程度偏低,通脹處於低位,以及利率下降。 環球經濟環境高度同步,驅使投資者減少分散投資,並集中投資於增長最佳的資產類別(或市場)。 在這段期間,如果投資者對沖或分散美國股市或美元投資,則普遍會加劇波幅及降低回報。 不過,正如 圖二所示,環球市場走勢不再同步。 全球股市的相關性從2000年起穩步上升,並於2016年達到最高水平— 如今回想,這段期間正是全球化出現裂痕的開端。 目前環球週期去同步化導致各國之間的相關性跌至接近數十年低位。
圖二
初始估值相當重要
目前美國股市與50年前大相逕庭。 當時,資本密集的製造業及工業是美國股市的核心。 當輕資本的科技業起飛時,增長空間急遽擴大,有助推動美國優越主義。 不過,現時人工智能相關資本開支迅速增長,令人質疑這些投入資本的未來回報。
此外,美國股票歷來的估值較高,源於其持續實現更快的增長,而且表現超出預期。 目前,估值意味著未來盈利要再度優於預期將面對更高門檻;與此同時,美國相對於全球其他市場的定位或正在轉變,而整體而言,美國盈利預期仍處於多年高位。
美國不再是人工智能競賽中唯一的主導力量
優秀的美國企業可能會繼續表現卓越,但由於人工智能仍處於初期發展階段,我們認為無論在美國抑或其他地區,新競爭者仍有大量空間實現增長及取得成功,甚至取代現有參與者。 審慎的投資者將同時在新興與成熟企業中尋找機會,不僅聚焦於美國等歷來佔主導地位的市場,也放眼亞洲等地區。在這些市場,具創新能力、專注於人工智能發展的新一代企業,仍擁有廣闊的成長空間和長遠發展潛力。
值得注意的是,雖然美國超大型科技公司在人工智能應用及平台方面穩佔主導地位,但亞洲在支持有關基建方面相當重要,而該區在半導體生態系統所擔當的角色便是好例子。 區內企業在材料、記憶體及先進製造實力方面均具領先地位,我們認為這些優勢難以大規模仿效。 日本擁有大部分關鍵材料及工具;韓國在記憶體領域領先;台灣則在先進晶圓製造及封裝方面保持領先地位。
盈利增長持續擴大,甚至包括並非受人工智能推動增長的範疇
儘管美國市場龍頭企業,尤其是廣泛科技領域的領先公司,預計仍將實現卓越增長,但投資者仍有理由放眼美國市場內外其他領域,發掘具吸引力的機會。
在經濟增長較預期強勁及財政政策持續提供支持下,盈利增長仍展現擴大至不同行業、市值及地區的跡象。 這反映受惠者可能更加廣泛,意味投資者可能考慮配置於更多元化增長來源。
美元仍處於脆弱地位
支持美國優越主義的其中一個主要因素是美元持續走強,這不但可提高回報,亦提供「避險」的多元化效益。 然而,美伊衝突爆發前美元已顯著走弱,可見美元持續走強的趨勢已經結束。 其後,美元稍微回升,但長遠仍易受不確定性增加所影響,包括美國長期財務狀況及美元作為全球儲備貨幣的角色。 如果投資者開始視美元為增加風險而非緩減風險的來源,美元的吸引力可能會進一步轉弱。
美國政策行動繼續引發全球其他地區的「反射性」行動
政治因素及目標如今正影響著經濟決策, 這意味投資者越來越需要關注決策官員的政策走向,以了解風險及機遇。
隨著美國政策偏離過往的全球秩序,其他國家可能會作出反射性反應,或會增強本土韌性及經濟實力。 久而久之,這可能會收窄美國相對全球其他地區的增長預期差距。
歐洲及日本似乎尤其致力避免經濟受外部衝擊影響。 數十年來,這些地區一直依賴外部需求、進口能源及美國提供的安全保障,如今正重新評估這個模式能否持續。 首先,這兩個地區都是能源淨進口方,很可能會加快步伐減少對化石燃料進口的依賴。 其次,歐洲及日本過往不但依賴美國提供的安全保障,亦依賴美國的國防技術。 鑑於美國未來會否提供支持越來越不明確,發展本土國防能力可能會成為更重要的優先事項。 最後,作為全球化的主要受惠者,這兩個地區長期依賴出口。 然而,隨著中國輸出過剩產能,加上美國提高貿易壁壘,這兩個地區可能更加重視提振內需及保護本地行業,以抵銷外部阻力。
我們認為,歐洲及日本出現這些轉變,或會造就贏家及輸家,並有望擴大主動型經理的投資機會。 此外,由於歐洲及日本股市的動力逐漸與美國週期脫鈎,兩地股票可能會提供更佳的分散投資效果。
股票投資者目前面對的問題,是如何應對美國優越主義似乎存在但又正在減弱的世界。 美國在經濟、地緣政治及軍事方面佔據主導地位80載,推動美元的國際地位,支持美國金融市場,並在很大程度上有利全球保持穩定,但如今這個情況正備受挑戰。 儘管上述大部分形勢仍然成立,但無可否認,全球及美國正面對多方面日益加劇的動盪: 地區衝突擴大、經濟不穩定,以及政策協調性下降。 這種新興二元局面對資本市場的影響逐漸浮現,資產配置者需要了解美國優越主義的兩個實況 — 即美國優越主義仍然存在,但正在減弱。
由於我們認為美國優越主義仍大致不變,投資者應繼續投資於美股,但可考慮擴大投資範圍。 然而,我們認為投資者亦應作好準備,接受風險調整後回報低於過去15年普遍所見的水平及相對全球其他地區的水平,尤其是考慮到初始估值偏高。 同時,鑑於美國優越主義正在減弱,我我們認為投資者應在維持美國市場配置的同時,增加對非美國市場的投資比重,以更有效地分散美國投資風險,亦更大機會實現較高的風險調整後回報。
本文所述觀點反映作者撰文時的意見。 其他團隊可能觀點各異,或會作出不同的投資決策。 閣下投資的價值可能高於或低於初始投資時的水平。 所載第三方數據被視為可靠,惟概不保證其準確性。 僅供專業、機構或認可投資者閱覽。
重要披露
在未有威靈頓投資管理明確書面批准的情況下,概不可複製或轉載本刊全部或任何部分內容。本文件僅供參考之用,並非任何人士要約或邀請認購威靈頓投資管理(盧森堡)SICAV基金III系列的股份。本文件所載資料不應被視為投資建議,亦非買賣任何股份之推介。基金投資不一定適合所有投資者。所載見解反映作者於撰文時的觀點,可予更改而不作另行通知。投資者於作出投資決定前,務請細閱基金及子基金的產品資料概要、基金招股章程及香港說明文件,以了解詳情(包括風險因素),其他有關文件包括年度及半年度財務報告。
© 2026 Morningstar, Inc。版權所有。本刊所載資訊:(1) 為晨星(Morningstar)專有;(2) 不得複製或分發;及(3) 概不保證屬準確、完整或及時。晨星及其內容提供者概不就使用相關資訊所引致的任何損害或損失負責。基金的Morningstar綜合星號評級(Overall Morningstar Rating)乃基於經風險調整回報,按三年、五年及十年(倘適用)評級的加權平均得出。過去業績並非將來表現的保證。
由威靈頓管理香港有限公司刊發。投資涉及風險。過去業績並不代表將來表現。本文件未經香港證券及期貨事務監察委員會審閱。