- Multi-Asset Portfolio Manager
Clases de activo
SOLUCIONES DE INVERSIÓN
Reconocer oportunidades de calidad requiere mirar más allá del ruido del mercado
Perspectivas
Clases de activo
Temas destacados

Clases de activo
SOLUCIONES DE INVERSIÓN
Reconocer oportunidades de calidad requiere mirar más allá del ruido del mercado
Perspectivas
Clases de activo
Temas destacados
A continuación, presentamos el resumen mensual del posicionamiento del equipo Wellington Solutions en materia de asignación de activos, actualizado a octubre de 2026. Incluye renta variable, renta fija y materias primas, y sirve de complemento al análisis más exhaustivo que ofrecemos en nuestro informe trimestral sobre perspectivas de asignación de activos.
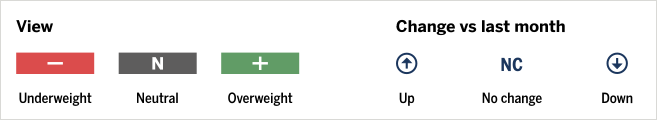
* Utilizamos una leyenda más detallada en nuestro informe trimestral sobre perspectivas de asignación de activos.
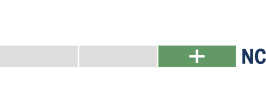
Mantenemos una ligera sobreponderación en renta variable global, aunque nuestra visión es más prudente que a principios de año. En nuestra opinión, la resiliencia del crecimiento nominal, los sólidos beneficios empresariales y la inversión asociada a la IA siguen respaldando los fundamentales. Sin embargo, creemos que el crecimiento de los beneficios tenderá a moderarse, mientras que el mayor coste de la financiación y la sensibilidad a los tipos de interés darán lugar a una relación entre riesgo y rentabilidad menos favorable a corto plazo. A nivel regional, preferimos los mercados emergentes al Reino Unido, aunque hemos reducido la diferencia entre ambas posiciones. En los demás mercados mantenemos una postura neutral.
Estados Unidos
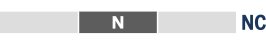
Seguimos neutrales en renta variable estadounidense. Aunque el reciente ajuste de las valoraciones ofrece mejores niveles de entrada, los beneficios empresariales y la inversión en IA todavía constituyen un apoyo clave para el mercado. Sin embargo, las previsiones de resultados sitúan el listón relativamente alto, y el volumen de emisiones previsto podría ejercer una presión adicional. Las dudas en torno al coste y la financiación del ciclo de inversión en IA también aconsejan cautela. Por lo tanto, si bien somos constructivos respecto a los fundamentales, no apreciamos suficiente potencial alcista relativo para una posición sobreponderada.
Europa (excl. Reino Unido)
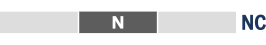
Permanecemos neutrales en renta variable europea, excluido el Reino Unido. Aunque la región presenta unas perspectivas de crecimiento de los beneficios menos favorables que otros mercados desarrollados, una nueva ampliación de los diferenciales de la deuda soberana francesa podría lastrar la confianza en los activos de riesgo europeos. Además, es probable que las empresas locales se vean afectadas por el encarecimiento del gas si las tensiones geopolíticas en Oriente Medio se recrudecen. En conjunto, estos riesgos no justifican una postura más constructiva.
Reino Unido
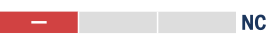
Mantenemos una posición infraponderada en renta variable británica. El Reino Unido sigue a la zaga de otros mercados en cuanto a crecimiento de los beneficios. Sin embargo, nuestra postura se ha moderado debido a la mejora de las valoraciones y a la posibilidad de que surjan catalizadores políticos que favorezcan una revalorización. Por lo tanto, conservamos esta infraponderación, aunque con un margen más estrecho que antes.
Japón
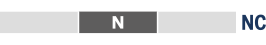
Permanecemos neutrales en renta variable japonesa. Los riesgos derivados de las subidas de tipos y del repunte del yen se han reducido en parte, al tiempo que el crecimiento generalizado de los beneficios, la reforma empresarial y el contexto reflacionista siguen jugando a favor de la renta variable japonesa. Aunque nuestra visión es cada vez más constructiva, preferimos esperar a un punto de entrada más atractivo antes de adoptar una posición sobreponderada.
Mercados emergentes
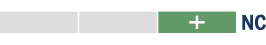
Mantenemos la sobreponderación en renta variable de mercados emergentes, aunque hemos moderado nuestra posición. Las valoraciones atractivas, así como la exposición a las cadenas de suministro de IA y semiconductores del norte de Asia refuerzan las perspectivas a largo plazo. Sin embargo, la rentabilidad superior de la región sigue concentrada en un número reducido de mercados. Asimismo, el crecimiento de los beneficios empresariales depende cada vez más de las compañías asiáticas que se benefician de la IA, en lugar de reflejar una evolución más generalizada de los mercados emergentes. El encarecimiento del petróleo y el aumento de los rendimientos de la deuda estadounidense también reducen el margen de maniobra de algunas economías emergentes en política monetaria, lo que aconseja una postura más prudente.
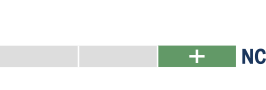
Seguimos ligeramente sobreponderados en duración global. Tras el reajuste de las valoraciones, los altos rendimientos nominales y reales mejoran la relación entre riesgo y rentabilidad a 12 meses, si bien haría falta un repunte más acusado para que los rendimientos sigan subiendo de forma sostenida. Los precios de mercado descuentan un crecimiento sólido impulsado por la IA, un aumento generalizado de la productividad, primas de plazo elevadas y bancos centrales con un sesgo relativamente restrictivo. Aunque es posible que los rendimientos sigan al alza, las valoraciones actuales son cada vez más difíciles de justificar, sobre todo si los elevados costes de financiación y de la energía empiezan a lastrar el crecimiento con mayor intensidad.
Estados Unidos
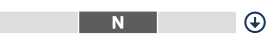
Hemos pasado de una sobreponderación a una posición neutral en tipos de interés estadounidenses. Los rendimientos siguen en niveles atractivos. No obstante, las señales de fortaleza del mercado laboral y la posibilidad de que el traspaso de costes a la inflación subyacente se intensifique podrían llevar a los inversores a revisar las perspectivas de evolución de los precios, lo que explica nuestra neutralidad.
Europa (excl. Reino Unido)
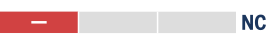
Mantenemos una infraponderación en deuda pública europea (excluido el Reino Unido), una postura que responde a nuestra visión sobre Alemania. Las señales de un mayor gasto en transporte e infraestructuras sociales apuntan a un impulso fiscal gradual, lo que podría presionar aún más al alza los rendimientos del Bund. La situación fiscal de Francia presenta importantes retos y las tensiones políticas limitan las posibilidades de lograr una consolidación creíble. Además, tras la notable ampliación de los diferenciales soberanos franceses, no parece justificado mantener una exposición infraponderada a la deuda del país. Sin embargo, preferimos mantener la cautela y esperar a un punto de entrada más atractivo antes de volver a posicionarnos.
Reino Unido
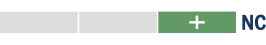
Seguimos sobreponderados en tipos del Reino Unido frente a Alemania. La deuda británica ya descuenta un riesgo fiscal y monetario considerable. Además, el Gobierno ha señalado que la credibilidad ante los mercados y las restricciones por el lado de la oferta serán cuestiones prioritarias. La debilidad del mercado laboral y la moderación de los efectos de segunda ronda de la inflación también podrían llevar a los mercados a anticipar menos subidas de tipos de las previstas actualmente. Este escenario favorecería una moderación de las primas de plazo británicas y de las expectativas sobre política monetaria.
Japón
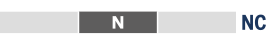
Permanecemos neutrales en deuda pública japonesa. La política fiscal todavía supone un importante viento en contra, por lo que podría ser necesaria una nueva intervención del Banco de Japón para restablecer la credibilidad de su estrategia monetaria.
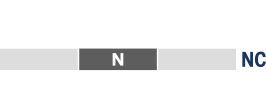
Nos mantenemos neutrales respecto al crédito. En nuestra opinión, la reciente ampliación de los diferenciales en deuda con grado de inversión, de alto rendimiento y de mercados emergentes ofrece atractivas oportunidades de valor. Sin embargo, estos tendrían que ampliarse aún más para justificar una postura más constructiva respecto al mercado en su conjunto. La financiación asociada a la IA también está acentuando las diferencias entre emisores. Los inversores prestan especial atención a sus necesidades de fondos, la generación de efectivo y la rentabilidad del gasto en infraestructuras.
Crédito con grado de inversión
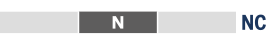
Nuestra posición en crédito con grado de inversión permanece neutral. A nivel regional, el contexto es algo más favorable en EE. UU. que en Europa. No obstante, las elevadas necesidades de financiación generan inquietud. Los inversores reclaman una mayor claridad sobre los objetivos de apalancamiento, los saldos mínimos de efectivo y las futuras emisiones. En general, aún no vemos razones suficientes para adoptar una postura más constructiva respecto al mercado en su conjunto.
Alto rendimiento
Mantenemos una visión neutral sobre el alto rendimiento, con preferencia por EE. UU. frente a Europa. Aunque la reciente ampliación de los diferenciales ha mejorado las valoraciones europeas, la incertidumbre fiscal y política, junto con la perspectiva de un aumento de las emisiones de «ángeles caídos», siguen siendo factores adversos. Preferimos esperar a que los tipos de interés y los mercados de deuda soberana europeos muestren una mayor estabilidad antes de ampliar la posición. Por ahora, optamos por permanecer al margen.
Mercados emergentes
Nos mantenemos neutrales en deuda de mercados emergentes. La ampliación de los diferenciales ha creado oportunidades de valor, por lo que nuestra postura es relativamente más constructiva que en otros segmentos del crédito. Sin embargo, el endurecimiento de las condiciones financieras globales aún entraña riesgos, y es probable que la evolución dependa más de las diferencias entre países que de la exposición general al mercado.
Nuestro posicionamiento en materias primas sigue siendo neutral. La escalada del conflicto en Oriente Medio ha impulsado al alza los precios de la energía y ha incrementado la incertidumbre, por lo que preferimos mantenernos al margen del petróleo. En cuanto al mercado del oro, las compras de los bancos centrales y los flujos hacia los ETF ofrecen un respaldo menos constante, mientras que los tipos de interés más elevados todavía suponen un obstáculo adicional. Por lo tanto, mantenemos una postura neutral.
Este análisis sobre asignación de activos ha sido elaborado por Wellington Solutions, equipo especializado en ofrecer soluciones de inversión centradas en el cliente, así como análisis y asesoramiento que abarcan desde la gestión integral de carteras hasta estrategias personalizadas por clase de activo y servicios de consultoría. Nuestra plataforma integra conocimientos en multiactivos, inversión basada en factores fundamentales y estrategias temáticas, con el objetivo de ofrecer una amplia gama de soluciones adaptadas a las metas de cada cliente. Si desea más información sobre cómo puede ayudarle Wellington Solutions a alcanzar sus objetivos de inversión, contacte con el equipo de ventas de Wellington o envíe un correo electrónico a solutions@wellington.com.
Aviso
Para uso exclusivo de inversores profesionales e institucionales. Toda inversión implica riesgos. Los mercados cotizados están sujetos a riesgos económicos, reglamentarios, políticos y vinculados a la confianza del mercado. Todos los inversores deben considerar los riesgos que pueden afectar a su capital antes de invertir. El valor de su inversión puede subir o bajar con respecto al momento de la inversión original. Si la estrategia no funciona como se espera, si no surgen oportunidades para aplicarla o el equipo no la pone en práctica satisfactoriamente, podría generar una rentabilidad insuficiente o pérdidas. La rentabilidad pasada no es un indicador fiable de los resultados futuros y las inversiones pueden perder valor.
Este documento se ha elaborado, y autorizado para uso interno, para inversores institucionales y profesionales específicos y sus asesores o para cualquier otro uso que pueda autorizar Wellington Management. Este documento o su contenido tienen vigencia en el momento de su redacción y no podrán reproducirse ni distribuirse parcial o íntegramente con ningún propósito sin el consentimiento expreso y por escrito de Wellington Management. Este documento no constituye asesoramiento en inversiones ni una oferta de venta u ofrecimiento para la compra de acciones u otros valores. En todos los casos, se recomienda a los inversores solicitar y leer una descripción o un prospecto actualizados de los servicios de inversión antes de elegir una gestora de inversiones o invertir en un fondo.
Las opiniones expresadas en el presente documento son responsabilidad de Wellington Solutions, se basan en información disponible y están sujetas a cambios sin previo aviso. Los equipos de gestión de carteras individuales pueden tener diferentes puntos de vista y tomar diferentes decisiones de inversión para distintos clientes. Aunque los datos externos utilizados se consideran fiables, no se garantiza su exactitud.
Este documento constituye una evaluación del mercado y del entorno económico en un momento determinado y no debe interpretarse como una previsión de acontecimientos futuros ni como una garantía de resultados. Las declaraciones prospectivas están sujetas a ciertos riesgos e incertidumbres. Los resultados, rentabilidades o rendimientos reales pueden diferir sustancialmente de los expresados o implícitos en este documento. La información presentada se basa en datos procedentes de fuentes que consideramos fiables; sin embargo, no garantizamos su exactitud ni exhaustividad. Este contenido no debe utilizarse como base principal para la toma de decisiones de inversión ni interpretarse como asesoramiento adaptado a las circunstancias específicas de ningún inversor. La rentabilidad histórica no garantiza los resultados futuros.
Los puntos de vista expresados en el presente documento son los de sus autores en el momento de su redacción. Otros equipos pueden tener puntos de vista distintos y tomar diferentes decisiones de inversión. El valor de su inversión puede pasar a ser mayor o menor con respecto al momento de la inversión original. Aunque los datos externos utilizados se consideran fiables, no se garantiza su exactitud. Destinado exclusivamente a inversores profesionales, institucionales o acreditados.
Expertos