- Investment Director
Anlageklassen
Anlagelösungen
Insights und märkte

Insights und märkte
Historisch betrachtet war der Zugang zu den privaten Unternehmen, die Innovationen wie KI, Cybersicherheit, Automatisierung und Blockchain-Technologie vorantreiben, in erster Linie institutionellen Anlegern vorbehalten. Dies ändert sich momentan. Durch die Entwicklung von Anlagevehikeln wie Evergreen-Fonds und das Wachstum eines robusteren Sekundärmarktes verändert sich der Venture Capital (VC)- und Growth Equity-Bereich, auf den inzwischen ca. 20% des breiteren Private-Equity-Ökosystems entfallen.1 Diese Entwicklungen ermöglichen neue Ansätze für Private-Equity-Anlagen, die einem breiteren Anlegerkreis Zugang zu innovativen Unternehmen eröffnen und neue Möglichkeiten für langfristige Renditen und Portfoliodiversifizierung bieten.
In diesem Artikel analysieren wir, wie sich private Unternehmen, die Kapitalbeschaffung und der Anlegerkreis vor dem Hintergrund dieses rasanten Wachstums verändern, und erläutern, wie Evergreen-Fonds im VC- und Growth Equity-Bereich die nächste Entwicklungsstufe in diesem Markt darstellen könnten.
Mit der zunehmenden Verfügbarkeit von privatem Kapital haben sich Zeitpunkt und Umfang einer Börsennotierung verändert, mit spürbaren Auswirkungen auf öffentliche wie private Märkte.
Zum einen warten Unternehmen länger mit dem Börsengang. Die durchschnittliche Zeit von der ersten Finanzierungsrunde bis zum Initial Public Offering (IPO) ist von ca. 5,5 Jahren (2016) auf 7,5 Jahre (2024) gestiegen.2 Warum? Nun, da im Growth Equity-Markt mehr Kapital zur Verfügung steht, haben Unternehmen mehr Flexibilität, um eine Börsennotierung zu verschieben (möglicherweise sogar auf unbestimmte Zeit). Aktuell gibt es drei private Unternehmen mit einem Unternehmenswert von mehr als USD 100 Mrd. 3, und viele weitere zeigen Potenzial für ähnlich hohe Mega-Cap-Bewertungen. In der Vergangenheit hätten sich Unternehmen dieser Größenordnung lange vor solchen Bewertungen für eine Börsennotierung entschieden. Heute ist das möglicherweise nicht mehr notwendig.
Zum anderen haben die Unternehmen beim Börsengang inzwischen ein recht anderes Profil (Abbildung 1). So sind sie häufig größer, was teilweise daran liegt, dass sie länger in privater Hand bleiben. Diese Entwicklung führt auch dazu, dass neu börsennotierte Unternehmen in der Regel langsamer wachsen, da der Börsengang meist erst dann erfolgt, wenn sich das Umsatzwachstum bereits verlangsamt hat und die Unternehmen profitabler und stabiler geworden sind. So lag das Umsatzwachstum bei VC-finanzierten Unternehmen in den letzten Jahren zum Zeitpunkt des Börsengangs unter 10%, verglichen mit durchschnittlich 26% zwischen 2010 und 2013.
Abbildung 1
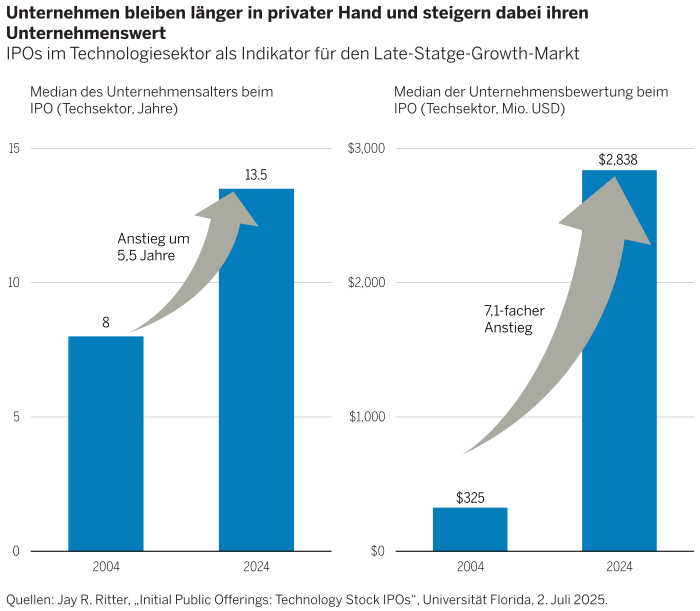
Dies bedeutet, dass Unternehmen ihre stärkste Wachstumsphase häufig vor der Börsennotierung verzeichnen. Für Anleger mit Zugang zu den privaten Märkten könnten sich so interessante Chancen ergeben. Während der Zugang zu den privaten Märkten in der Vergangenheit weitgehend institutionellen Anlegern vorbehalten war, steht er heute einem breiteren Anlegerkreis offen.
Nach dem von großer Euphorie geprägten Technologiezyklus im Jahr 2021 kam es zu einer Bewertungskorrektur an den privaten Märkten und die Marktdynamik hat sich verändert, insbesondere in den Bereichen Venture Capital und Growth Equity. Die Kapitalbeschaffungsaktivitäten institutioneller Investoren wie Pensionsfonds und Stiftungen haben sich stark abgeschwächt, da viele ihre Zielallokationen für die Anlageklasse bereits erreicht oder überschritten haben. Verschärft wurde dieses Problem durch die stark rückläufige Exit-Aktivität an den privaten Märkten sowie durch die mehrjährige Flaute bei Börsengängen, die 2022 begann und bis vor Kurzem anhielt. Der jüngste Anstieg der IPO-Aktivität stimmt uns aber optimistisch und wir sind zuversichtlich, dass diese künftig noch weiter zunehmen wird. Infolgedessen gestaltete sich die Kapitalbeschaffung über traditionelle Kanäle sowohl für etablierte VC- und Growth-Akteure als auch für neue Marktteilnehmer schwierig.
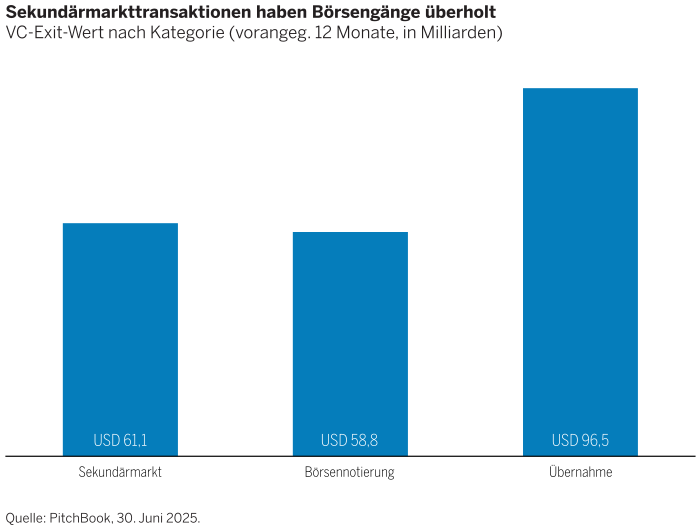
Diese Herausforderungen haben jedoch auch besondere Chancen geschaffen. Die Bewertungen sind von den irrational hohen Niveaus des Jahres 2021 wieder auf realistischere Niveaus zurückgegangen (wobei KI eine bemerkenswerte Ausnahme darstellt), und vielen Wachstumsunternehmen fehlt es an Kapital. Gleichzeitig haben sich Kapitalgeber und General Partner, die dringend auf Ausschüttungen aus ihren Anlagen am privaten Markt angewiesen sind, zunehmend dem Sekundärmarkt zugewandt, um einzelne Vermögenswerte oder Fondsanteile zu veräußern. Tatsächlich übertrafen US-amerikanische VC-Secondaries zuletzt erstmals den Exit-Wert bei IPOs, was auf Private-First-Strategien, Tender-Angebote und das Wachstum von SPVs zurückzuführen ist (Abbildung 2). Die Kombination aus Finanzierungsrunden mit attraktiveren Einstiegsbewertungen für Direktinvestitionen in Unternehmen und einem höheren Transaktionsvolumen am Sekundärmarkt eröffnet Chancen für flexibel einsetzbares Kapital.
Abbildung 2
Während sich der Weg vom Privatunternehmen an die Börse und das Umfeld für die Kapitalbeschaffung verändern, rückt ein weiterer Trend an den privaten Märkten zunehmend in den Fokus: der Aufstieg von Evergreen-Fonds.
Evergreen-Fonds, die vor mehr als einem Jahrzehnt in den USA erstmals aufkamen, sind eine Art offener Investmentfonds, der Privatanlegern – und nicht nur institutionellen Anlegern – Zugang zu den privaten Märkten bietet. Sie sind unbefristet, haben also kein festes Enddatum, und das Kapital wird sofort zum aktuellen Nettoinventarwert angelegt. Evergreen-Fonds zeichnen sich zudem in der Regel durch niedrigere Mindestanlagebeträge, eine einfachere Steuerberichterstattung, ein höheres Diversifizierungsniveau und eine bessere Kontrolle über die Liquidität aus als herkömmliche Partnerschaften am privaten Markt, wodurch viele der Hürden beseitigt werden, die typischerweise mit dem Zugang zu privaten Märkten verbunden sind.
Unserer Ansicht nach dürften Evergreen-Fonds angesichts der Größe des Marktes für vermögende Privatanleger in den kommenden Jahren an Beliebtheit gewinnen. Tatsächlich belief sich das Volumen der auf den Wealth-Bereich fokussierten Evergreen-Fonds zum Jahresende 2024 auf 427 Milliarden US-Dollar – eine Zahl, die bis zum Ende des Jahrzehnts voraussichtlich auf über 1 Billion US-Dollar ansteigen wird.4 Vermögensverwalter, die Kapital für Investitionen am privaten Markt einwerben, wenden sich heute stärker an diese Zielgruppe, die gerade erst beginnt, in private Märkte zu investieren – insbesondere da traditionelle Kapitalquellen im institutionellen Markt weiterhin begrenzt sind und viele institutionelle Anleger ihre Zielallokationen bereits erreicht oder überschritten haben.
Diese Anlageinstrumente sind zwar nicht neu, sie haben sich in der Vergangenheit jedoch in der Regel auf Immobilien und den Private-Credit-Bereich konzentriert. Da sie zunehmend Zugang zu einem breiteren Spektrum des privaten Anlageuniversums bieten, sehen wir größeres Potenzial für eine zunehmende Verbreitung in den verschiedenen Segmenten des Wealth-Marktes. Dies gilt möglicherweise insbesondere für die Bereiche Venture Capital und Growth Equity, die in der heutigen Evergreen-Fonds-Landschaft am privaten Markt unterrepräsentiert sind und oft übersehen werden. Obwohl VC- und Growth-Investitionen etwa 20% des Private-Equity-Marktes ausmachen, entfallen auf sie nur 0,3% der auf das Wealth-Segment fokussierten Evergreen-Fonds im privaten Markt. 5
Wir sind der Ansicht, dass das Zusammentreffen dieser Trends die Argumente für den Zugang zu den privaten Märkten für den VC- und Growth-Bereich über Evergreen-Fonds untermauern dürfte. Wir würden sogar so weit gehen zu sagen, dass angesichts der wachsenden Bedeutung dieses Ökosystems und eines Trends zur Spezialisierung am Wealth-Markt die weitere Expansion von Evergreen-Fonds in die Bereiche VC und Growth Equity als logischer nächster Entwicklungsschritt erscheint. Diese Entwicklung vollzieht sich zu einem interessanten Zeitpunkt nach der Marktkorrektur von 2022: Sowohl bei Direktinvestitionen in Unternehmen als auch bei Sekundärmarktinvestitionen bietet sich im Venture-Capital- und Growth-Equity-Bereich ein breites Chancenspektrum, vielfach zu attraktiveren Bewertungen. Unserer Ansicht nach ergibt sich daraus eine attraktive Möglichkeit für eine wachsende Zahl von Anlegern, Zugang zu diesem wichtigen Segment der privaten Märkte zu erhalten.
1 Preqin, „Preqin Benchmarks: Private Markets Performance Data Q1 2025“, 31. Dezember 2024. | 2 CBI Insights, „State of Venture“, 31. Dezember 2024. | 3 ebenda. | 4 Pitchbook, „2029 Private Market Horizons“, 1. Mai 2025. | 5 CBI Insights, „State of Venture“, 31. Dezember 2024.
Die zum Ausdruck gebrachten Ansichten sind diejenigen des Autors bzw. der Autorin zum Zeitpunkt der Verfassung dieses Dokuments. Andere Teams können andere Ansichten vertreten und andere Anlageentscheidungen treffen. Der Wert einer Anlage kann gegenüber dem Zeitpunkt der ursprünglichen Investition steigen oder sinken. Von externen Anbietern stammende Daten werden zwar als verlässlich erachtet, doch gibt es keine Garantie für ihre Richtigkeit. Nur für professionelle, institutionelle oder zugelassene Anleger.
Experten