Anlageklassen
Anlagelösungen
Insights und märkte

Insights und märkte
Nach wie vor sind Einkommen, Inflation und Beschäftigung entscheidend, um die Verbraucher und die Wirtschaft der USA zu verstehen. Das Vermögen der privaten Haushalte gehört jedoch zunehmend auch auf diese Liste. Das Finanzvermögen konzentriert sich auf wohlhabende Haushalte, während Millionen von Babyboomern mit beträchtlichen Beständen an Aktien, Immobilien und anderen Vermögenswerten in den Ruhestand gehen. Diese Kräfte verstärken die Verflechtung zwischen Finanzmärkten und Wirtschaftsaktivität und schaffen so Chancen und Risiken für Anleger.
In der Vergangenheit haben die Konsumausgaben die Wirtschaft angekurbelt und etwa zwei Drittel des BIP ausgemacht. In der Regel entfielen etwa 35% dieser Ausgaben auf die Haushalte mit dem höchsten Einkommen. Heute entspricht dies jedoch nicht mehr ganz der Realität, da dabei die zunehmende Bedeutung des Finanzvermögens außer Acht gelassen wird: Die obersten 20% der Haushalte halten 87% der US-Aktien. Steigende Märkte können somit ihre Kaufkraft erhöhen.1 Unter Berücksichtigung dieses Vermögenseffekts schätze ich, dass derzeit etwa 50% der gesamten Konsumausgaben auf die obersten 20% der Haushalte entfallen.
Dies legt nahe, dass die Konsumkraft widerstandsfähiger bleiben könnte als von einkommensbasierten Modellen angenommen. Außerdem verstärkt sich dadurch die „K-förmige“ Wirtschaft. Während wohlhabende Verbraucher weiterhin Geld für Erlebnisse und Dienstleistungen ausgeben können, stehen Haushalte mit geringerem Einkommen stärker unter Druck durch die Preisentwicklung.
Anlageimplikationen: Zu den Branchen, die potenziell von einem anhaltenden Vermögenseffekt profitieren könnten, zählen Finanzdienstleistungen (beispielsweise Vermögensverwalter), die Reise- und Freizeitbranche sowie Teile des Gesundheitswesens.
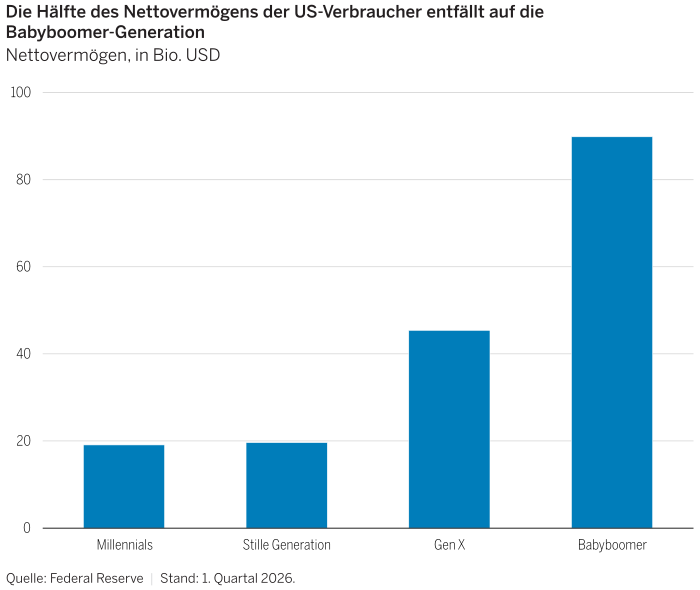
Wir befinden uns in den USA derzeit mitten in einem historischen demografischen Wandel. Zwischen 2024 und 2027 erreichen täglich rund 10.000 Babyboomer das 65. Lebensjahr. Die Welle von Amerikanern, die das Rentenalter erreichen, verlagert die Quelle der laufenden Ausgaben von den Löhnen zu angespartem Vermögen und staatlichen Leistungen. Und dieses angesammelte Vermögen ist beträchtlich: Die Babyboomer verfügen über etwa die Hälfte des gesamten Nettovermögens der privaten Haushalte in den USA (Abbildung 1).
Dieses Nettovermögen der privaten Haushalte umfasst beträchtliches Wohneigentum, und viele ältere Eigenheimbesitzer haben gute Gründe, nicht umzuziehen. Ein Verkauf kann zur Realisierung steuerpflichtiger Gewinne und zum Kauf einer weiteren, teuren Immobilie führen. Ein Verbleib in der eigenen Immobilie bewahrt hingegen die Flexibilität und bietet Vorteile bei der Nachlassplanung. Infolgedessen wird der Wohnimmobilienmarkt nicht nur durch die Hypothekenzinsen, sondern auch durch demografische und steuerliche Faktoren gebremst.
Anlageimplikationen: Diese Trends könnten Unternehmen begünstigen, die sich mit Hausrenovierungen anstelle von Hauskäufen befassen. Ebenso könnten Unternehmen profitieren, die Lösungen für das Wohnen im Alter in den eigenen vier Wänden oder andere Wohnformen für Senioren anbieten. Zu denjenigen, die wahrscheinlich relativ stark benachteiligt werden, gehören Erstkäufer von Wohnimmobilien sowie Unternehmen, die auf eine hohe Transaktionsaktivität am Wohnimmobilienmarkt angewiesen sind, wie beispielsweise Rechtstitelversicherer.
Die durch die Alterung der Bevölkerung bedingte Vermögensumschichtung wird die Finanzmärkte zweifellos verändern. Ihre Auswirkungen werden sich jedoch eher schrittweise entfalten, anstatt den jüngeren Generationen einen plötzlichen Geldsegen zu bescheren. Oft werden Vermögenswerte zunächst zwischen den Ehepartnern übertragen. Hinzu kommt, dass eine hohe Lebenserwartung, Gesundheitskosten, Spenden für wohltätige Zwecke und Steuern den Betrag verringern können, der letztendlich bei den Erben ankommt. Da die größten Erbschaften in der Regel an ohnehin schon wohlhabende Haushalte fließen, bleibt ein Großteil des Geldes möglicherweise angelegt, statt sofort ausgegeben zu werden.
Anlageimplikationen: Finanzintermediäre dürften zu den eindeutigsten Nutznießern gehören. Außerdem gehe ich davon aus, dass sich die Verteilung des Vermögens auf die verschiedenen Anlageklassen verändern wird, da jüngere Generationen im Vergleich zu älteren mehr Interesse an privaten oder Krypto-Vermögenswerten zeigen.
Angesichts der zunehmenden Abhängigkeit von Finanzanlagen ist die Wirtschaft anfälliger für einen Rückgang der Marktkurse (siehe Abbildung 2). Ein anhaltender Einbruch an den Aktienmärkten könnte die Ausgaben vermögender Haushalte dämpfen, Rentner dazu veranlassen, vorsichtiger zu werden, und gleichzeitig die staatlichen Steuereinnahmen aus Kapitalerträgen verringern. Die Auswirkungen der Märkte auf die Realwirtschaft könnten daher stärker ausfallen als in früheren Konjunkturzyklen.
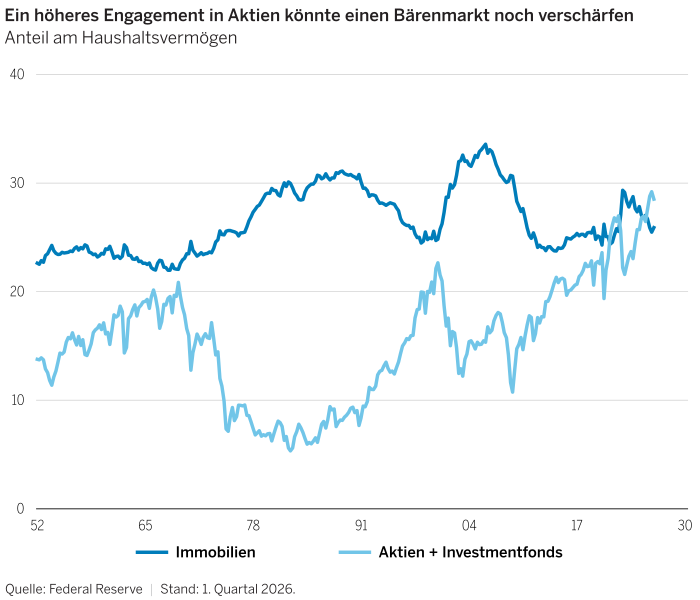
Anlageimplikationen: Zunächst könnte eine Stärkung des Schutzes vor Kursverlusten ratsam sein. So können beispielsweise bestimmte Long/Short- und Hedgefonds-Strategien bei einem Einbruch an den Aktienmärkten eine größere Widerstandsfähigkeit bieten. Zweitens sollten Möglichkeiten zur Ausweitung der Diversifizierung über verschiedene Anlageklassen und Regionen hinweg in Betracht gezogen werden. Beispielsweise können Sachwerte die Diversifizierung eines traditionellen Aktien- und Anleihenportfolios verbessern. Und schließlich ist ein flexibler Ansatz mit Rotationen empfehlenswert. Ein deutlicher Vermögensrückgang hätte Auswirkungen auf die Ausgaben, die Gewinne und die Marktführerschaft. Dadurch könnte sich das Schicksal vieler der oben genannten potenziellen Gewinner und Verlierer wenden. Aus diesem Grund kann die Flexibilität eines Portfolios ebenso wichtig sein wie dessen Absicherung.
1Quelle: Federal Reserve, Survey of Consumer Finances
Die zum Ausdruck gebrachten Ansichten sind diejenigen des Autors bzw. der Autorin zum Zeitpunkt der Verfassung dieses Dokuments. Andere Teams können andere Ansichten vertreten und andere Anlageentscheidungen treffen. Der Wert einer Anlage kann gegenüber dem Zeitpunkt der ursprünglichen Investition steigen oder sinken. Von externen Anbietern stammende Daten werden zwar als verlässlich erachtet, doch gibt es keine Garantie für ihre Richtigkeit. Nur für professionelle, institutionelle oder zugelassene Anleger.