Vierteljährlicher Asset-Allokationsausblick

Die Rally: Trotz Renditedruck ungebrochen?

•
10 Min. Lesezeit
2027-10-31
Archiviert info
Archivierte Inhalte sind weiterhin auf der Website verfügbar. Bitte beachten Sie das Datum der Veröffentlichung, wenn Sie diese älteren Inhalte lesen.
maoartwork
Supriya Menon, Head of Multi Asset Strategy - EMEA
maoartwork
Joshua Riefler, Product Reporting Lead
maoartwork

Kernaussagen

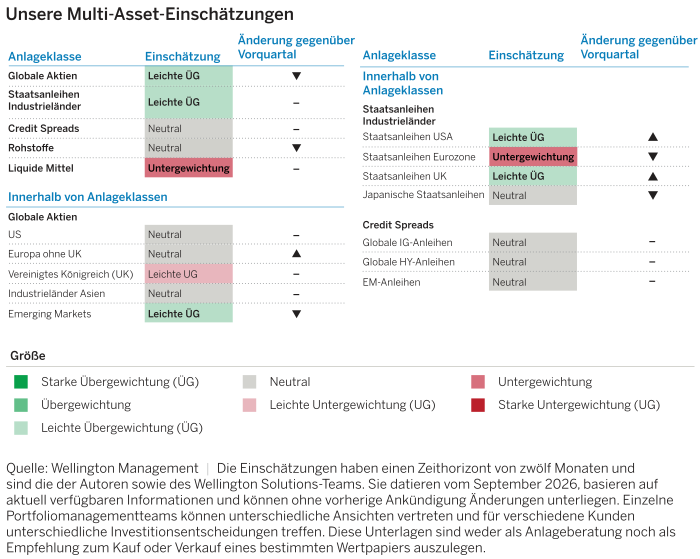
  • Wir haben unsere Einschätzung zu globalen Aktien von „übergewichten“ auf „moderat übergewichten“ zurückgestuft. Solide Unternehmensgewinne, die Widerstandsfähigkeit der Weltwirtschaft und anhaltende Investitionen im Bereich der künstlichen Intelligenz stützen unseren positiven Ausblick für die nächsten 12 Monate. Allerdings haben höhere Ölpreise, steigende Anleiherenditen sowie ein restriktiveres geld- und fiskalpolitisches Umfeld das kurzfristige Risiko-Rendite-Verhältnis verschlechtert.
  • Bei den Aktienmärkten ziehen wir die Emerging Markets gegenüber dem Vereinigten Königreich vor, auch wenn wir diese Präferenz deutlich zurückgeschraubt haben. Langfristig betrachtet profitieren die Emerging Markets weiterhin von attraktiven Bewertungen sowie von ihrer Einbindung in die KI-bezogenen Lieferketten in Ostasien. Aus taktischer Sicht haben wir unsere Einschätzung jedoch aufgrund der starken relativen Wertentwicklung und der nachlassenden Unterstützung durch die Schwäche des US-Dollar zurückgestuft. Gegenüber dem Vereinigten Königreich bleiben wir vorsichtig, da die Gewinnerwartungen angesichts des Wachstumsumfelds übermäßig optimistisch erscheinen.
  • Die Märkte haben eine weltweit straffere Geldpolitik bereits eingepreist, und nun beginnen die Zentralbanken, Zinserhöhungen umzusetzen. Dennoch haben die höheren Realrenditen einen attraktiveren Einstiegspunkt für Staatsanleihen geschaffen. Angesichts der deutlichen Einengung der Spreads bleiben wir bei unserer neutralen Einschätzung gegenüber Unternehmensanleihen.
  • Rohstoffe schätzen wir neutral ein. Der Nahostkonflikt hat sich auf Saudi-Arabien ausgeweitet. Dies hat zu einem Anstieg der Energiepreise geführt und die Unsicherheit weiter verstärkt. Bei Gold ergibt sich hinsichtlich der beiden wesentlichen Nachfragetreiber, den Käufen der Zentralbanken und den Zuflüssen in ETFs, ein gemischteres Bild aufseiten der Zentralbanken. Zinserhöhungen stellen einen zusätzlichen Belastungsfaktor dar. Allerdings haben sich die Bewertungen angepasst, was eine neutrale Einschätzung stützt.
  • Zu den Abwärtsrisiken zählen die Anfälligkeit der Aktienmärkte gegenüber raschen Zinserhöhungen, insbesondere wenn diese durch Inflation oder steigende Laufzeitprämien bedingt sind; die Fähigkeit des Marktes, ein hohes Emissionsvolumen bei Unternehmensanleihen und großvolumige Börsengänge aufzunehmen; eine abrupte Umkehr der Erwartungen hinsichtlich der Investitionen im Bereich der künstlichen Intelligenz; sowie anhaltende Störungen bei den Lieferketten für Öl und Raffinerieprodukte, die das Stagflationsrisiko erhöhen könnten. Zu den Aufwärtsrisiken zählen eine Beilegung des Nahostkonflikts, die zu einer raschen Wiederherstellung der Ölversorgung und einer Entlastung des Inflationsdrucks führt; eine anhaltende Ausweitung der Aktienmarktgewinne über den Technologiesektor hinaus; sowie niedrigere Anleiherenditen, sofern diese nicht auf ein deutlich schwächeres Wachstum aufgrund restriktiverer Finanzierungsbedingungen hindeuten.
Unsere Multi-Asset-Einschätzungen

Überblick

Das makroökonomische Umfeld ist für Anleger inzwischen anspruchsvoller geworden. Die Anleiherenditen sind deutlich gestiegen, da die hartnäckige Inflation, höhere Energiepreise und Sorgen über die Staatsverschuldung die Erwartungen an eine restriktivere Geldpolitik verstärkt haben.

Gleichzeitig stützt die anhaltende Begeisterung für KI weiterhin die Investitionstätigkeit, die Erwartungen an Produktivitätssteigerungen und die Unternehmensgewinne. Zusammengenommen haben diese Kräfte dazu beigetragen, die Aktienmarktrally auch angesichts höherer Zinsen aufrechtzuerhalten.

Mit Blick auf die kommenden zwölf Monate sind wir insgesamt weiterhin optimistisch, wenn auch etwas weniger ausgeprägt als zuvor. Wir sind der Ansicht, dass sich das Risikoprofil verschlechtert hat, weshalb wir beim Aktienengagement vorsichtiger vorgehen würden. Gleichzeitig sehen wir größeres Wertschöpfungspotenzial bei Staatsanleihen. In diesem Quartalsausblick gehen wir der Frage nach, in welchen Bereichen sich die Rally fortsetzen könnte und in welchen möglicherweise aufgrund steigender Renditen, Marktkonzentration und anderer Faktoren eine selektive Vorgehensweise gefragt ist.

Aktien

Wir haben unsere Einschätzung zu globalen Aktien von „übergewichten“ auf „moderat übergewichten“ zurückgestuft. Trotz außerordentlich starker Ergebnisse im zweiten Quartal, anhaltender Unterstützung durch Investitionen in die KI-Infrastruktur sowie einer soliden Gewinnverteilung hat sich das kurzfristige Risiko-Rendite-Verhältnis verschlechtert. Die Messlatte für positive Gewinnüberraschungen liegt nun deutlich höher. Zudem bringen das Tempo und das Ausmaß des Renditeanstiegs gewisse Risiken mit sich.

Wir sehen den KI-Investitionszyklus und dessen Auswirkungen auf die Gewinne weiterhin überwiegend positiv, da die Nachfrage nach Rechenleistung das Angebot nach wie vor deutlich übersteigt. Dennoch sind wir uns bewusst, dass die Gewinne bislang über dem Trend lagen, und gehen davon aus, dass sich ihr außergewöhnlich starkes Wachstum verlangsamen wird.

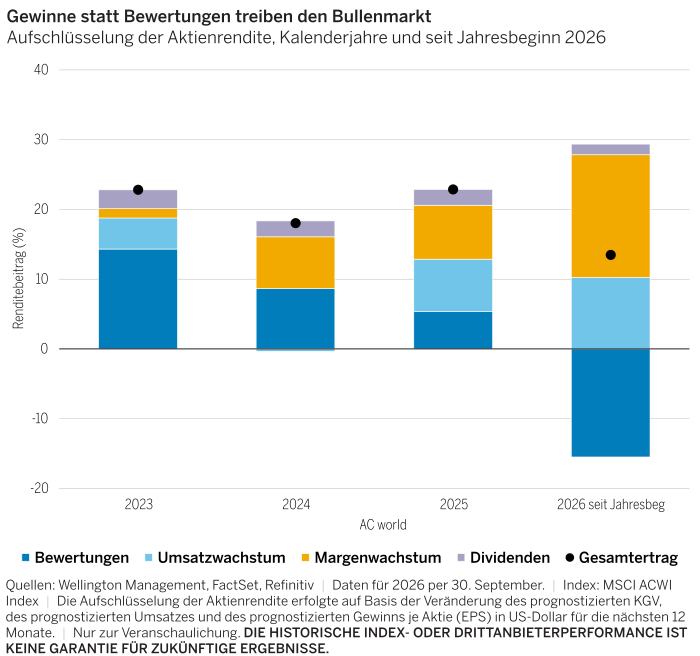
Ein Grund zur Sorge besteht darin, dass das Gewinnwachstum zwar von immer mehr Unternehmen getragen wird, die Marktbreite jedoch zurückgegangen ist. Die hohe Marktkonzentration bei KI-bezogenen Aktien, die von einem möglicherweise zyklischen Investitionsboom beeinflusst werden, lässt Zweifel daran aufkommen, dass die aktuellen Gewinnerwartungen vollständig erfüllt werden. In Verbindung mit den gestiegenen Zinsen haben diese Bedenken in diesem Jahr zu einem Rückgang der globalen Aktienbewertungskennzahlen um rund 15% geführt (siehe Abbildung 1).

Abbildung 1

Durchschnittliche Renditen nach Ölpreisschocks von über 20%: Stagflation

Außerdem ist anzumerken, dass höhere Renditen nicht zwangsläufig ein negatives Signal für Aktien darstellen. Höhere Renditen, die auf ein stärkeres Wachstum zurückzuführen sind, sind in der Regel verkraftbar. Problematischer sind Renditeanstiege, die durch höhere Ölpreise, Inflation oder eine steigende Laufzeitprämie bedingt sind – insbesondere, wenn der Anstieg rasch erfolgt. Bislang hat die Zinsvolatilität vor allem innerhalb des Aktienmarkts für Bewegung gesorgt, ohne sich wesentlich auf Indexebene niederzuschlagen. Der globale Index blieb im Quartal weitgehend unverändert.

In den kommenden Wochen und Monaten werden wir insbesondere auf solide Ergebnisse im dritten Quartal, eine Stabilisierung der Ölpreise und langfristigen Renditen, eine Entspannung der geopolitischen Lage sowie ein begrenztes Risiko einer weiteren geldpolitischen Straffung achten. Alternativ könnte eine deutliche Kurskorrektur am Aktienmarkt ohne Verschlechterung der Unternehmensgewinne eine attraktivere Einstiegsmöglichkeit eröffnen.

Entsprechend unserer allgemeinen Einstellung zu Aktien haben wir unsere Einschätzung zu Aktien der Emerging Markets (EM) von „übergewichten“ auf „moderat übergewichten“ gesenkt. Im Gegenzug haben wir unsere Empfehlung einer Untergewichtung britischer Aktien zurückgeschraubt. Höhere Ölpreise und US-Renditen schränken den Spielraum für politische Unterstützungsmaßnahmen bei bestimmten Aktien der Emerging Markets ein. Gleichzeitig konzentriert sich das Gewinnwachstum zunehmend auf asiatische Unternehmen, die von KI profitieren, anstatt eine breit angelegte Erholung der Emerging Markets widerzuspiegeln. Während sich die Emerging Markets seit Jahresbeginn allgemein erholt haben, sind China und Indien hinter dieser Entwicklung zurückgeblieben. In Lateinamerika spielen dagegen die Rohstoffpreise und die politischen Entwicklungen in Brasilien eine zunehmend wichtige Rolle. Das Vereinigte Königreich könnte dagegen von stabileren, energiegetriebenen Gewinnen sowie von anhaltenden M&A-Aktivitäten profitieren, die durch günstige Bewertungen gestützt werden.

Japan schätzen wir neutral ein. Der Markt hat eine starke Gewinnentwicklung auf breiter Front verzeichnet. Dies spiegelt sich in Aufwärtskorrekturen bei Banken und Industrieunternehmen sowie bei Halbleitern und KI-bezogenen Segmenten wider. Ein stärkerer Yen kann innerhalb des Marktes Gewinner und Verlierer hervorbringen, ohne dass es zu einer allgemeinen Schwäche kommt. Aufgrund der erheblichen makroökonomischen und politischen Unsicherheit bleiben wir aber neutral positioniert.

Die Bewertungen an den US-Aktienmärkten sind deutlich gesunken, was auf eine gewisse Skepsis hinsichtlich der Stärke der Gewinnentwicklung zurückzuführen ist. Der starke Anstieg der Realzinsen stellt einen zusätzlichen Gegenwind dar. Anhaltend starke Gewinne und eine Stabilisierung der Anleiherenditen könnten dazu führen, dass wir hier eine optimistischere Haltung einnehmen.

Rentenanlagen

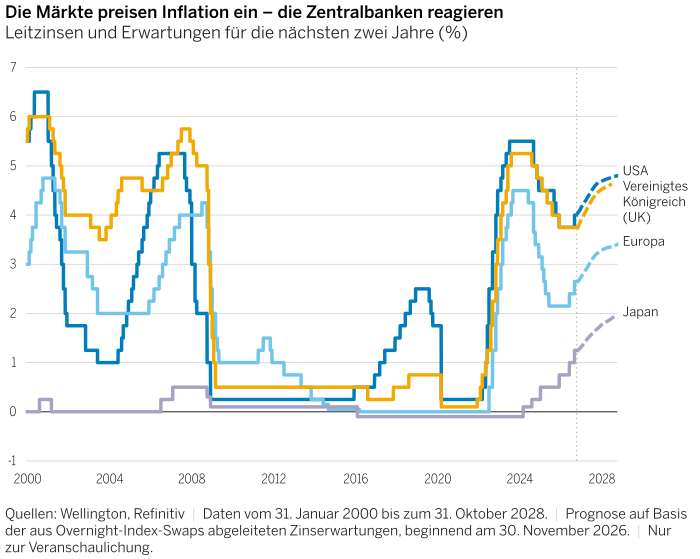
Die Renditen sind weltweit weiter langsam gestiegen und haben in einigen Fällen sogar ihre höchsten Werte seit Jahrzehnten erreicht. Gründe hierfür sind die hartnäckige Inflation, die weiterhin robuste Konjunktur und zunehmende Sorgen über die Staatsfinanzen. Die Wirtschaft und der Arbeitsmarkt haben sich als unerwartet widerstandsfähig erwiesen. Dadurch haben einige Zentralbanken nun die Möglichkeit, die Inflation mithilfe von Zinserhöhungen zu bekämpfen, ohne das Wirtschaftswachstum übermäßig zu schwächen. Die Neubewertung der Erwartungen hinsichtlich der Geldpolitik hat zwar die Renditen festverzinslicher Wertpapiere belastet, möglicherweise preisen die Märkte jedoch mehr Zinserhöhungen ein, als die Zentralbanken letztendlich vornehmen werden (siehe Abbildung 2). Dies könnte insbesondere dann der Fall sein, wenn der Krieg im Iran beendet wird, die Energieversorgung rasch wiederhergestellt wird und die Inflation dadurch schneller als erwartet zurückgeht. Der Aufwärtsdruck auf die Zinsen hat jedoch die nominalen und realen Renditen auf zunehmend attraktive Niveaus getrieben. Dies verbessert die Renditeaussichten für Staatsanleihen und untermauert unsere positive Einschätzung dieser Anlageklasse.

Abbildung 2

Herausragende Margen und Kapitalrenditen im Technologiesektor

Die Einstiegsrenditen sind ein wesentlicher Treiber der langfristigen Gesamtrenditen. Wir sind der Ansicht, dass das derzeit hohe Niveau einen attraktiveren Ausgangspunkt bietet als während eines Großteils des vergangenen Jahrzehnts. Sie bieten derzeit attraktive Carry-Erträge und könnten in bestimmten Sektoren Wertsteigerungspotenzial bieten, sollte sich das Wachstum abschwächen oder die Inflation schneller als erwartet nachlassen. Höhere Renditen könnten zudem die Eignung von Staatsanleihen als Mittel zur Diversifizierung von Portfolios verbessern und so dazu beitragen, eine Aktienmarktschwäche in einem Umfeld mit langsamerem Wachstum auszugleichen.

Weltweit könnten Unterschiede bei der Bewertung fiskalischer Risiken sowie etwaige Fehlentscheidungen der Zentralbanken bei ihren geldpolitischen Maßnahmen Relative-Value-Chancen eröffnen. Insgesamt behalten wir unsere Einschätzung einer moderaten Übergewichtung von Staatsanleihen der Industrieländer bei. Bei der regionalen Auswahl werden wir jedoch selektiver, um von diesen Bewertungsunterschieden zu profitieren.

Unsere Einschätzung zu US-amerikanischen und britischen Staatsanleihen haben wir von „neutral“ auf „leicht übergewichten“ angehoben. Angesichts der Aussicht auf eine Abschwächung des Wirtschaftswachstums erscheinen die Renditen attraktiv. Das könnte Anleihen mit längerer Laufzeit stützen. Im Gegensatz dazu haben wir unsere Einschätzung zu Staatsanleihen der Eurozone von „neutral“ auf „untergewichten“ herabgestuft, da anhaltende Sorgen um die Haushaltslage sowie ein hohes Emissionsvolumen die Bewertungen weiterhin belasten könnten. Japanische Staatsanleihen schätzen wir nun neutral ein.

Bei Unternehmensanleihen bleiben wir bei unserer neutralen Haltung. Auch wenn die Gesamtrenditen attraktiv sind und sich die Spreads zuletzt etwas ausgeweitet haben, bieten sie nur einen begrenzten Ausgleich für die vorherrschenden Abwärtsrisiken. Der Investitionsbedarf im Bereich der künstlichen Intelligenz wird zunehmend über die Credit-Märkte finanziert. Dabei machen Emissionen im Zusammenhang mit KI seit Jahresbeginn einen bedeutenden Anteil an den gesamten Emissionen festverzinslicher Wertpapiere aus. Wir beobachten, inwieweit sich daraus im Laufe der Zeit technische Herausforderungen, ein Konzentrationsrisiko im Bereich der KI sowie eine stärkere Streuung zwischen den Emittenten ergeben. Das Risiko-Rendite-Profil erscheint insgesamt ausgewogen, weshalb wir eine neutrale Einschätzung für angemessen halten.

Rohstoffe

Wir haben unsere Einschätzung zu Öl von „übergewichten“ auf „neutral“ zurückgestuft. Die Ölmärkte sehen sich mit einem kurzfristigen Defizit von etwa 5 Millionen Barrel pro Tag konfrontiert, obwohl die Liefermengen durch die Straße von Hormus gestiegen sind. Die physischen Energieflüsse haben sich als unerwartet widerstandsfähig erwiesen. Bei der Versorgung mit Diesel und Raffinerieprodukten ist es allerdings zu stärkeren Störungen gekommen. Wir gehen zudem davon aus, dass sich der Markt mittelfristig in Richtung eines Überschusses entwickeln wird. Gleichzeitig haben viele Länder ihre Lagerbestände bereits erheblich abgebaut. Da der Markt eher von geopolitischen Faktoren als von Fundamentaldaten bestimmt wird und die möglichen Entwicklungen stark auseinandergehen können, bleiben wir in unserer Einschätzung zurückhaltend. Die aufgrund der stark abfallenden Terminkurve (d. h. der Kontraktpreis für die zukünftige Lieferung von Öl liegt unter dem aktuellen Spot-Preis) erzielbaren Carry-Sätze sind unserer Ansicht nach sehr attraktiv. Angesichts der aktuellen Ölpreise sind wir aber in Bezug auf Long-Positionen vorsichtig.

Wir bleiben bei unserer neutralen Einschätzung für Gold. Wir sind der Ansicht, dass das Edelmetall bei der langfristigen Portfoliokonstruktion eine wichtige Rolle spielen kann – insbesondere als Diversifikationsinstrument in Zeiten der Dollarentwertung. Auf kurze Sicht sorgen hohe Realzinsen und eine weitere Straffung der Geldpolitik durch die Zentralbanken aber für ein weniger günstiges Umfeld. Was die Kapitalflüsse betrifft, so hat sich die Nachfrage nach Gold-ETFs von ihren Tiefstständen erholt. Die Käufe der Zentralbanken fallen zwar weiterhin positiv aus, sind aber uneinheitlich.

Anlageimplikationen

Halten Sie Ausschau nach Diversifizierungsmöglichkeiten: Da die Auswirkungen von KI, höheren Ölpreisen, steigenden Renditen und politischer Unsicherheit zu größeren Unterschieden zwischen Regionen, Sektoren und einzelnen Wertpapieren führen, sind wir der Ansicht, dass eine aktive Positionierung einen höheren Mehrwert bieten kann als ein breites Marktengagement.

Bleiben Sie in Bezug auf KI zuversichtlich, gehen Sie jedoch von moderateren Renditen an den Aktienmärkten aus: Unsere positive Einschätzung der Konjunktur- und Gewinnzyklen wird weiterhin durch Investitionen in KI und Produktivitätssteigerungen gestützt. Wir gehen allerdings davon aus, dass sich das Gewinnwachstum nach einer Phase außergewöhnlichen Wachstums verlangsamen wird. Wir sehen ein eher moderates Aufwärtspotenzial für globale Aktien und Aktien der Emerging Markets. Dabei sind die Unternehmensgewinne nach wie vor der wichtigste Renditetreiber.

Erwägen Sie angesichts steigender Realrenditen eine Erhöhung der Duration: Die Erwartungen der Märkte haben sich von einer lockeren Geldpolitik der Zentralbanken zu einer weitgehend synchronisierten Straffung verschoben, was die Realrenditen in die Höhe getrieben hat. Wir halten diese Korrektur für übertrieben und sind der Meinung, dass globale Staatsanleihen hierdurch aktuell attraktiv bewertet sind. Regionale Renditeunterschiede können ebenfalls Chancen für eine aktive Positionierung bieten.

Bleiben Sie bei Unternehmensanleihen selektiv, da die Spreads zu eng erscheinen: Die Spreads haben sich zwar etwas ausgeweitet, auf dem aktuellen Niveau sehen wir aber wenig Wertschöpfungspotenzial. Europäische Unternehmensanleihen weisen unserer Ansicht nach im Hinblick auf Schuldendienst und Verschuldungsgrad bessere Fundamentaldaten auf als ihre US-Pendants. Zudem sind sie weniger stark vom hohen Emissionsvolumen in den USA betroffen. Bei Anleihen der Emerging Markets dürften sich Chancen eher aus der Länderauswahl als aus einem breiten Marktengagement ergeben.

Die zum Ausdruck gebrachten Ansichten sind diejenigen der Autoren zum Zeitpunkt der Verfassung dieses Dokuments. Andere Teams können andere Ansichten vertreten und andere Anlageentscheidungen treffen. Der Wert einer Anlage kann gegenüber dem Zeitpunkt der ursprünglichen Investition steigen oder sinken. Von externen Anbietern stammende Daten werden zwar als verlässlich erachtet, doch gibt es keine Garantie für ihre Richtigkeit. Nur für professionelle, institutionelle oder zugelassene Anleger.

Experten

Bleiben Sie auf dem Laufenden mit den neusten Markteinblicken und Einschätzungen.

Lesen Sie mehr von unseren Experten