- Multi-Asset Portfolio Manager
Italia (Italy), Investitori professionali
Cambia sito
Questa è una panoramica mensile della view di asset allocation di Wellington Solutions aggiornata a settembre 2026. Include il posizionamento su azioni, obbligazioni e materie prime globali e integra l’analisi più approfondita che pubblichiamo nel nostro outlook trimestrale sull'asset allocation.
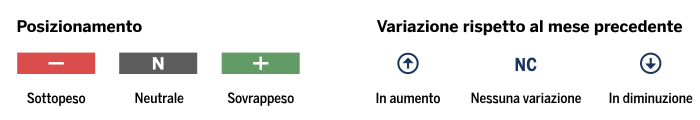
*Si fa presente che nell’Outlook trimestrale sull'asset allocation viene utilizzata una legenda più dettagliata.
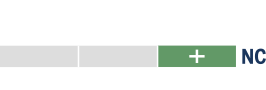
Manteniamo una view positiva sulle azioni globali, ma abbiamo ridotto il nostro sovrappeso. Utili solidi, un'economia globale resiliente e continui investimenti legati all'AI supportano le nostre prospettive costruttive a 12 mesi. Tuttavia, l'aumento dei prezzi del petrolio, l'incremento dei rendimenti obbligazionari e un contesto di politica monetaria più restrittivo hanno indebolito l'equilibrio rischio/rendimento a breve termine. A livello regionale, continuiamo a privilegiare i mercati emergenti rispetto al Regno Unito, ma abbiamo ridotto questa preferenza, mantenendo un orientamento neutrale altrove.
USA
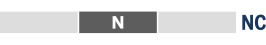
Manteniamo una posizione neutrale sulle azioni statunitensi. Riteniamo che la solidità degli utili e i continui investimenti legati all’intelligenza artificiale continuino a fornire sostegno, ma che queste dinamiche positive siano controbilanciate da una partecipazione sempre più ristretta ai rialzi di mercato, dagli interrogativi sul finanziamento e sulla sostenibilità del ciclo di investimenti nell’intelligenza artificiale, nonché dai potenziali fattori sfavorevoli derivanti dagli elevati livelli di emissioni previste. Nel loro insieme, questi fattori ci inducono a essere costruttivi sui fondamentali sottostanti, ma neutrali sulle azioni statunitensi.
Europa (Regno Unito escluso)
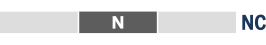
Il nostro orientamento neutrale sull’azionario europeo, escluso il Regno Unito, rimane invariato. Gli utili resilienti e il miglioramento del contesto macroeconomico hanno ridotto i rischi al ribasso che in precedenza sostenevano la nostra posizione più cauta. Tuttavia, le persistenti sfide strutturali e le considerazioni in termini di valutazione continuano a limitare il potenziale di rialzo, lasciando il bilancio dei rischi sostanzialmente equilibrato.
Regno Unito
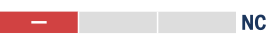
Manteniamo la sottoponderazione delle azioni britanniche rispetto alle emergenti. Pur in presenza di un contesto di crescita ancora debole, la resilienza degli utili del settore energetico, il proseguimento dell’attività di M&A e le valutazioni relativamente interessanti offrono un certo sostegno, inducendoci a ridurre il nostro sottopeso.
Giappone
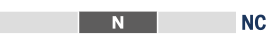
Manteniamo una posizione neutrale sulle azioni giapponesi. La solidità degli utili è stata generalizzata, con revisioni al rialzo nei settori bancario e industriale, nonché nei segmenti dei semiconduttori e dell'intelligenza artificiale. È inoltre probabile che un rafforzamento dello yen crei vincitori e vinti all’interno del mercato, anziché determinare una debolezza generalizzata. Tuttavia, le notevoli incertezze macroeconomiche e politiche continuano a limitare la nostra convinzione di passare a una posizione positiva.
Mercati emergenti
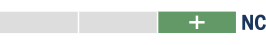
Manteniamo una sovraponderazione sull'azionario dei mercati emergenti, sebbene abbiamo moderato la nostra posizione in linea con la nostra view più misurata sull'azionario globale. Nel lungo periodo, le valutazioni interessanti e l'esposizione alle catene di approvvigionamento legate all'AI nell'Asia orientale continuano a essere fattori favorevoli. Dal punto di vista tattico, tuttavia, la forte performance relativa, la mancata estensione dei rialzi a un numero più ampio di titoli e i venti contrari derivanti dall'apprezzamento del dollaro statunitense giustificano una minore convinzione ai livelli attuali.
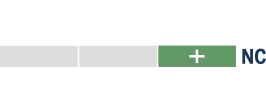
Manteniamo una modesta sovraponderazione sulla duration globale. I mercati hanno scontato una politica monetaria più restrittiva, con alcune banche centrali che hanno iniziato a procedere con gli aumenti dei tassi di interesse. Tuttavia, i rendimenti nominali e reali più elevati hanno migliorato il punto di partenza per i titoli di Stato, offrendo un carry interessante e un potenziale di apprezzamento del capitale. Ciò continua a sostenere la nostra posizione costruttiva.
USA
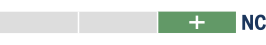
Manteniamo una sovraponderazione sui tassi statunitensi rispetto ai tassi tedeschi. Gli attuali livelli di rendimento offrono un carry interessante e potrebbero fornire un margine di apprezzamento del capitale se la crescita statunitense dovesse rallentare o l'inflazione dovesse diminuire più rapidamente del previsto. Sebbene i rischi fiscali e di emissione rimangano rilevanti sulla parte lunga, riteniamo che l'attuale livello dei rendimenti rappresenti un punto di partenza più interessante per i titoli di Stato statunitensi.
Europa (Regno Unito escluso)
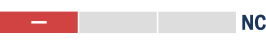
Manteniamo la nostra view di sottopeso sui titoli di Stato dell'Europa (Regno Unito escluso), sebbene tale sottoponderazione sia ora espressa solo attraverso i tassi tedeschi, poiché riteniamo che il crescente impatto del programma di stimolo fiscale possa esercitare un'ulteriore pressione al rialzo sui rendimenti dei Bund. Al contrario, abbiamo aggiornato la nostra valutazione sui tassi francesi passando da una sottopesatura a un posizionamento neutrale, alla luce dei recenti forti movimenti di mercato.
Regno Unito
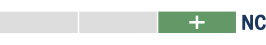
Manteniamo una sovraponderazione sui tassi britannici rispetto ai tassi tedeschi. I rendimenti dei gilt offrono un punto di partenza interessante, con un grado significativo di incertezza fiscale e di offerta già riflesso nelle valutazioni. Sebbene permangano le sfide legate all’esecuzione del bilancio e alle emissioni, riteniamo che i tassi britannici abbiano maggiori margini per sovraperformare rispetto a quelli tedeschi.
Giappone
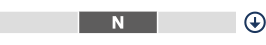
Siamo passati a una posizione neutrale sui titoli di Stato giapponesi, dopo aver mantenuto in precedenza una sovraponderazione molto modesta. Nonostante la rivalutazione, le prospettive di politica monetaria rimangono poco chiare e non riteniamo più che vi siano argomentazioni sufficientemente convincenti per mantenere una view positiva.
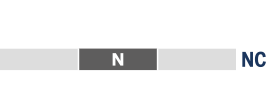
Non vediamo ancora fattori che possano indurci a modificare la nostra view neutrale sul credito. I rendimenti complessivi sono interessanti e gli spread si sono leggermente ampliati, ma le valutazioni offrono ancora una compensazione limitata per i rischi di ribasso. Stiamo inoltre monitorando il crescente ricorso ai mercati del credito per finanziare le spese in conto capitale legate all'AI, che potrebbero creare venti contrari di natura tecnica e una maggiore differenziazione tra gli emittenti. Nel complesso, queste considerazioni giustificano il nostro costante orientamento neutrale.
Credito investment grade
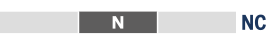
Manteniamo una view neutrale sul credito investment-grade. I fondamentali solidi potrebbero fornire supporto, ma gli spread offrono un valore limitato ai livelli attuali. A livello regionale, l’Europa offre un contesto relativamente più favorevole, con indicatori di leva finanziaria e di sostenibilità del debito più solidi e una minore esposizione ai significativi volumi di emissioni attesi negli Stati Uniti. Tuttavia, il recente sell-off dei titoli di Stato francesi ha avuto ripercussioni anche sugli spread corporate, inducendoci a mantenere il nostro orientamento neutrale.
High yield
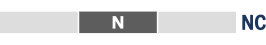
A nostro avviso, i mercati high yield continuano a essere sostenuti da un carry interessante e da aspettative di default generalmente stabili. Tuttavia, riteniamo anche che gli spread offrano una protezione limitata contro un significativo deterioramento del contesto economico o societario, il che ci porta a mantenere la nostra posizione neutrale.
Mercati emergenti
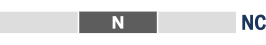
Abbiamo anche una posizione neutrale sul debito dei mercati emergenti. Dal nostro punto di vista, le valutazioni del mercato nel suo complesso offrono un’attrattiva limitata e le prospettive saranno probabilmente influenzate più dalle differenze tra i vari Paesi che da un miglioramento generalizzato della classe di attività. Ciò non ci consente di avere una convinzione sufficiente per adottare una visione più positiva.
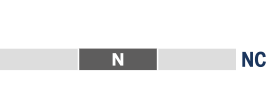
Restiamo neutrali sulle materie prime. L'estendersi del conflitto in Medio Oriente ha spinto al rialzo i prezzi dell'energia e ha aumentato l'incertezza, rafforzando la nostra posizione neutrale sul petrolio. Per quanto riguarda l'oro, le due fonti di domanda rappresentate dalle banche centrali e dagli investitori in ETF stanno diventando meno allineate, mentre i tassi di interesse più elevati rappresentano un ulteriore ostacolo. Manteniamo una posizione neutrale per il momento.
Queste opinioni di asset allocation sono elaborate dal team Solutions di Wellington Management, che offre soluzioni di investimento orientate al cliente, ricerca e consulenza che spaziano dalle soluzioni per l’intero portafoglio a partnership personalizzate su singole asset class e servizi di consulenza. La nostra piattaforma di soluzioni integra competenze multi-asset, strategie basate su fattori fondamentali e approcci tematici per rispondere a una vasta gamma di obiettivi e risultati attesi da parte della clientela. Se desideri discutere delle tue esigenze di investimento e di come il team Solutions possa supportarti, contatta il tuo referente Wellington o scrivi a solutions@wellington.com.
Informazioni importanti
Destinato esclusivamente a investitori professionali. Tutti gli investimenti comportano dei rischi. I mercati degli investimenti sono soggetti a rischi economici, normativi, del sentiment di mercato e politici. Prima di investire, è opportuno considerare i rischi a cui potrebbe essere esposto il capitale. Il valore dell'investimento può aumentare o diminuire rispetto al valore dell'investimento iniziale. Qualora le strategie di investimento non funzionino come previsto, non emergano opportunità per attuare tali strategie o il team non riesca a metterle in atto con successo, un fondo potrebbe sottoperformare o subire delle perdite. Le performance passate non costituiscono un indicatore affidabile dei risultati futuri e gli investimenti possono perdere valore.
Il presente materiale è stato predisposto e approvato per essere utilizzato esclusivamente da determinati investitori professionali e istituzionali e dai loro consulenti, nonché per qualsiasi altro utilizzo eventualmente autorizzato da Wellington Management. Il presente materiale e/o i suoi contenuti sono aggiornati al momento della redazione e non possono essere riprodotti o distribuiti, in toto o in parte, per nessuna ragione, senza l'esplicito consenso scritto di Wellington Management. Il presente materiale non può considerarsi una consulenza d’investimento né un’offerta di vendita o una sollecitazione di richieste di acquisto di azioni o altri titoli. Si raccomanda agli investitori di ottenere e leggere sempre la descrizione o il prospetto aggiornato dei servizi d’investimento prima di decidere se nominare un gestore degli investimenti o investire in un fondo.
I pareri espressi nel presente documento sono quelli di Wellington Solutions, si basano sulle informazioni disponibili e sono soggetti a modifica senza preavviso. I singoli team di gestione possono esprimere pareri differenti e prendere decisioni di investimento diverse per clienti diversi. Sebbene i dati di terze parti utilizzati siano ritenuti affidabili, non se ne garantisce l’esattezza.
Questo materiale rappresenta una valutazione del mercato e del contesto economico in un momento specifico e non costituisce una previsione di eventi futuri né una garanzia di risultati futuri. Le dichiarazioni previsionali sono soggette a determinati rischi e incertezze. I risultati, le performance o i rendimenti effettivi potrebbero differire in misura significativa da quanto espresso o implicito. Le informazioni si basano su dati raccolti da fonti che riteniamo affidabili. Tuttavia, non se ne garantisce l’accuratezza, non si pretende che siano complete e non sono destinate a costituire la base primaria per decisioni di investimento. Non devono inoltre essere interpretate come consulenza in grado di soddisfare le specifiche esigenze di investimento di alcun investitore. I risultati passati non sono indicativi dei risultati futuri.
Le opinioni espresse sono quelle degli autori alla data di redazione. Altri team potrebbero avere opinioni diverse e prendere decisioni di investimento differenti. Il valore finale dell’investimento potrebbe essere superiore o inferiore a quello dell’investimento iniziale. Sebbene i dati di terze parti utilizzati siano ritenuti affidabili, non se ne garantisce l’esattezza. Destinato esclusivamente a investitori professionali, istituzionali o accreditati.
I nostri esperti


Resta aggiornato con i contenuti sugli ultimi approfondimenti di mercato