- Multi-Asset Portfolio Manager
Italia (Italy), Investitori professionali
Cambia sito
Questo articolo presenta le view di asset allocation di Wellington Solutions aggiornate ad agosto 2026. Include il posizionamento su azioni, obbligazioni e materie prime a livello globale e integra l’analisi più approfondita che pubblichiamo nel nostro outlook trimestrale sull'asset allocation.
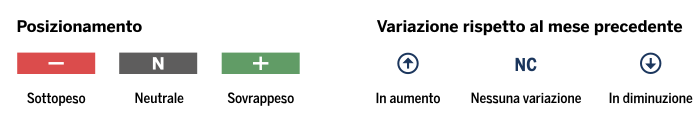
*Si fa presente che nell’Outlook trimestrale sull'asset allocation viene utilizzata una legenda più dettagliata.
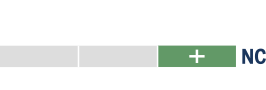
Manteniamo un moderato sovrappeso sulle azioni globali. Il contesto fondamentale continua a essere favorevole, ma la solida performance dei mercati registrata finora quest'anno, unita a un quadro macroeconomico e geopolitico meno lineare, suggerisce un approccio costruttivo ma prudente. A livello regionale, continuiamo a privilegiare i mercati emergenti (ME) rispetto al Regno Unito, mentre adottiamo una posizione neutrale sulle azioni europee e manteniamo un posizionamento neutrale su Stati Uniti e Giappone.
USA
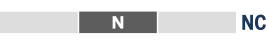
Manteniamo invariata la nostra posizione neutrale sulle azioni statunitensi. Sono aumentati i dubbi sulla tenuta del ciclo di investimento nell'intelligenza artificiale, in particolare alla luce delle preoccupazioni relative agli accordi di finanziamento circolare e alla dipendenza da un numero relativamente limitato di partecipanti. Nei prossimi 12 mesi, l'incremento previsto delle emissioni potrebbe contribuire a contenere i rendimenti. Nel complesso, continuiamo a ritenere favorevoli i fattori sottostanti, ma preferiamo concentrare le nostre preferenze regionali su altri mercati azionari.
Europa (Regno Unito escluso)
Abbiamo adottato una posizione neutrale sulle azioni europee, Regno Unito escluso. La regione ha registrato una stagione degli utili solida, mentre il quadro macroeconomico mostra segnali di miglioramento. Complessivamente, questi sviluppi hanno attenuato i rischi al ribasso che in precedenza sostenevano la nostra posizione di sottopeso. Tuttavia, le sfide strutturali e le considerazioni sulla valutazione continuano a limitare il potenziale rialzo.
Regno Unito
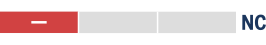
Manteniamo la nostra moderata sottoponderazione sulle azioni britanniche. Le prospettive sugli utili per il mercato delle large cap rimangono strettamente legate al settore energetico, mentre individuiamo relativamente pochi fattori in grado di innescare una maggiore crescita degli utili nel mercato più ampio. Nonostante le valutazioni rimangano relativamente interessanti, le prospettive degli utili risultano meno convincenti rispetto a quelle dei mercati emergenti, rafforzando così la nostra continua preferenza per questi ultimi.
Giappone
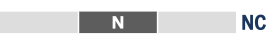
La nostra posizione sulle azioni giapponesi resta neutrale. Gli utili si sono mantenuti solidi, mentre i progressi nelle riforme aziendali continuano a sostenere la crescita nel medio periodo. Tuttavia, la crescente incertezza sulle politiche fiscali e monetarie, unita alla conseguente volatilità dei mercati valutari e macroeconomici, potrebbe indebolire il sentiment e spingerci, per il momento, a mantenere un approccio attendista.
Mercati emergenti
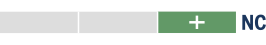
Manteniamo una posizione di sovrappeso sui mercati emergenti (ME), pur riducendola marginalmente dopo la recente ripresa. I mercati emergenti restano la nostra regione preferita, sostenuti dalla loro esposizione alla catena di approvvigionamento dell'IA e da prospettive di crescita degli utili più favorevoli rispetto ad altri mercati, in particolare al Regno Unito. L'indebolimento del dollaro statunitense e aspettative meno restrittive sui tassi d'interesse offrono ulteriore supporto, ma la solida performance registrata dall'inizio dell'anno suggerisce di adottare un posizionamento più misurato.
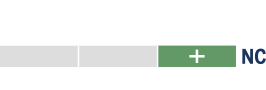
Manteniamo una modesta sovraponderazione sulla duration globale. I rendimenti iniziali elevati e il carry interessante supportano la nostra visione positiva. Prevediamo che i rendimenti diminuiranno nel tempo, ma per ora la nostra posizione è moderata dalla persistente incertezza sui prezzi petroliferi, sulla politica fiscale e sull'offerta a lungo termine. A livello regionale, continuiamo a vedere interessanti opportunità di valore relativo nei mercati dei titoli di Stato.
USA
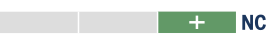
Manteniamo una sovraponderazione sui tassi statunitensi rispetto ai tedeschi. I dati statunitensi più recenti hanno sorpreso positivamente, ma riteniamo che ciò sia la prova di una stabilizzazione piuttosto che di una rinnovata accelerazione della crescita. Sebbene i rischi fiscali e legati alle emissioni rimangano rilevanti per i titoli a più lunga scadenza, riteniamo che la soglia per un'ulteriore svendita sostanziale dei tassi statunitensi sia relativamente alta ai livelli attuali.
Europa (Regno Unito escluso)
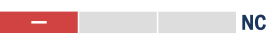
Manteniamo una posizione di sottopeso dei titoli di Stato dell'Europa (Regno Unito escluso), in linea con le nostre view sia sulla Germania che sulla Francia. In Germania, il miglioramento dei dati economici e il graduale stimolo fiscale potrebbero esercitare una pressione al rialzo sui rendimenti dei Bund nel corso del tempo. In Francia, le prospettive limitate di un consolidamento fiscale credibile e la persistente incertezza politica determinano la nostra posizione di sottopeso.
Regno Unito
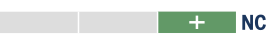
Continuiamo a credere nella sovraponderazione dei tassi britannici rispetto a quelli francesi. Entrambi i mercati affrontano sfide fiscali, ma riteniamo che i rendimenti dei gilt britannici riflettano già un grado significativo di incertezza fiscale. Sebbene permangano le sfide relative all'esecuzione e all'emissione del bilancio, il Regno Unito ha un potenziale percorso più chiaro verso la stabilizzazione fiscale rispetto alla Francia, dove la continua frammentazione politica e le imminenti elezioni limitano le prospettive di un consolidamento credibile.
Giappone
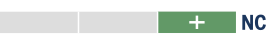
Manteniamo una modesto sovrappeso sui titoli di Stato giapponesi. Le incertezze legate alle politiche fiscali e monetarie permangono, ma riteniamo che il significativo repricing dei rendimenti compensi sempre più gli investitori per tali rischi.
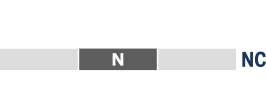
Manteniamo una posizione neutrale sul credito. Gli spread rimangono contenuti nei mercati sia investment grade che high yield. Senza un chiaro catalizzatore per un peggioramento delle inadempienze, non vediamo la ragione di passare a una sottoponderazione. Allo stesso tempo, le valutazioni attuali lasciano poco spazio per un'ulteriore compressione, con conseguente profilo rischio/rendimento equilibrato.
Credito investment grade
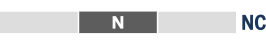
Manteniamo una posizione neutrale sul credito investment grade. I rendimenti all-in rimangono interessanti e i fondamentali sono solidi, ma gli spread sono ridotti e offrono uno spazio limitato per un'ulteriore compressione.
High yield
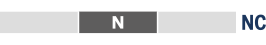
Manteniamo una visione neutrale sul credito high yield. Il carry rimane favorevole e non vediamo un netto peggioramento delle inadempienze, ma gli spread ridotti lasciano un valore limitato ai livelli attuali.
Mercati emergenti
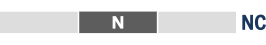
Manteniamo un posizionamento neutrale sul debito dei mercati emergenti. Sebbene gli spread complessivamente contenuti limitano l'attrattiva dell'asset class, la dispersione presente sul mercato crea opportunità selettive tra i titoli di credito a rendimento più elevato. Nel complesso, tuttavia, le valutazioni non sono sufficientemente allettanti da giustificare una posizione di sovrappeso.
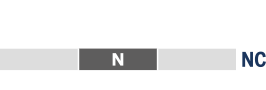
Manteniamo una posizione neutrale sulle materie prime, rimanendo neutrali sia sul petrolio che sull'oro. Per quanto riguarda il petrolio, i vincoli relativi alle forniture a breve termine e i rischi geopolitici potrebbero sostenere i prezzi, ma la prospettiva di un'offerta più forte e di un potenziale surplus a medio termine limita la possibilità di una visione più positiva. Per l'oro, la domanda delle banche centrali continua a fornire un certo supporto, ma gli acquisti sono diventati meno costanti e i flussi sugli ETF sull'oro si sono indeboliti. Cercheremmo un allineamento più chiaro della domanda prima di diventare più ottimisti.
Queste opinioni di asset allocation sono elaborate dal team Solutions di Wellington Management, che offre soluzioni di investimento orientate al cliente, ricerca e consulenza che spaziano dalle soluzioni per l’intero portafoglio a partnership personalizzate su singole asset class e servizi di consulenza. La nostra piattaforma di soluzioni integra competenze multi-asset, strategie basate su fattori fondamentali e approcci tematici per rispondere a una vasta gamma di obiettivi e risultati attesi da parte della clientela. Se desideri discutere delle tue ambizioni di investimento e di come il team Solutions possa supportarti, contatta il tuo referente Wellington o scrivi a solutions@wellington.com.
Informazioni importanti
Destinato esclusivamente a investitori professionali. Tutti gli investimenti comportano dei rischi. I mercati degli investimenti sono soggetti a rischi economici, normativi, del sentiment di mercato e politici. Prima di investire, è opportuno considerare i rischi a cui potrebbe essere esposto il capitale. Il valore dell'investimento può aumentare o diminuire rispetto al valore dell'investimento iniziale. Qualora le strategie di investimento non funzionino come previsto, non emergano opportunità per attuare tali strategie o il team non riesca a metterle in atto con successo, un fondo potrebbe sottoperformare o subire delle perdite. Le performance passate non costituiscono un indicatore affidabile dei risultati futuri e gli investimenti possono perdere valore.
Il presente materiale è stato predisposto e approvato per essere utilizzato esclusivamente da determinati investitori professionali e istituzionali e dai loro consulenti, nonché per qualsiasi altro utilizzo eventualmente autorizzato da Wellington Management. Il presente materiale e/o i suoi contenuti sono aggiornati al momento della redazione e non possono essere riprodotti o distribuiti, in toto o in parte, per nessuna ragione, senza l'esplicito consenso scritto di Wellington Management. Il presente materiale non può considerarsi una consulenza d’investimento né un’offerta di vendita o una sollecitazione di richieste di acquisto di azioni o altri titoli. Si raccomanda agli investitori di ottenere e leggere sempre la descrizione o il prospetto aggiornato dei servizi d’investimento prima di decidere se nominare un gestore degli investimenti o investire in un fondo.
I pareri espressi nel presente documento sono quelli di Wellington Solutions, si basano sulle informazioni disponibili e sono soggetti a modifica senza preavviso. I singoli team di gestione possono esprimere pareri differenti e prendere decisioni di investimento diverse per clienti diversi. Sebbene i dati di terze parti utilizzati siano ritenuti affidabili, non se ne garantisce l’esattezza.
Questo materiale rappresenta una valutazione del mercato e del contesto economico in un momento specifico e non costituisce una previsione di eventi futuri né una garanzia di risultati futuri. Le dichiarazioni previsionali sono soggette a determinati rischi e incertezze. I risultati, le performance o i rendimenti effettivi potrebbero differire in misura significativa da quanto espresso o implicito. Le informazioni si basano su dati raccolti da fonti che riteniamo affidabili. Tuttavia, non se ne garantisce l’accuratezza, non si pretende che siano complete e non sono destinate a costituire la base primaria per decisioni di investimento. Non devono inoltre essere interpretate come consulenza in grado di soddisfare le specifiche esigenze di investimento di alcun investitore. I risultati passati non sono indicativi dei risultati futuri.
Le opinioni espresse sono quelle degli autori alla data di redazione. Altri team potrebbero avere opinioni diverse e prendere decisioni di investimento differenti. Il valore finale dell’investimento potrebbe essere superiore o inferiore a quello dell’investimento iniziale. Sebbene i dati di terze parti utilizzati siano ritenuti affidabili, non se ne garantisce l’esattezza. Destinato esclusivamente a investitori professionali, istituzionali o accreditati.
I nostri esperti


Resta aggiornato con i contenuti sugli ultimi approfondimenti di mercato