Im vergangenen Jahrzehnt sind Secondaries im Private-Equity-Bereich – also die Übertragung einer Private-Equity-Fondsbeteiligung von einem Anleger auf einen anderen – populärer geworden, was sowohl Anlegern als auch Fondsmanagern zugutekommen könnte.
Aus unserer Sicht ist diese Entwicklung aus zwei Gründen positiv für das Private-Markets-Ökosystem:
- Unternehmen, die in Secondaries investieren, können dazu beitragen, Anlegern in Privatmarktfonds, auch Limited Partner (LPs) genannt, Liquidität bereitzustellen.
- Sie können zudem den Managern solcher Fonds, auch General Partner (GPs) genannt, Kapital zur Verfügung stellen, wenn sie den Wert ihrer Anlagen maximieren möchten.
In diesem Artikel untersuchen wir diese beiden wichtigen Funktionen und analysieren die potenziellen Vorteile von Secondaries, die in allen Anlageklassen nützlich sein können, besonders aber im Venture- und Growth-Bereich.
Secondaries als zunehmend wichtige Liquiditätslösung
Secondaries können an den ansonsten vergleichsweise illiquiden privaten Kapitalmärkten für zusätzliche Liquidität sorgen. Tatsächlich haben Privatmarktfonds zwar verschiedene potenzielle Vorteile gegenüber ihren Pendants am öffentlichen Markt (z.B. ein höheres Renditepotenzial bei geringerer Volatilität1), für viele besteht ihr größter Nachteil aber in der mangelnden Liquidität.
Geschlossene Fonds, die den Großteil des Fondsuniversums am privaten Markt ausmachen, verfügen über keinen eigenen Liquiditätsmechanismus. Im Gegensatz zu den öffentlichen Märkten gibt es in diesem Bereich keine organisierte Börse, über die ein Anleger eine Beteiligung an einem Fonds auf einen anderen Anleger übertragen kann.
LPs gehen in der Regel Kapitalzusagen für private Fonds mit der Absicht ein, für einen längeren Zeitraum investiert zu bleiben. Dies ist normalerweise eine Bedingung für eine Beteiligung an dem Fonds. Es gibt aber auch verschiedene Gründe, weshalb ein LP unter Umständen seine Beteiligung früher verkaufen möchte – eine Neuausrichtung des Portfolios, regulatorische Änderungen oder Liquiditätsdruck beispielsweise. Dies kann problematisch sein, da ein solcher LP einen anderen LP finden muss, der seine Verpflichtung übernimmt.
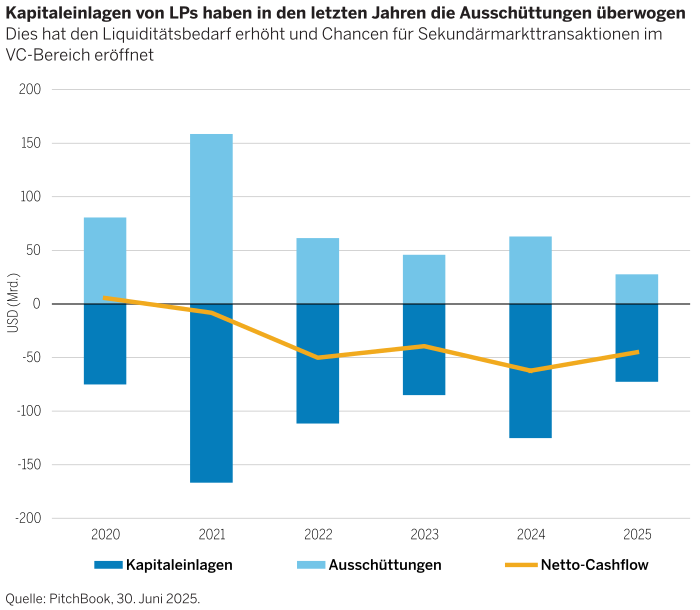
Investoren am Sekundärmarkt könnten hier eine Lösung bieten. Da es für Privatmarktanlagen in der Regel keinen offenen Handelsplatz wie für börsennotierte Wertpapiere gibt, können diese Sekundärmarktinvestoren direkt mit dem LP, der Liquidität benötigt, Konditionen aushandeln und eine Transaktion abschließen, indem sie dessen Beteiligung an dem Privatmarkfonds gegen eine entsprechende Zahlung übernehmen. Im VC-Bereich gab es zudem in den letzten Jahren nur wenige Exits. Dies hat dazu geführt, dass die Kapitalabrufe bei LPs deutlich über den Ausschüttungen an LPs lagen. Secondaries könnten die Liquidität bieten, an der es in diesem Bereich mangelt (Abbildung 1).