Anlageperspektiven

Ist KI das neue China? Drei Lehren für Anleger

•
7 Min. Lesezeit
2027-10-31
Archiviert info
Archivierte Inhalte sind weiterhin auf der Website verfügbar. Bitte beachten Sie das Datum der Veröffentlichung, wenn Sie diese älteren Inhalte lesen.
2293224701
Wendy Cromwell, CFA, Head of Sustainable Investment
2293224701

Kernaussagen

  • Der Aufstieg Chinas ist möglicherweise eine gute Analogie, um die potenzielle wirtschaftliche Tragweite von KI zu verstehen. Durch KI könnten sich Energienachfrage, Investitionen, Produktivität, Arbeitsmärkte und die Wettbewerbsfähigkeit im Ländervergleich grundlegend verändern.
  • Damit dürften sich Chancen über die heute führenden KI-Unternehmen hinaus ergeben. Anleger sollten auf der Suche nach den Erfolgskandidaten das gesamte Spektrum der öffentlichen und privaten Märkte in den Blick nehmen, etwa in den Bereichen Infrastruktur, Energie, Rohstoffe und Wasserlösungen sowie Unternehmen, die mithilfe von KI ihre Produktivität steigern.
  • Mit der Weiterentwicklung des KI-Zyklus könnte sich die Marktführerschaft verschieben. Da mit Engpässen und Überinvestitionen zu rechnen ist und sich die Gewinner und Verlierer im Laufe der Zeit verändern dürften, könnten aktives Management, Bewertungsdisziplin und ein flexibler, anlageklassenübergreifender Ansatz entscheidend sein.

Was, wenn wir es bei KI nicht nur mit dem nächsten großen Technologiezyklus, sondern mit einem makroökonomischen Schock von ähnlicher Tragweite wie der wirtschaftliche Aufstieg Chinas zu tun haben? Vergleiche mit Eisenbahnbau, Telekommunikation und Internet vermitteln einen Eindruck davon, wie schnell sich künstliche Intelligenz verbreiten könnte. Aber die Integration Chinas in die Weltwirtschaft ist vielleicht eine bessere Analogie, um die Tragweite der Disruption zu verstehen, die mit KI auf uns zukommt.

Wie mit dem Erstarken der chinesischen Volkswirtschaft könnten sich mit KI Energienachfrage, Investitionen, Produktivität, Arbeitsmärkte und die Wettbewerbsfähigkeit im Ländervergleich grundlegen verändern, mit überraschenden Gewinnern und Verlierer. Für Anleger lassen sich aus diesem Vergleich wichtige Rückschlüsse auf die Auswirkungen der KI auf Märkte und Portfolios im Laufe der Zeit ziehen.

1. Den Blick über die offensichtlichen Gewinner hinaus weiten

Chinas Aufstieg zu einer globalen Wirtschaftsmacht war die wichtigste makroökonomische Entwicklung im ersten Viertel dieses Jahrhunderts. Mit der Aufnahme des Landes in die Welthandelsorganisation (WTO) wuchs der globale Arbeitsmarkt um knapp eine Milliarde Menschen. Dieser Angebotsschock sorgte für eine massive Ausweitung der Produktionskapazitäten. Damit einher ging eine Erhöhung des Lebensstandards in China und weltweit. Sinkende Güterpreise trugen zu einem nachlassenden Preisdruck und damit letztlich zu Gewinnsteigerungen weltweit bei.

Die Industrialisierung in China führte auch zu einem Rohstoff-Superzyklus und einem langen Aufwärtstrend an den Anleihemärkten, da für die Zentralbanken wegen des geringeren Inflationsdrucks weniger Anlass zu Zinserhöhungen bestand. Langfristig profitierten vom Aufstieg des Reichs der Mitte Rohstoff-, Industrie- und Infrastrukturunternehmen, Exporteure und letztlich auch Unternehmen des Konsumgütersektors.

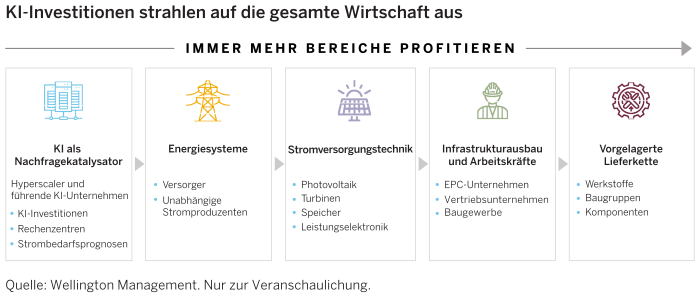
Meines Erachtens könnte der Siegeszug der künstlichen Intelligenz die bedeutendste Entwicklung des nächsten Vierteljahrhunderts sein. Die indirekten wirtschaftlichen Gewinner der KI-Revolution könnten ganz andere Unternehmen sein als die Chiphersteller, Cloud-Plattformen und Modellentwickler, die die erste Welle anführen. Da mit KI-Investitionen die Nachfrage nach Rechenzentren und Energie steigt, strahlt die Entwicklung bereits auf Versorger, Netzausrüster und Bauunternehmen sowie andere Bereiche des KI-Ökosystems aus (Abbildung 1). Im Laufe der Zeit dürfte dieser Positivtrend auch Unternehmen erfassen, die KI dazu einsetzen, Produktivitätssteigerungen und Kosteneinsparungen zu erzielen und ihr Kerngeschäft zu stärken.

Fazit für Anleger: KI sollte als anlageklassen- und sektorübergreifendes Anlagethema betrachtet werden und nicht nur als gezielte Allokation in Technologieaktien. In Betracht kommen beispielsweise Anlagen in Infrastruktur sowie Real-Asset-Strategien, die Rohstoffe, Aktien von Rohstoffunternehmen und infrastrukturbezogene Vermögenswerte im Portfolio halten. Lesen Sie mehr von meinen Kollegen zu strukturellen Wachstumschancen im Infrastrukturbereich und darüber, wie sich dieses Potenzial erschließen lässt.

Abbildung 1

KI-Investitionen strahlen auf alle Wirtschaftsbereiche aus

2. Die wachsenden Herausforderungen im Bereich künstliche Intelligenz als Chance nutzen

Tragende Säule des Industrialisierungs- und Wachstumsprozesses in China war Kohle als Energieträger, was einen drastischen Emissionsanstieg zur Folge hatte. Doch diese Entwicklung führte letztlich zu einer Industriepolitik, die Innovationen im Bereich grüne Energie förderte. Heute ist China Weltmarktführer bei Photovoltaik, Elektrofahrzeugen und anderen Technologien im Bereich saubere Energie.

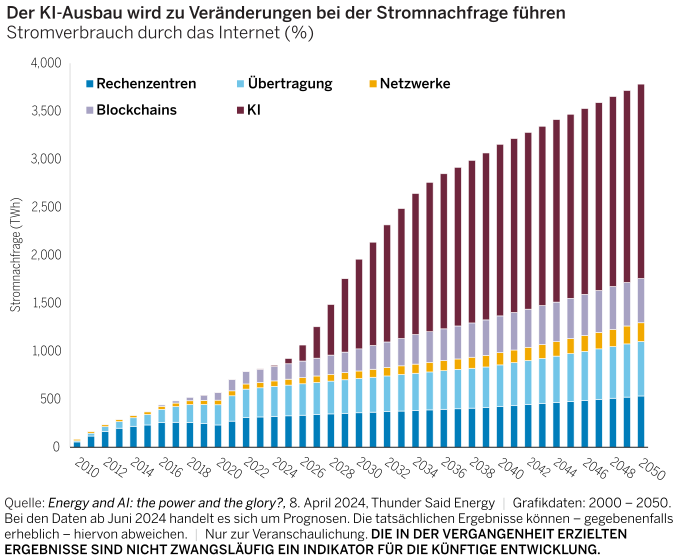
Bei KI könnte die Entwicklung ähnlich paradox verlaufen. Der Stromverbrauch für eine ChatGPT-Suche ist etwa zehnmal so hoch wie bei einer Google-Suche, und der Energieverbrauch für agentische KI-Systeme ist bis zu tausendmal höher als bei der Interaktion mit einem Chatbot.1 Aus meiner Sicht ist mit KI ein Anstieg des Stromverbrauchs vorprogrammiert. (Abbildung 2). Doch wie das Beispiel China zeigt, kann man aus der Not mithilfe von Innovationen auch eine Tugend machen. Die führenden KI-Unternehmen investieren massiv in erneuerbare Energien und die entsprechende Infrastruktur, und dieser Trend dürfte weiter anhalten.

Abbildung 2

2035406-investment-angles-fig2-v1

Der Aufstieg Chinas hat auch gezeigt, wie aus wirtschaftlichen Engpässen Anlagechancen entstehen können. Mit Beschleunigung der Industrialisierung war ein sprunghafter Anstieg der Nachfrage nach zentralen Rohstoffen und Materialien für den Bau von Fabriken, Stromnetzen, Städten und Transportnetzen zu beobachten.

KI könnte eine ähnliche Katalysatorwirkung haben. Um Anlagechancen nutzen zu können, gilt es nicht nur zu analysieren, wo investiert wird, sondern auch, wo im Zuge des Ausbauprozesses Engpässe entstehen und welche Unternehmen am besten positioniert sind, hier Abhilfe zu schaffen.

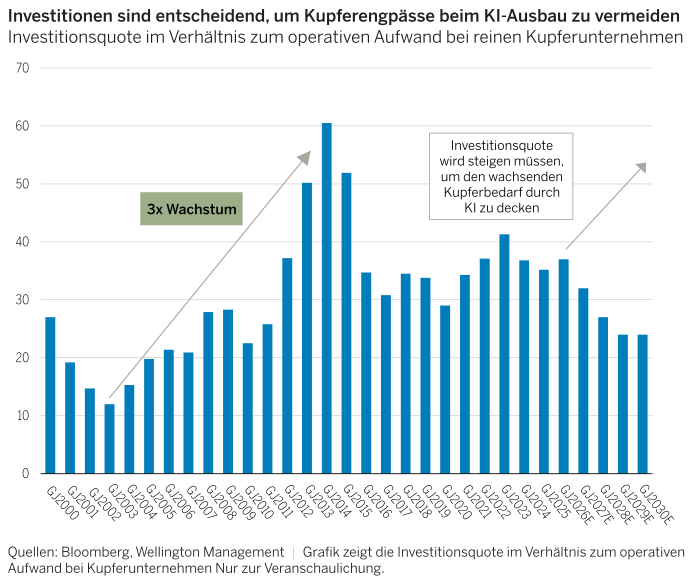
Kupfer ist hier ein gutes Beispiel. Mit der wachsenden Verbreitung von KI steigt die Nachfrage nach Kupfer für Rechenzentren, Stromversorgungstechnik, Übertragungsnetze und die zugehörige Infrastruktur. Gleichzeitig sinkt die Produktivität von Kupferminen und die Erschließung neuer Kupfervorkommen gestaltet sich schwierig. Selbst bei konservativen Wachstumsannahmen für den Bereich KI-Infrastruktur müssten Bergbauunternehmen ihre Investition im Verhältnis zu den operativen Aufwendungen erhöhen (Abbildung 3). Damit diese Unternehmen einen Anreiz haben, entsprechend zu investieren, müssten die Kupferpreise steigen. Doch selbst dann dürfte sich das Angebot nur schwer ausweiten lassen, da die Exploration in den vergangenen 15 Jahren begrenzt war und zudem Fachkräftemangel sowie Hürden bei Genehmigungsverfahren und Umweltauflagen bestehen. Davon könnten sowohl der Rohstoff Kupfer als auch Unternehmen des Kupferbergbaus profitieren.

Abbildung 3

2035406-investment-angles-fig3-v1

Auch Wasser ist ein zunehmend knappes Gut. Rechenzentren brauchen Wasser zur Kühlung, Halbleiterhersteller für den gesamten Produktionsprozess und dies oft in Regionen, in denen Wasser bereits heute nur noch in begrenztem Umfang zur Verfügung steht. Vor diesem Hintergrund könnten sich Anlagechancen bei Unternehmen eröffnen, die zur Sicherung der Wasserversorgung beitragen, durch Flüssigkeitskühlung, Wasseraufbereitung, Wasserrecycling oder andere Technologien.

Fazit für Anleger: Anlagen in potenzielle Lösungen für KI-bedingte Herausforderungen könnten eine interessante Option sein. Die öffentlichen und privaten Märkte bieten jeweils Zugang zu verschiedenen Phasen im Innovationsprozess: Über die öffentlichen Märkte können Anleger in etablierte Unternehmen investieren, die bereits eine gewisse Größe erreicht haben und sich in einer späteren Phase der Nutzung einer neuen Technologie befinden, mit gefestigten Einnahmequellen und einer höheren Liquidität. Über die privaten Märkte haben Anleger früher Zugang zu Unternehmen in neuen Bereichen, wie Experten unseres Private Investments-Teams in diesem vor kurzem publizierten Artikel erläutert haben.

3. Flexibel auf Veränderungen der KI-Marktführerschaft reagieren

Wie am Beispiel China deutlich wird, kann es bei einem lang anhaltenden Megatrend immer wieder neue Gewinner und Verlierer wie auch Phasen der Überinvestition geben. Mit fortschreitendem Zyklus haben im Laufe der Zeit verschiedene Unternehmen und Branchen vom Aufstieg Chinas profitiert.

Wir haben bei KI schon ein Auf und Ab bei Marktstimmung und Unternehmensergebnissen in Bezug auf Hyperscaler, Modellanbieter, Softwareunternehmen und andere Bereiche des Ökosystems gesehen. Diese Schwankungen unterstreichen, wie schnell sich für vermeintliche Gewinner und Verlierer das Blatt wenden kann, wenn die technologische Entwicklung weiter voranschreitet und sich der Einsatz auf immer mehr Bereiche der Wirtschaft ausweitet.

Der KI-Investitionszyklus könnte auch von längerer Dauer sein als von manchen erwartet. KI-Modelle, Halbleiter und Rechenleistung gelten in den einzelnen Ländern zunehmend als strategische Erfolgsfaktoren, die nicht nur für das Wirtschaftswachstum, sondern auch für die langfristige Wettbewerbsfähigkeit und die nationale Sicherheit von zentraler Bedeutung sind (wie auch von meinem Kollegen erörtert).

Diese strategische Dimension ist ein wichtiger Aspekt für Anleger. Produktivitätszuwächse werden sich nicht unbedingt gleichmäßig verteilen, Unternehmensgewinne können enttäuschend ausfallen und wo heute Knappheit herrscht, können morgen Überkapazitäten bestehen. Doch sobald Unternehmen mit ihrem Angebot einen zentralen strategischen Bedarf decken, kann die Investitionsbereitschaft weit über einen normalen Technologiezyklus hinaus anhalten.

Fazit für Anleger: Aktives Management könnte sich auszahlen. Die Erfahrungen mit China zeigen, dass selbst bei einem starken makroökonomischen Trend Bewertungen, Timing und Kapitalrenditen entscheidend bleiben. Auch ein überzeugender Wachstumstrend kann sowohl strahlende Gewinner als auch enttäuschende Anlageergebnisse hervorbringen. In einem solch dynamischen Umfeld könnte eine passive Anlage in einen Halbleiter- oder KI-Indexfonds allein nicht ausreichen.

¹Quellen: Electricity 2024: Analysis and forecast to 2026, Januar 2024, IEA; How Do AI Agents Spend Your Money? Analyzing and Predicting Token Consumption in Agentic Coding Tasks, Oktober 2026, Longju Bai, Zhemin Huang, Xingyao Wang, Jiao Sun, Rada Mihalcea, Erik Brynjolfsson, Alex Pentland, Jiaxin Pei.

Die zum Ausdruck gebrachten Ansichten sind diejenigen der Autoren zum Zeitpunkt der Verfassung dieses Dokuments. Andere Teams können andere Ansichten vertreten und andere Anlageentscheidungen treffen. Der Wert einer Anlage kann gegenüber dem Zeitpunkt der ursprünglichen Investition steigen oder sinken. Von externen Anbietern stammende Daten werden zwar als verlässlich erachtet, doch gibt es keine Garantie für ihre Richtigkeit. Nur für professionelle, institutionelle oder zugelassene Anleger.

Experten

cromwell-wendy-316x316

Wendy Cromwell

, CFA

Head of Sustainable Investment

Bleiben Sie auf dem Laufenden mit den neusten Markteinblicken und Einschätzungen.

Lesen Sie mehr von unseren Experten