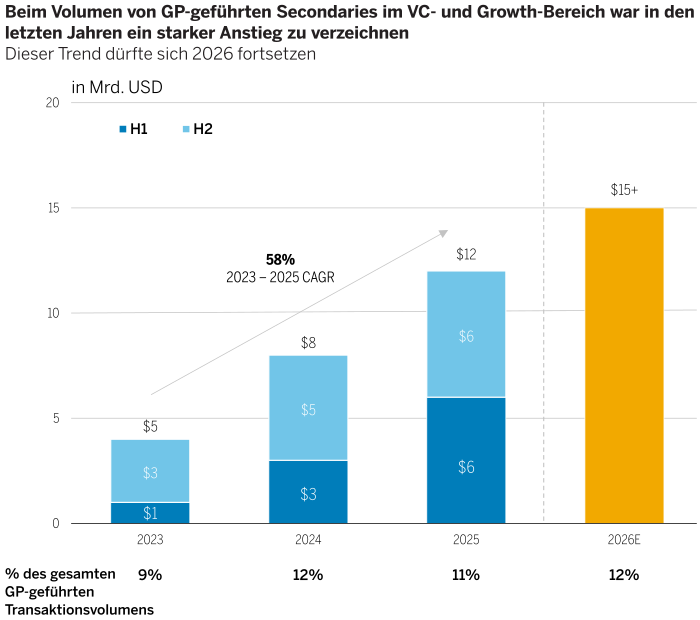
Wir sehen bedeutsames Potenzial für VC/Growth-Secondaries. Da wir uns noch in der Anfangsphase von Secondaries in diesem Bereich befinden, ist das Angebot an Anlagekapital speziell für Secondaries begrenzt. Außerdem sorgt das noch relativ kleine Universum an Sekundärmarkt-Käufern im VC/Growth-Bereich für ein strukturell niedrigeres Preisniveau im Vergleich zu Secondaries in den Segmenten Buyout, Infrastruktur oder Private Credit.
Parallel zu dieser Entwicklung haben auch direkte Secondaries in den letzten Jahren stark an Bedeutung gewonnen. Dabei handelt es sich um Transaktionen, bei denen ein Investor anstelle von Fondsanteilen Direktbeteiligungen an einzelnen Unternehmen von anderen Investoren, Mitarbeitern oder Gründern erwirbt. Diese Wachstumsentwicklung ist Spiegelbild des Trends, dass Unternehmen länger in privater Hand bleiben.
Da Unternehmen mittlerweile mehre Jahre länger mit dem Börsengang warten als früher, müssen Mitarbeiter privater Unternehmen, die Unternehmensanteile halten, länger auf eine Möglichkeit zur Liquiditätsrealisierung warten. Früher standen Unternehmen dem Verkauf von Unternehmensanteilen durch Mitarbeiter eher ablehnend gegenüber. Da Unternehmen heute jedoch tendenziell länger in privater Hand bleiben, unterstützen oder initiieren viele von ihnen aktiv Sekundärmarktprogramme, die Mitarbeitern Liquidität ermöglichen. Dabei reicht das Spektrum von Transaktionen auf Initiative einzelner Mitarbeiter bis zu großen Tender-Offer-Fonds (einer Form von registrierten geschlossenen Fonds) unter Federführung des Unternehmens. Diese Liquiditätslösungen könnten sich auch für Early-Stage-Investoren anbieten, die aufgrund längerer Haltedauern mit ähnlichen Liquiditätsproblemen konfrontiert sein können.
Welche Rolle VC- und Growth-Secondaries in Portfolios spielen können
Der Hauptnutzen von VC- und Growth-Secondaries ist derselbe wie an anderen Märkten: das Liquiditätspotenzial für LPs. Ein weiterer potenzieller Vorteil besteht darin, dass Anleger ihre Portfolios neu ausrichten und den Schwerpunkt auf ihre bevorzugten Manager legen können, indem sie Beteiligungen an weniger priorisierten Managern über den Sekundärmarkt veräußern. Gerade heutzutage, wo es an den Märkten reichlich Kapital, aber nur begrenzte Exit-Möglichkeiten gibt, ist dies ein besonderer Pluspunkt.
Für Investoren und GPs können VC- und Growth-Secondaries auch einen zusätzlichen Zugang zum innovationsorientierten Private-Equity-Segment bieten. Im Vergleich zu primären VC-Zusagen können Secondaries Anlegern Zugang zu Unternehmen eröffnen, die sich schon in einem späteren Stadium ihrer Entwicklung befinden, mit greifbareren Daten zur Geschäftsentwicklung, einer klareren Marktpositionierung und in manchen Fällen auch einer kürzeren Zeitspanne bis zu einem Exit und damit einer früheren Aussicht auf Liquidität. Dadurch lassen sich einige der mit primären VC-Investments verbundenen Frühphasenrisiken reduzieren, während Anleger gleichzeitig an Wachstumsunternehmen partizipieren können, die länger in privater Hand bleiben.
Zudem können die Einstiegspreise Abschläge gegenüber dem Nettoinventarwert (NAV) widerspiegeln, insbesondere in Phasen eingeschränkter Liquidität. Fazit: VC- und Growth-Secondaries können verschiedene Funktionen in einem Portfolio erfüllen, wie die Diversifizierung des VC-Engagements über verschiedene Fondsjahrgänge (Vintages), Zugang zu reiferen privaten Innovationsunternehmen oder als Ergänzung zu Primärinvestitionen durch eine potenziell selektivere Einstiegsmöglichkeit auf Basis einer besseren Informationslage.
Was zeichnet Secondaries-Käufer im VC- und Growth-Segment aus?
Angesichts der rasanten Entwicklung des VC- und Growth-Marktes ist eine Analyse der potenziellen Erfolgsfaktoren an diesem Wachstumsmarkt aus unserer Sicht unerlässlich. Unserer Ansicht nach sind der Zugang zu Transaktionen und die Fähigkeit zur fundierten Prüfung im Private-Equity-Sekundärmarkt eng miteinander verknüpft. Da die Eigentumsverhältnisse häufig fragmentiert sind und private Unternehmen nur begrenzt Informationen offenlegen, hängt die Fähigkeit zur Beurteilung von Anlagechancen nicht nur davon ab, Zugang zu Transaktionen zu erhalten, sondern auch davon, ausreichenden Zugang zu Unternehmens- und Portfolioinformationen zu haben, um diese fundiert prüfen und bewerten zu können. Netzwerke, Beziehungen und Reputation sind damit wichtige Wettbewerbsvorteile, insbesondere wenn Unternehmen und GPs bei der Aufnahme neuer Investoren in ihren Gesellschafterkreis selektiv vorgehen.
Zugang ist jedoch nicht der einzige Erfolgsfaktor. Wer in diesem Marktsegment erfolgreich sein will, muss auch in der Lage sein, jedes einzelne Unternehmen eingehend auf Herz und Nieren zu prüfen, und u.a. operative Fundamentaldaten, Wettbewerbsposition, Finanzbedarf und wahrscheinliche Exit-Kanäle zu analysieren. Unserer Ansicht nach sind diejenigen Käufer am Sekundärmarkt am besten positioniert, die vertrauensbasierten Zugang mit der Expertise für Direktinvestitionen verbinden, die erforderlich ist, um Venture- und Growth-Unternehmen unabhängig und fundiert zu beurteilen. Nicht minder wichtig ist dabei der Aspekt, dass Unternehmen und GPs oft Sekundärmarktinvestoren favorisieren, die als konstruktive, langfristige Partner Glaubwürdigkeit mitbringen, zur Stabilität des Gesellschafterkreises beitragen und die Unternehmen auf ihrem Wachstumskurs begleiten können.