menu
search
Skip to main content

Sekundärmarktanlagen: Flexibilität für den Private-Equity-Bereich

•
7 Min. Lesezeit
2027-03-31
Archiviert info
Archivierte Inhalte sind weiterhin auf der Website verfügbar. Bitte beachten Sie das Datum der Veröffentlichung, wenn Sie diese älteren Inhalte lesen.
Mehrere Autoren
2248782380

Kernaussagen

  • Für Limited Partner (LPs) können Sekundärmarkttransaktionen (oder Secondaries) als Liquiditätsquelle dienen.
  • Für General Partner (GPs) können sie das für Wachstum benötigte Kapital liefern.
  • Investitionen in Sekundärmarktanlagen haben verschiedene potenzielle Vorteile, unter anderem Diversifizierung und Zugang zum gesamten Spektrum an Möglichkeiten, um am privaten Markt Wertschöpfungspotenzial zu erschließen.

Im vergangenen Jahrzehnt sind Secondaries im Private-Equity-Bereich – also die Übertragung einer Private-Equity-Fondsbeteiligung von einem Anleger auf einen anderen – populärer geworden, was sowohl Anlegern als auch Fondsmanagern zugutekommen könnte.

Aus unserer Sicht ist diese Entwicklung aus zwei Gründen positiv für das Private-Markets-Ökosystem:

  • Unternehmen, die in Secondaries investieren, können dazu beitragen, Anlegern in Privatmarktfonds, auch Limited Partner (LPs) genannt, Liquidität bereitzustellen.
  • Sie können zudem den Managern solcher Fonds, auch General Partner (GPs) genannt, Kapital zur Verfügung stellen, wenn sie den Wert ihrer Anlagen maximieren möchten.

In diesem Artikel untersuchen wir diese beiden wichtigen Funktionen und analysieren die potenziellen Vorteile von Secondaries, die in allen Anlageklassen nützlich sein können, besonders aber im Venture- und Growth-Bereich.

Secondaries als zunehmend wichtige Liquiditätslösung

Secondaries können an den ansonsten vergleichsweise illiquiden privaten Kapitalmärkten für zusätzliche Liquidität sorgen. Tatsächlich haben Privatmarktfonds zwar verschiedene potenzielle Vorteile gegenüber ihren Pendants am öffentlichen Markt (z.B. ein höheres Renditepotenzial bei geringerer Volatilität1), für viele besteht ihr größter Nachteil aber in der mangelnden Liquidität.

Geschlossene Fonds, die den Großteil des Fondsuniversums am privaten Markt ausmachen, verfügen über keinen eigenen Liquiditätsmechanismus. Im Gegensatz zu den öffentlichen Märkten gibt es in diesem Bereich keine organisierte Börse, über die ein Anleger eine Beteiligung an einem Fonds auf einen anderen Anleger übertragen kann.

LPs gehen in der Regel Kapitalzusagen für private Fonds mit der Absicht ein, für einen längeren Zeitraum investiert zu bleiben. Dies ist normalerweise eine Bedingung für eine Beteiligung an dem Fonds. Es gibt aber auch verschiedene Gründe, weshalb ein LP unter Umständen seine Beteiligung früher verkaufen möchte – eine Neuausrichtung des Portfolios, regulatorische Änderungen oder Liquiditätsdruck beispielsweise. Dies kann problematisch sein, da ein solcher LP einen anderen LP finden muss, der seine Verpflichtung übernimmt.

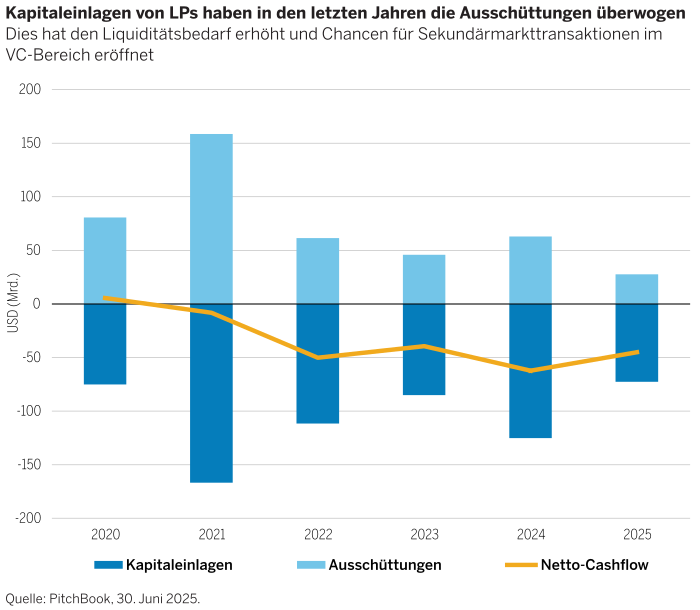
Investoren am Sekundärmarkt könnten hier eine Lösung bieten. Da es für Privatmarktanlagen in der Regel keinen offenen Handelsplatz wie für börsennotierte Wertpapiere gibt, können diese Sekundärmarktinvestoren direkt mit dem LP, der Liquidität benötigt, Konditionen aushandeln und eine Transaktion abschließen, indem sie dessen Beteiligung an dem Privatmarkfonds gegen eine entsprechende Zahlung übernehmen. Im VC-Bereich gab es zudem in den letzten Jahren nur wenige Exits. Dies hat dazu geführt, dass die Kapitalabrufe bei LPs deutlich über den Ausschüttungen an LPs lagen. Secondaries könnten die Liquidität bieten, an der es in diesem Bereich mangelt (Abbildung 1).

Abbildung 1

Renditedifferenz

Sekundärmarkttransaktionen sind ein etabliertes Instrument, das institutionelle Anleger systematisch zur effektiven Steuerung ihrer Anlageportfolios einsetzen können. Sie werden außerdem immer häufiger genutzt. LPs scheinen besonders daran interessiert, aus ihren Venture- und Growth-Beteiligungen Liquidität zu generieren, da die Kapitalrückflüsse aus diesen Anlagen seit dem IPO-Boom des Jahres 2021 nur schleppend verlaufen sind. Geschlossene Private Equity (PE)-Fonds haben in der jüngeren Zeit grundsätzlich nicht gut abgeschnitten, wenn es um die Bereitstellung von Liquidität geht. Dies schafft einerseits Kaufgelegenheiten am Sekundärmarkt und verdeutlicht andererseits, wie sehr sich diejenigen Fonds abheben, die im aktuellen Umfeld DPI generieren konnten. Im vergangenen Jahrzehnt ist das Volumen der Sekundärmarkttransaktionen bei LP-Beteiligungen über alle privaten Anlageklassen hinweg außerdem von USD 33. Mrd. jährlich im Jahr 2015 auf über USD 120 Mrd. jährlich im Jahr 2025 gestiegen.2

Secondaries als Kapitalgeber

Secondaries können nicht nur für LPs, sondern auch für GPs nützlich sein. Die traditionelle Fondsstruktur am Privatmarkt kann die Fähigkeit eines GP begrenzen, seine bestehenden Portfoliounternehmen weiter zu unterstützen oder erneut in sie zu investieren. Beispielsweise sehen GPs häufig weiteres Wachstumspotenzial bei Unternehmen, an denen sie seit einiger Zeit beteiligt sind. Möglicherweise verfügt der GP aber über kein zusätzliches Investitionskapital oder die LPs des Fonds räumen Liquidität Vorrang vor weiterem Wertsteigerungspotenzial ein.

Als mögliche Lösung können sich Sekundärmarktinvestoren mit GPs zusammenschließen, um einen neuen Fonds aufzulegen. Dabei handelt es sich in der Regel um einen sogenannten Fortführungsfonds, auch Continuation Vehicle (CV) genannt. Das CV übernimmt die Beteiligung(en) aus dem bestehenden Fonds. Der Secondary-Investor stellt das benötigte zusätzliche Kapital bereit, während der GP seine Rolle beibehält. Dies ermöglicht es GPs, die Portfoliounternehmen, von denen sie überzeugt sind, weiter zu unterstützen, ohne dafür Fremdkapital aufnehmen oder ihre Beteiligung verwässern zu müssen. Gleichzeitig haben die ursprünglichen LPs so eine Gelegenheit, Liquidität zu erhalten.

Dies ist besonders relevant angesichts des Trends, dass Unternehmen länger mit dem Börsengang warten. Aufgrund dieser längeren Zeit bis zum IPO benötigen GPs häufig zusätzliches privates Kapital und mehr Zeit, um ihre Unternehmen zu unterstützen. Hier können Secondaries eine Lösung sein.

Diese Struktur ermöglicht den LPs des bisherigen Fonds eine Option zum Erhalt von Liquidität und verschafft dem GP mehr Zeit und zusätzliches Kapital, um den Wert seiner Anlagen zu maximieren. Diese Art von Transaktion hat sich als so attraktiv erwiesen, dass das jährliche Transaktionsvolumen im GP-geführten Sekundärmarkt von USD 9 Mrd. im Jahr 2015 auf USD 106 Mrd. im Jahr 2025 gestiegen ist.3

Gründe für eine Investition in Secondaries

Diese beiden Einsatzmöglichkeiten von Secondaries – Liquidität für LPs und Kapital für GPs in Form von CVs bereitzustellen – zählen zu den häufigeren Anwendungsfällen dieser Anlageform. Es gibt aber noch zahlreiche weitere Ansätze, die Teilnehmer am Sekundärmarkt beim Verfolgen der Ziele von LPs und GPs nutzen. Grundsätzlich sind Sekundärmarktinvestitionen ein flexibles Instrument mit vielfältigen Anwendungsmöglichkeiten.

Investitionen in Secondaries haben also einige potenzielle Vorteile:

  • Diversifikation und begrenztes Blind-Pool-Risiko: Eine einzelne Sekundärmarkttransaktion umfasst in der Regel mehrere zugrunde liegende Vermögenswerte und kann ein Engagement in Dutzenden von Unternehmen ermöglichen. Darüber hinaus stehen zum Zeitpunkt der Sekundärmarkttransaktionen normalerweise bereits alle oder fast alle Investments in einem Privatmarktfonds fest und Kapital wurde bereits entsprechend investiert.4 Dies könnte das Blind-Pool-Risiko (also das Risiko noch nicht feststehender Investitionen) reduzieren und die Transparenz erhöhen.
  • Potenzial für einen schnelleren Rückfluss des investierten Kapitals: Historisch betracht hat ein GP in der Regel die über eine Sekundärmarkttransaktion erworbenen Vermögenswerte bereits mehrere Jahre gehalten. Die Anlagen sind in ihrem Wertschöpfungszyklus bereits weiter fortgeschritten, und der Fonds steht möglicherweise näher vor einem Exit für die Positionen. Durch die erwartete kürzere Haltedauer kann das investierte Kapital schneller an Sekundärmarktinvestoren zurückfließen als bei anderen Privatmarkt-Strategien.
  • Potenzielle Abschwächung des J-Kurven-Effekts: Sekundärmarkttransaktionen erfolgen normalerweise zu einem Preis unterhalb des vom GP ausgewiesenen Nettoinventarwerts,5 was einen Liquiditätsabschlag widerspiegelt. Dies ermöglicht häufig einen raschen Wertzuwachs unmittelbar nach der Transaktion, gefolgt von potenziellen weiteren Wertsteigerungen im Zuge der weiteren Entwicklung der Vermögenswerte. Infolgedessen wird oftmals der J-Kurven-Effekt abgemildert und kann sich sogar umkehren.
  • Zugang zum gesamten Wertschöpfungsspektrum an den privaten Märkten: Unternehmen bleiben länger in privater Hand und schaffen in dieser Zeit unter Umständen zusätzlichen Wert. Mit Sekundärmarktstrukturen wie CVs können Anleger möglicherweise über den gesamten Lebenszyklus eines Unternehmens hinweg investiert bleiben. Dadurch haben Anleger die Möglichkeit, vor einem Exit potenziell an einem größeren Teil dieser Wertschöpfung zu partizipieren.

Dabei gilt zu beachten, dass Secondaries zwar attraktive Anlagechancen bieten können, aber auch Risiken bestehen. Dazu zählen potenzielle Interessenkonflikte, da die Investoren darauf angewiesen sind, dass GPs in ihrem besten Interesse handeln (besonders bei der Transaktionsabwicklung und der Wahl des Exit-Zeitpunkts). Zudem haben Anleger möglicherweise nur begrenzten Einblick in die zugrunde liegenden Unternehmen. Die individuelle Risikotoleranz und die jeweiligen Anlageziele sollten ausschlaggebend dafür sein, ob und wie Secondaries in ein Portfolio passen.

Unser Fazit: Der Einsatz von Secondaries im Private-Equity-Bereich hat zugenommen, und wir gehen davon aus, dass sich dieser Trend fortsetzen wird. Durch die Kombination aus dem Liquiditätsbedarf von LPs und dem Kapitalbedarf von GPs entstehen potenziell attraktive Anlagechancen für Sekundärmarktinvestoren.

1MSCI, „Tracking Private Equity: Closing the Performance Gap“, 30. September 2025. | 2Evercore Private Capital Advisory, „2025 Secondary Market Highlights“, Januar 2026. | 3Ibid. | 4Jeffries, Global Secondary Market Review, Januar 2026. | 5Ibid.

Die zum Ausdruck gebrachten Ansichten sind diejenigen der Autoren zum Zeitpunkt der Verfassung dieses Dokuments. Andere Teams können andere Ansichten vertreten und andere Anlageentscheidungen treffen. Der Wert einer Anlage kann gegenüber dem Zeitpunkt der ursprünglichen Investition steigen oder sinken. Von externen Anbietern stammende Daten werden zwar als verlässlich erachtet, doch gibt es keine Garantie für ihre Richtigkeit. Nur für professionelle, institutionelle oder zugelassene Anleger.

Experten

alex-behm-9186-316
Head of Secondaries, Venture Growth Evergreen, Private Investments

Bleiben Sie auf dem Laufenden mit den neusten Markteinblicken und Einschätzungen.

Lesen Sie mehr von unseren Experten