コーポレート・ガバナンス:依然として日本株を支える重要な要因

6 分 で読めます
2027-08-15
アーカイブ info
アーカイブの記事内の作成者の見解は、過去の作成時点の情報に基づくことをご留意ください。
694817808
ニコラス・ワイレンゼック, マクロ・ストラテジスト
694817808
カリスタ・リー, ESGアナリスト
694817808

主なポイント

  • 日本のコーポレート・ガバナンス改革は、同国が景気回復とリフレーションに向かう上での、また日本株に投資する上での中心的要素であることに変わりありません。
  • 改革の勢いは本物ですが、次のフェーズでは株主への還元だけでなく、企業が設備投資や研究開発(R&D)、人的資本を通じて資本をいかに効果的に活用しているかという点に、一段と重きが置かれる可能性が高いと考えられます。
  • エネルギー安全保障や人工知能、防衛といった戦略的重要分野で事業を展開する企業が、最も大きなプレッシャーを受ける見込みです。
  • 企業投資の拡大は、効果的に実施されれば、生産性の向上を通じてリフレ・トレードのマクロ経済的基盤を強化することができます。
  • 株式投資家にとっては、リターンの構成が、株主還元主導から利益成長主導へと徐々に移行していく可能性があります。
  • ガバナンスを真に改善している企業がアウトパフォーマンスの重要な源泉であり続ける可能性が高いですが、今まで以上に銘柄選別が必要になると考えられます。そのため、綿密なリサーチと質の高いスチュワードシップが重要になります。
コーポレート・ガバナンス改革は日本の変革にとって依然として極めて重要

現在行われているコーポレート・ガバナンス改革は、日本の株式のリターンやバリュエーションをこれまで押し下げてきた構造的な非効率性を変えつつあります。ここ数年、インフレ率の上昇や賃金の伸び、金融政策の転換といった循環的要因が投資家の注目を集めてきましたが、ガバナンス改革はコーポレート・ジャパンが抱えるより根深い構造的問題に切り込みます。

数十年にわたり、多くの日本企業は多額の現金準備を蓄積し、広範な株式持ち合いを維持し、株主還元にはあまり重点を置いてきませんでした。その結果、自己資本利益率(ROE)は構造的に低い水準にとどまり、多くの企業の株価が簿価を下回る水準で取引されていました。

安倍政権の下で開始され、日本取引所グループによって強化された改革は、資本効率や株主価値をより明確に重点事項とするよう企業に促しました。

改革の勢いは本物

全体として見れば、改革は有意義な進展を遂げています。配当性向は上昇し、利益率は改善しています。株主還元率(配当と自社株買いの合計)では、日本株は現在、欧州株と概ね同等、米国株よりも魅力的であるように見えます。

また、ガバナンス改革を引き続き推進していくという点について政策立案者の意見は一致しており、勢いが加速していることを示す兆候もいくつか見受けられます:

  • 株式持ち合いの解消が加速:日本企業による株式持ち合い解消の動きは毎週のように見られます。金融機関が先陣を切っていますが、消費財や資本財関連の企業もこの動きに追随するよう、ますます強い圧力を受けています。持ち合いが解消されるたびに、資本が解き放たれ、ガバナンスの改善や株価の再評価余地の拡大を妨げていた要因が取り除かれます。
  • M&Aに対する意欲の高まり:日本で長年続いてきたM&Aをタブー視する風潮が構造的に弱まりつつあるようです。東京証券取引所による改革と2024年に導入された新たなM&A指針は、買収提案を機械的に拒否する慣行を問題視し、国内の買収およびクロスボーダー取引の活発化につながっています。プライベート・エクイティ投資家やアクティビストは、業務改善や財務規律を通じて価値を顕在化することが可能である業績不振企業をますます狙うようになっています。
  • アクティビズムが企業の変革をさらに後押し:アクティビスト投資家にとって、米国以外では日本が主要なターゲット市場として浮上しており、現在、過去最多のアクティビスト投資家が日本を狙っています。アクティビズムが日本に浸透するのはこれまで困難でしたが、企業の経営陣はアクティビスト投資家と積極的に対話するようになってきました。

しかし、すべてが想定通りになっているわけではない

政策立案者や規制当局、学術界は、企業が余剰資本の株主への還元と設備投資・研究開発・人的資本(特に、賃上げ)への投資との間で適切なバランスを取っているかどうかに、ますます注目しているようです。

日本がデフレからの脱却を成し遂げるためには内需を高めなければなりません。人口減少と限られた財政余力に直面している国では、企業投資の拡大と賃金上昇の加速は内需を拡大するための最も重要な手段の一つです。

さらなる政策調整が有効

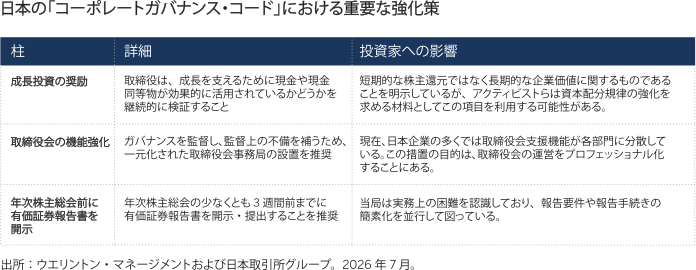
日本の金融庁と東京証券取引所は日本の「コーポレートガバナンス・コード」をさらに強化する改訂版を公表したところです。図表1は、改訂版コーポレートガバナンス・コードに基づいて現在実施されている主な強化策をまとめたものです。これらの改訂点は、ガバナンスの質を高めるだけでなく、取締役会に対し、長期的な価値創造をより明確に重点化するよう促すものです。

Investment-Angles

社会的な監視と同業他社からの圧力がカギ

実務的には、日本は行動変容を促すために規制よりもむしろソフトな圧力手段に大きく依存しています。事実上、ガバナンス改革は評判や市場が発するシグナルを通じて行われています。

政策当局は、どのような資本配分で持続可能な企業価値を支えるかを示すよう企業に促すため、こうしたソフトな圧力の仕組みを用いる可能性が高いと考えられます。

最も圧力を受けやすいのは戦略的セクター

資本生産性の向上を求める政治的圧力は、戦略的に重要とみなされる分野において最も強くなると考えられます。高市早苗首相は、2025年10月に就任して間もなく、経済成長、経済安全保障、技術的優位性の観点から重要とみなされる分野へ官民による大規模な投資を誘導するため、17の戦略的投資分野を特定しました。優先的に取り組むべき分野として以下の3つが際立っています:

  • エネルギー安全保障:政府は、エネルギー輸入依存度を低下させるため、原子力発電所の再稼働を進めるとともに、再生可能エネルギーの供給能力を拡大しています。
  • AIと半導体:日本は、サプライチェーンの耐性を強化し、中国を中心とするテクノロジー・エコシステムへの依存度を低下させようとしています。その一例として、半導体の国内製造の復活を支援する、200億米ドルを超えるJASM(Japan Advanced Semiconductor Manufacturing)の取り組みがあります。
  • 防衛:高市首相は、防衛費のGDP比約2%への引き上げ、防衛装備品の輸出規制の緩和、国内の防衛装備品生産の拡大、AIや先端システムなどの軍民両用技術への投資により、日本の防衛産業を強化する計画の概要を明らかにしました。

これらの分野で成功するのに不可欠とみなされる企業は、株主還元と投資とのバランスをより適切に取るよう、最大級の政治的圧力に直面する可能性が高いと考えられます。

徐々に移行していく見込み

これらのセクター以外では、株主還元から成長投資へより漸進的に重心が移っていくものとみられます。

配当と自社株買いの増加は、最近の日本株再評価の重要な要因となっています。政治的圧力によって、企業が成長や生産性向上への投資により多くの現金を徐々に振り向けるようになれば、株主還元ペースは鈍化する可能性があります。

これにより、主な投資根拠が現金還元率の高さであるような銘柄への投資家の買い意欲が弱まる可能性があります。しかし、効果的に実施されれば、企業投資の増大は生産性の伸びや国内需要、賃上げを後押しし、リフレ・トレードのマクロ経済的基盤を強化する可能性があります。

投資家にとっては、投資収益の構成が、株主還元主導から利益成長主導へと時間をかけて徐々に移行していく可能性があります。

選別が極めて重要

資本を生産的に活用できる企業が恩恵を受けることになるため、経営の質がますます重要になります。配当や自社株買いによる資本の還元が単純明快である一方、特に技術的、地政学的変化が急速に進む環境下では、資本の効果的な配分ははるかに困難な作業になります。

投資家は、事業の縮小や売却、統合、撤退といった必要な厳しい戦略的決断を企業が下す意思があるかどうかを判断する必要があります。

アクティブ投資家にとっての魅力的な投資テーマ

銘柄選択の観点から言うと、ガバナンスを真に改善しつつある企業、すなわち情報開示を充実させ、株式持ち合いを削減し、過剰な現金残高に対処している企業は、アウトパフォーマンスをもたらし得る重要な源泉です。

これは、余剰資金が最終的に株主に還元されるか、あるいは成長のための再投資に充当されるかにかかわらず当てはまります。重要なのはガバナンスの改善と高い事業の質、優れた経営を兼ね備えた企業を見極めることです。こうした企業は、株主還元を開始または継続するための十分な財務的柔軟性を維持しながら、再投資をより重視したガバナンス・モデルへ円滑に移行できると考えられます。

投資家がこうした企業を正しく判別するためには、綿密なリサーチと質の高いスチュワードシップに一層注力する必要がありそうです。


専門家による詳細情報