Asiens wachsende Rolle beim globalen KI-Ausbau

•
5 Min. Lesezeit
2029-09-30
Archiviert info
Archivierte Inhalte sind weiterhin auf der Website verfügbar. Bitte beachten Sie das Datum der Veröffentlichung, wenn Sie diese älteren Inhalte lesen.
1838443-hero-image-v1
Yash Patodia, Global Industry Analyst
1838443-hero-image-v1

Die Debatte um künstliche Intelligenz (KI) wurde bislang weitgehend von einer Handvoll US-amerikanischer Unternehmen geprägt. Diese sind mittlerweile in den meisten Haushalten ein Begriff: die Hyperscaler und Modellentwickler, die im Wettlauf um den nächsten Durchbruch stehen. Wie jedoch Portfoliomanager Yash Patodia erklärt, könnte sich für Anleger, die bereit sind, ihren Blick weiter entlang der Wertschöpfungskette zu richten, eine weniger im Fokus stehende, aber möglicherweise nachhaltigere Entwicklung abzeichnen.

Kernaussagen:

  • Die Debatte rund um KI wurde bislang vorwiegend von US-amerikanischen Hyperscalern und Modellentwicklern geprägt. Anleger übersehen jedoch möglicherweise die zunehmende Bedeutung Asiens beim Ausbau der KI.
  • Mit der wachsenden Verbreitung von KI dürfte die Nachfrage nach den zugrunde liegenden Technologien dieses Ökosystems steigen. Davon werden asiatische Unternehmen profitieren, die bei der für KI erforderlichen Hardware und Infrastruktur eine führende Position einnehmen.
  • Die Halbleiter-Wertschöpfungskette eröffnet vielfältigere Möglichkeiten, von den Chancen der KI zu profitieren. Dadurch wird es weniger wichtig, vorherzusagen, welches Modell, welche Plattform oder welche Anwendung sich letztendlich durchsetzen wird.

Die Gewinne verlagern sich

Die US-Hyperscaler sind nach wie vor äußerst profitable Unternehmen, und ihre Ambitionen im Bereich der KI werden immer größer. Die Investitionsausgaben steigen rasant an, da die Unternehmen darum wetteifern, ihre Rechenkapazitäten zu erweitern und ihre Infrastruktur auszubauen, um der steigenden Nachfrage von Verbrauchern und Unternehmen gerecht zu werden. Dies ist ein klares Zeichen dafür, dass sie mit KI weiterhin attraktive Renditen erzielen.

Die jüngsten Aufrufe führender KI-Experten, die Entwicklung von Frontier-Modellen zu drosseln, ändern unserer Ansicht nach nichts Wesentliches an diesen Aussichten für die Nachfrage. Es wurden keine Kapazitätskürzungen oder Auftragsverzögerungen gemeldet. Gleichzeitig dürften Inferenz, eine breitere Umsetzung sowie rechenintensive Evaluierungs- und Sicherheitsmaßnahmen die Nachfrage weiterhin stützen.

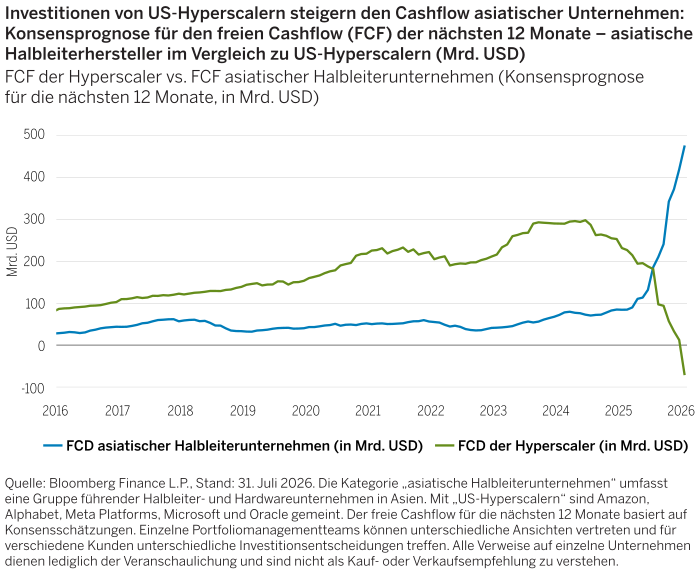
Dieser Investitionszyklus sorgt für starken Rückenwind in der globalen Technologie-Lieferkette. Davon profitiert eine Gruppe asiatischer Unternehmen, die in den Bereichen Halbleiterfertigung, Speicherchips, Halbleiterausrüstung, Chip-Packaging, Testverfahren und Spezialmaterialien führend sind. Diese Unternehmen verfügen heute über eine größere Preissetzungsmacht und höhere Margen als je zuvor in ihrer Geschichte. Mit der zunehmenden Verbreitung von KI wird auch die Nachfrage nach den zugrunde liegenden Technologien und der Infrastruktur dieses Ökosystems steigen.

Abbildung 1:

Investitionen von US-Hyperscalern steigern den Cashflow asiatischer Unternehmen: Konsensprognose für den freien Cashflow (FCF) der nächsten 12 Monate – asiatische Halbleiterhersteller im Vergleich zu US-Hyperscalern (Mrd. USD)

Asien dominiert die Halbleiter-Lieferkette: Mehr als 90% der weltweiten Fertigungskapazitäten, 85% der Montage- und Packaging-Kapazitäten1 sowie der Großteil der Produktion von Siliziumwafern und Halbleiterausrüstung entfallen auf die Region. Ein wichtiger Faktor: Die Vorteile Asiens im Halbleiterbereich lassen sich nicht ohne Weiteres nachbilden. Jahrzehntelang gesammelte Kenntnisse, technisches Know-how, Beziehungen zu Zulieferern und Fertigungskompetenz haben in Taiwan, Südkorea, Japan und zunehmend auch in Teilen Chinas zu eng verflochtenen Ökosystemen geführt. Von führenden Halbleiterfabriken und Speicherherstellern bis hin zu Anlagen- und Materiallieferanten, Spezialisten für fortschrittliche Packaging-Technologien und Prüfunternehmen hat die Region einen Spezialisierungsgrad erreicht, dessen Nachbildung andernorts Jahre, wenn nicht Jahrzehnte dauern würde.

Auch wenn Teile der Halbleiterbranche nach wie vor zyklisch geprägt sind, wird der Sektor zunehmend differenzierter. Einige Segmente weisen dabei inzwischen weniger rohstoffähnliche und zyklische Merkmale auf als in der Vergangenheit. Der Ausbau der Kapazitäten verlief bislang relativ verhalten, und viele der wesentlichen Engpässe entlang der KI-Lieferkette werden sich vermutlich nicht kurzfristig beheben lassen. Infolgedessen ist das Verhältnis zwischen Angebot und Nachfrage in mehreren wichtigen Segmenten weiterhin angespannt. Allgemeiner betrachtet scheint KI zu einem strukturellen, außergewöhnlich starken Anstieg der Nachfrage nach Rechenleistung zu führen und zugleich Teil eines umfassenderen Megatrends zur Verlagerung von Rechenlasten in die Cloud zu sein. Dies stützt anhaltende Investitionen entlang der gesamten Halbleiter-Wertschöpfungskette.

Und schließlich drehte sich ein Großteil der bisherigen Marktdiskussion um die Frage, wer letztendlich den größten Anteil an der durch KI geschaffenen Wertschöpfung für sich vereinnahmen wird: Modellentwickler, Hyperscaler oder Anwendungsanbieter? Die Halbleiter-Wertschöpfungskette bietet eine breitere Möglichkeit, an diesem Trend teilzuhaben, da die steigende Nachfrage nach KI-Anwendungen die gesamte globale Technologiebranche betrifft. Dadurch wird es weniger wichtig, genau vorherzusagen, welches Modell, welche Plattform oder welche Anwendung sich letztendlich durchsetzen wird. Die Anlagechancen im KI-Bereich in Asien beschränken sich allerdings nicht auf die Halbleiter-Wertschöpfungskette.

KI in Asien ist weit mehr als nur Halbleiter

Wir betrachten KI als zwei miteinander verbundene Ebenen:

  1. Wegbereiter: Die Hardware und Infrastruktur, die KI überhaupt erst ermöglichen, darunter Halbleiter, Speicher, Netzwerktechnik, Gehäusetechnik, Testverfahren und Fertigungskapazitäten. Zu den bekannten Beispielen zählen die Taiwan Semiconductor Manufacturing Company (TSMC) und SK hynix sowie zahlreiche weitere Unternehmen entlang der asiatischen Technologie-Lieferkette. Auch Alibaba und Tencent sind Beispiele hierfür, da sie im Bereich der Cloud- und KI-Infrastruktur tätig sind. Hier sehen wir derzeit die deutlichsten Anlagechancen.
  2. Anwender: Die Unternehmen, die KI einsetzen, um das Erlebnis ihrer Kunden zu personalisieren und Abläufe zu automatisieren. Diese Unternehmen entwickeln sich in ganz Asien zu den lokalen Vorreitern bei der Einführung von KI. Dazu gehören die verbraucherorientierten Geschäftsbereiche von Unternehmen wie Alibaba und Tencent sowie von Trip.com, Coupang und Grab. Mithilfe von KI sind diese Unternehmen in der Lage, Arbeitsabläufe zu automatisieren, Kosten zu senken, die Kundenbindung zu verbessern und neue Produkte und Dienstleistungen zu entwickeln.

Wichtig ist, dass Asien ein Engagement auf beiden Ebenen der KI-Wertschöpfungskette bietet – von den Unternehmen, die den weltweiten Ausbau der KI ermöglichen, bis zu solchen, die KI-gestützte Produkte und Dienstleistungen entwickeln und einsetzen. Die Region bietet zudem Zugang zu einzigartigen strukturellen Themen wie Chinas Bemühungen um eine Lokalisierung der Halbleiterproduktion sowie zu Chancen über das gesamte Marktkapitalisierungsspektrum hinweg. Dazu zählen unter anderem Unternehmen in der Frühphase, kleinere Unternehmen und innovative Nischenunternehmen. Dies sind Bereiche, die in vielen globalen Technologieportfolios häufig übersehen werden, da diese nur in begrenztem Umfang in Asien engagiert sind und sich auf einige wenige bekannte Mega-Cap-Aktien konzentrieren.

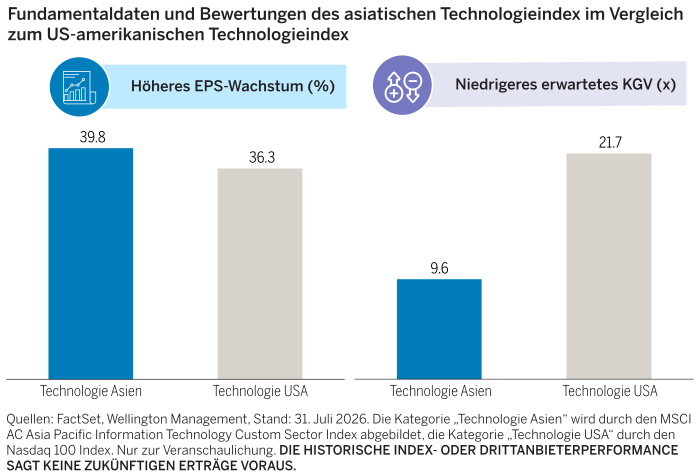
Zusätzlich gestützt wird diese Anlagechance durch attraktive Bewertungen. Auf Indexebene wurden asiatische Technologiewerte zuletzt mit einem zukunftsgerichteten Kurs-Gewinn-Verhältnis von etwa 10 gehandelt, während das entsprechende Verhältnis für US-Technologiewerte bei rund 22 lag (siehe Abbildung 2) – und das trotz eines vergleichbaren oder in einigen Fällen sogar stärkeren Gewinnwachstums. Ein Vergleich einzelner Unternehmen aus beiden Regionen macht die Bewertungslücke noch deutlicher.

Abbildung 2:

Fundamentaldaten und Bewertungen des asiatischen Technologieindex im Vergleich zum US-amerikanischen Technologieindex

Ein Blick in die Zukunft

Auch wenn der weitere Verlauf der KI-Einführung und die letztendlichen Gewinner noch ungewiss sind, gehen wir davon aus, dass der strukturelle Anstieg des Rechenbedarfs in den kommenden Jahren im gesamten Ökosystem Chancen eröffnen wird. Derzeit entsteht eine neue Generation von Technologieführern, von denen viele unserer Meinung nach aus Asien kommen oder durch asiatische Unternehmen oder Technologien ermöglicht werden. Aus unserer Sicht macht die Kombination aus technologischer Führungsrolle, differenzierten Anlagemöglichkeiten und attraktiven Bewertungen Asien zu einem zunehmend wichtigen Bestandteil der globalen KI-Investitionslandschaft.

1Quelle: Bloomberg Intelligence, per 31. Dezember 2024. Prozentsatz repräsentiert den Anteil Asiens am globalen Marktanteil für die verschiedenen Stufen der Halbleiterlieferkette.

Die zum Ausdruck gebrachten Ansichten sind diejenigen des Autors bzw. der Autorin zum Zeitpunkt der Verfassung dieses Dokuments. Andere Teams können andere Ansichten vertreten und andere Anlageentscheidungen treffen. Der Wert einer Anlage kann gegenüber dem Zeitpunkt der ursprünglichen Investition steigen oder sinken. Von externen Anbietern stammende Daten werden zwar als verlässlich erachtet, doch gibt es keine Garantie für ihre Richtigkeit. Nur für professionelle, institutionelle oder zugelassene Anleger.

Experten

ANLAGEMÖGLICHKEITEN

Bleiben Sie auf dem Laufenden mit den neusten Markteinblicken und Einschätzungen.

Lesen Sie mehr von unseren Experten