Italia (Italy), Investitori professionali

Cambia sitochevron_right
menu
search
Skip to main content
search

Il ruolo del mercato secondario nel venture capital e nel growth equity

•
5 min di lettura
2027-10-30
Archiviato info
I contenuti archiviati rimangono disponibili sul sito. Si invita a considerare la data di pubblicazione mentre si leggono i contenuti precendenti.
Autori vari
mountain tree river

Punti chiave

  • Gli investimenti secondari possono contribuire a soddisfare le esigenze di liquidità nel settore del VC e del growth capital.
  • Oggi i fondi di VC/growth capital sono più aperti all'utilizzo di investimenti secondari rispetto al passato, pertanto la gamma di opportunità si sta ampliando.
  • Riteniamo che la reputazione e la capacità di accedere a informazioni a livello aziendale contribuiscano a distinguere gli investitori del mercato secondario con il maggiore potenziale di successo.

All'interno del private equity, l'ecosistema del venture capital (VC) e del growth capital ha subito una prolungata carenza di liquidità dopo il picco di mercato del 2021. 1 Ciò ha comportato una significativa riduzione dell'attività di exit (attraverso offerte pubbliche iniziali o operazioni di fusione e acquisizione di società private), lasciando molti investitori nel private equity alla ricerca di liquidità.

Di fronte a questa sfida, è aumentata la domanda di soluzioni alternative di liquidità tra i limited partner (LP), i general partner (GP), i fondatori e i dipendenti. Una di queste soluzioni è rappresentata dalle operazioni sul mercato secondario del private equity, ossia dal trasferimento di un impegno di private equity da un investitore a un altro.

Il passato, il presente e il futuro del mercato secondario nel venture capital e nel growth equity

Storicamente, il ricorso alle operazioni sul mercato secondario nei mercati del venture capital e del growth equity è stato meno diffuso rispetto al segmento dei buyout. Negli ultimi anni, questo scenario è cambiato e l'utilizzo delle operazioni sul mercato secondario nei mercati del venture capital e del growth equity è aumentato in modo significativo. 2 Diversi fattori contribuiscono a spiegare questo cambiamento:

Dimensioni del mercato
In passato, il mercato dei buyout era significativamente più ampio di quello del venture capital e del growth equity, il che ha favorito lo sviluppo di un ecosistema del mercato secondario.

Che cosa è cambiato?
Negli ultimi quindici anni, il numero di fondi di venture capital e growth equity è aumentato 3 e il mercato secondario ha progressivamente acquisito una maggiore accettazione. Oggi gli investimenti secondari si adattano meglio al settore del venture capital rispetto a qualche anno fa.

Disponibilità di informazioni
Storicamente, i fondi di venture capital sono stati meno trasparenti rispetto ai fondi di buyout per quanto riguarda le informazioni sulle società private sottostanti, ad esempio in termini di dati finanziari, dati operativi e informazioni fornite dal management. Inoltre, hanno imposto restrizioni in merito a chi può investire nei fondi. Ciò ha reso difficile per gli acquirenti sul mercato secondario valutare adeguatamente le operazioni in questo settore.

Che cosa è cambiato?
Le restrizioni si sono attenuate nel tempo e, man mano che gli investitori del mercato secondario sono diventati più attivi in questo settore, alcuni di essi sono riusciti ad accedere alle informazioni in modo più efficace. Con la maturazione delle aziende e il loro permanere non quotate più a lungo, alcune partecipazioni sono diventate più comuni (e concentrate) nei portafogli, migliorando la capacità degli investitori di formarsi opinioni bottom-up dei portafogli.

Liquidità
Per diversi anni, le società di venture capital e gli investitori nei fondi di venture capital hanno beneficiato della liquidità e delle distribuzioni generate dalle IPO.

Che cosa è cambiato?
Recentemente, l'attività di IPO ha subito un rallentamento, contribuendo alle preoccupazioni in materia di liquidità che abbiamo illustrato sopra. Poiché una delle funzioni chiave del mercato secondario è quella di offrire una relativa liquidità, esso potrebbe essere oggi più adatto al venture capital e al growth equity di quanto non fosse negli anni in cui il mercato delle IPO era più dinamico.

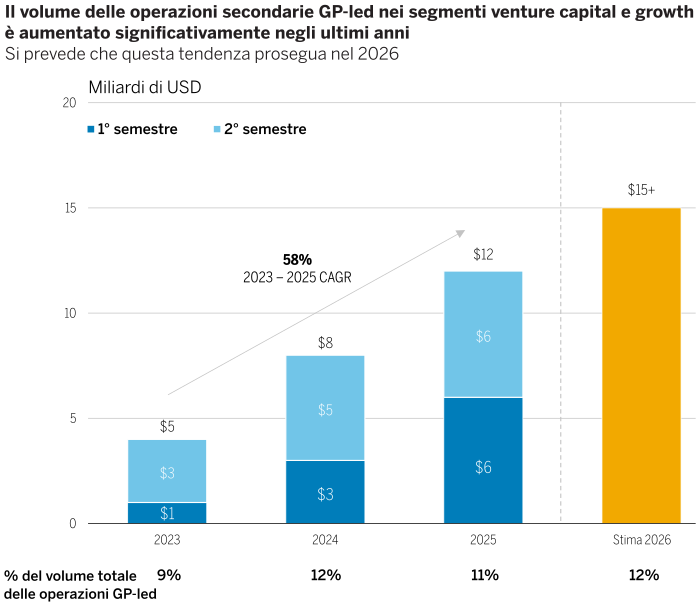
I limited partner (LP) hanno guidato la prima ondata di operazioni sul mercato secondario nel venture capital e nel growth equity, spinte dalla ricerca di liquidità da parte degli investitori. Tuttavia, oggi, con l'aumento più diffuso delle esigenze di liquidità, l'allungamento dei periodi di detenzione degli investimenti e la maggiore disponibilità di capitale, anche i general partner (GP) si sono mostrati più aperti alle operazioni sul mercato secondario. Nel 2025, il volume delle operazioni secondarie guidate dai general partner (GP) nel venture capital e nel growth equity ha raggiunto circa 12 miliardi di dollari USA, registrando una crescita di oltre il 40% su base annua4.

Grafico 1

Differenziale di rendimento

Fonte: UBS, 2025 Secondary Market Report, 2026. I risultati passati non sono necessariamente indicativi di quelli futuri e i risultati effettivi possono differire dalle stime previsionali.

Riteniamo che l’universo delle opportunità offerte dal mercato secondario nel venture capital e nel growth equity sia significativo. Poiché gli investimenti secondari in questo settore sono ancora agli albori, l'offerta di capitale dedicato ai secondari è limitata. Inoltre, le dimensioni relativamente contenute dell'universo degli acquirenti sul mercato secondario nel venture capital e nel growth equity determinano livelli di prezzo strutturalmente inferiori rispetto a quelli osservati nei mercati secondari dei buyout, delle infrastrutture o del private credit.

Parallelamente, negli ultimi anni il ricorso ai secondari diretti è cresciuto in modo significativo. Si tratta di operazioni di private equity in cui un investitore acquista partecipazioni dirette esistenti in singole società da investitori, dipendenti o fondatori, anziché investire in un fondo. Questa crescita riflette la più ampia tendenza delle aziende a rimanere non quotate più a lungo.

Poiché le aziende tendono a rimanere non quotate per diversi anni più a lungo rispetto al passato, i dipendenti delle società private che detengono partecipazioni azionarie si trovano ad affrontare periodi prolungati senza accesso alla liquidità. In passato, le aziende tendevano a scoraggiare la vendita di azioni da parte dei dipendenti, ma oggi, data la tendenza a rimanere private più a lungo, molte sostengono o promuovono attivamente programmi di liquidità sul mercato secondario. Queste possono variare da operazioni avviate da singoli dipendenti a fondi per tender offer su larga scala promossi dalle società (una tipologia di fondo chiuso registrato). Queste soluzioni di liquidità potrebbero inoltre favorire gli investitori nelle fasi iniziali, che potrebbero trovarsi ad affrontare esigenze di liquidità analoghe a causa dell’allungamento dei periodi di detenzione degli investimenti.

Il ruolo delle operazioni sul mercato secondario nel venture capital e nel growth equity all’interno dei portafogli

Il principale vantaggio degli investimenti sul mercato secondario nel venture capital e nel growth equity è lo stesso che si riscontra in altri mercati: il potenziale di liquidità per i limited partners. Un altro potenziale vantaggio è la possibilità per gli allocatori di riposizionare i propri portafogli, concentrandosi sui gestori in cui ripongono maggiore fiducia e cedendo sul mercato secondario le partecipazioni nei fondi dei gestori considerati non prioritari. Ciò è particolarmente utile nel mercato odierno, caratterizzato da un'ampia disponibilità di capitali ma da opportunità di uscita limitate.

Per gli investitori e i general partner (GP), le operazioni sul mercato secondario nel venture capital e nel growth equity possono inoltre offrire una modalità complementare per ottenere esposizione al private equity orientato all’innovazione. Rispetto agli impegni primari nel venture capital, gli investimenti sul mercato secondario possono offrire accesso a società in una fase di sviluppo più avanzata, con risultati operativi più facilmente valutabili, un posizionamento di mercato più definito e, in alcuni casi, un percorso più breve verso la liquidità. Ciò può ridurre parte del rischio associato alle aziende in fase iniziale tipico degli investimenti in venture capital primari, pur continuando a offrire un'esposizione alle imprese in crescita che restano private più a lungo.

I prezzi di ingresso possono inoltre riflettere sconti rispetto al NAV, in particolare nei periodi di liquidità limitata. Di conseguenza, le operazioni sul mercato secondario nel venture capital e nel growth equity possono svolgere diversi ruoli all’interno dei portafogli tra cui diversificare l’esposizione al venture capital tra diverse annate, offrire accesso a società private innovative in una fase più matura e integrare gli impegni primari con un punto di ingresso potenzialmente più selettivo e caratterizzato da una maggiore disponibilità di informazioni.

Cosa distingue gli acquirenti sul mercato secondario nel venture capital e nel growth equity

Poiché il mercato secondario del venture capital e del growth equity è in rapida evoluzione, riteniamo fondamentale valutare i potenziali fattori che possono determinarne il successo in questo segmento in crescita. A nostro avviso, l'accesso e la capacità di sottoscrizione sono strettamente correlati nel mercato secondario del private equity. Poiché la proprietà è spesso frammentata e le informazioni disponibili sulle società private sono limitate, la capacità di valutare le opportunità dipende non solo dalla possibilità di osservare le transazioni, ma anche dall'ottenere un accesso sufficiente alle informazioni sulla società e sul portafoglio per valutare efficacemente le opportunità d'investimento. Ciò rende le reti di contatti, le relazioni e la reputazione importanti fonti di vantaggio competitivo, in particolare quando le società e i general partner (GP) sono selettivi nella scelta di chi ammettere nella compagine azionaria.

Tuttavia, l'accesso da solo non è sufficiente. Riteniamo che il successo in questo segmento richieda anche solide capacità di analisi a livello aziendale, tra cui la capacità di valutare i fondamentali dell'attività, il posizionamento competitivo, le esigenze di finanziamento e i probabili percorsi di uscita. A nostro avviso, gli investitori del mercato secondario meglio posizionati sono quelli che combinano un accesso basato su rapporti di fiducia con le competenze di investimento diretto necessarie per valutare le società di venture capital e growth equity sulla base dei loro specifici meriti. Altrettanto importante è il fatto che le società e i general partner (GP) spesso prediligono investitori del mercato secondario in grado di agire come partner costruttivi e di lungo termine, apportando credibilità e stabilità alla compagine azionaria e sostenendo le società nel loro percorso di crescita.

1 PitchBook Data, Inc., “NVCA Venture Monitor,” dati dal 1° gennaio 2015 al 30 settembre 2025. | 2PitchBook Data, Inc., "Numero di operazioni secondarie di VC e buyout negli Stati Uniti", dati dal 1° gennaio 2010 al 31 dicembre 2025. | 3PitchBook Data, Inc., "Costituzioni di fondi di venture capital statunitensi", dati dal 1° gennaio 2010 al 31 dicembre 2025. | 42025 Secondary Market Report, UBS, 2026.

Le opinioni espresse sono quelle degli autori alla data di redazione. Altri team potrebbero avere opinioni diverse e prendere decisioni di investimento differenti. Il valore finale dell’investimento potrebbe essere superiore o inferiore a quello dell’investimento iniziale. Sebbene i dati di terze parti utilizzati siano ritenuti affidabili, non se ne garantisce l’esattezza. Destinato esclusivamente a investitori professionali, istituzionali o accreditati.

I nostri esperti

Michael Trihy
Head of Portfolio Management, Venture Growth Evergreen
alex-behm-9186-316
Head of Secondaries, Venture Growth Evergreen, Private Investments

Resta aggiornato con i contenuti sugli ultimi approfondimenti di mercato

Leggi altre analisi dei nostri esperti