Anlageklassen

Insights und märkte

Insights und märkte
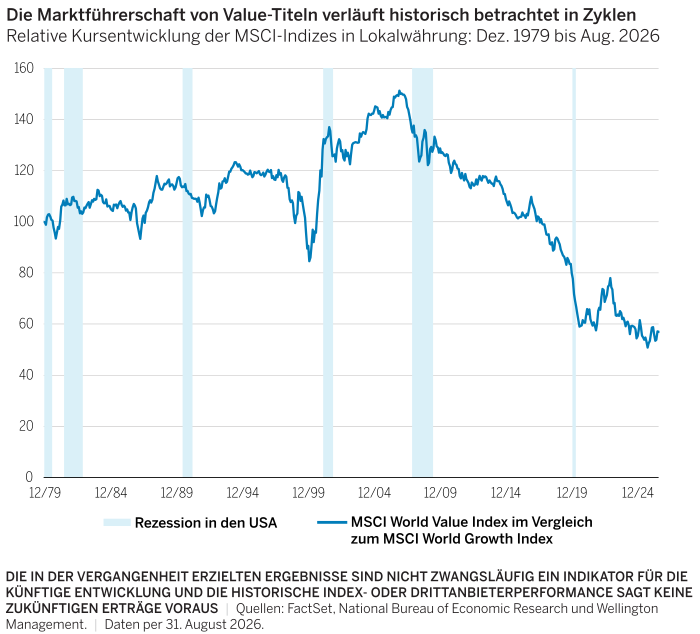
Während das Thema KI weiterhin die Schlagzeilen beherrscht, verändern sich zugleich grundlegend die Rahmenbedingungen, die die Gewinner am Aktienmarkt des letzten Jahrzehnts geprägt haben. In der Vergangenheit haben sich Value- und Growth-Werte an der Marktspitze über lange Zyklen hinweg immer wieder abgewechselt. Die Zeit seit der Finanzkrise stellt jedoch eine ungewöhnlich lange Phase dar, in der Wachstumswerte dominiert haben, da günstiges Kapital, eine niedrige Inflation und die Globalisierung Unternehmen mit geringer Kapitalintensität und langfristigen Ertragsprofilen begünstigten. Wie Abbildung 1 zeigt, hebt sich dieser Zeitraum deutlich von der weitaus längeren Geschichte einer wechselnden Marktführerschaft ab. Unseres Erachtens sorgen höhere Kapitalkosten, veränderte Branchendynamiken und stärker ausgeprägte Marktzyklen derzeit wieder für günstigere Bedingungen für Value-Anlagen.
Die globalen Aktienindizes sind nach wie vor konzentriert und eher wachstumsorientiert. Dabei spiegeln die Bewertungen in einigen Marktsegmenten weiterhin äußerst ambitionierte Annahmen hinsichtlich der künftigen Gewinne wider. Value-Werte bieten eine Möglichkeit zur Diversifizierung gegenüber dieser Marktkonzentration. Die Argumente für Value-Investing gehen heute jedoch weit über günstige Bewertungen hinaus. Das wirtschaftliche Umfeld selbst verändert sich.
Abbildung 1
Das Jahrzehnt nach der globalen Finanzkrise war von günstigem Kapital, Globalisierung und niedriger Inflation geprägt. Heute führen höhere Kapitalkosten, die Reindustrialisierung und ein anhaltender Inflationsdruck dazu, dass physische Kapazitäten, die Fähigkeit zur Kostenweitergabe sowie die Kapitaldisziplin eine zunehmend wichtigere Rolle spielen. Dieses restriktivere Umfeld könnte zu häufigeren Schwankungen der Rentabilität in den einzelnen Branchen führen, wenn Unternehmen auf Engpässe, Überkapazitäten und eine sich verändernde Nachfrage reagieren.
Das ist deshalb wichtig, weil Unternehmen und Branchen über selbstregulierende Mechanismen verfügen. Übersteigt die Nachfrage das Angebot, steigen die Preise und Margen. Das fördert Investitionen und den Ausbau neuer Kapazitäten. Übersteigt jedoch das Angebot die Nachfrage, sinken die Preise, weniger wettbewerbsfähige Kapazitäten werden abgebaut und Investitionen werden gekürzt. Diese Anpassungen legen letztlich den Grundstein für den nächsten Zyklus.
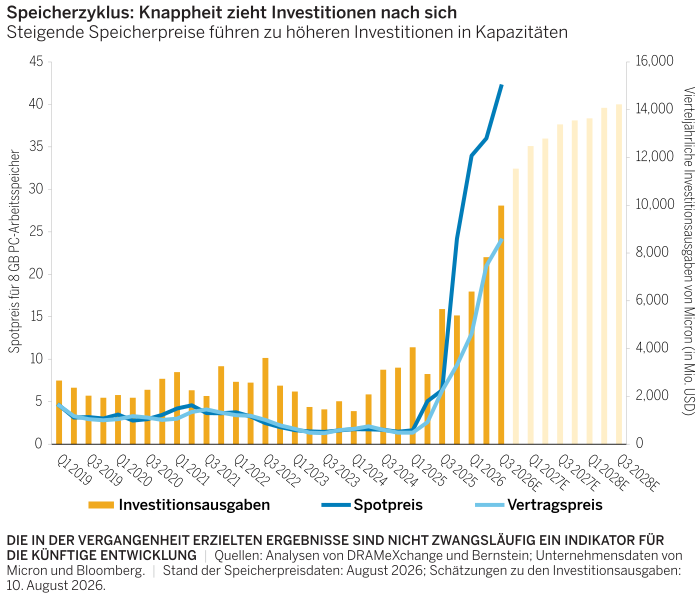
Ein anschauliches Beispiel hierfür liefert die aktuelle Lage am Markt für Halbleiterspeicher. Auf den in Abbildung 2 dargestellten starken Preisanstieg für PC-Speicher reagiert ein marktführender Anbieter nun mit einer Beschleunigung seiner Investitionsausgaben. Knappheit fördert das Angebot. Diese Reaktion könnte letztendlich dazu führen, dass sich die Gewinnverteilung entlang der Wertschöpfungskette verändert.
Abbildung 2
Oft tun sich die Märkte schwer damit, diese Wendepunkte einzupreisen. Anleger neigen naturgemäß dazu, aktuelle Trends fortzuschreiben. Sie gehen davon aus, dass starke Gewinne weiterhin stark bleiben werden und eine schwache Gewinnlage anhält. In zyklischen Tiefphasen kann dies dazu führen, dass die Aktienkurse unter das Niveau fallen, das durch die langfristige Ertragskraft eines Unternehmens gerechtfertigt wäre. In Hochphasen kann das Gegenteil der Fall sein.
Wir sind der Ansicht, dass dieses Umfeld besonders gute Voraussetzungen für aktives Value-Investing bietet. Eine günstige Bewertung allein reicht natürlich nicht aus: Manche Unternehmen sind nur deshalb günstig, weil sich ihr Geschäft in einem strukturellen Niedergang befindet. Die Chance liegt darin, zu erkennen, ob schwache Gewinne nur vorübergehender Natur sind oder auf eine dauerhafte Beeinträchtigung des Gewinnpotenzials hindeuten, und zu investieren, bevor der Markt diesen Unterschied vollständig einpreist.
Um diese Chance optimal zu nutzen, ist unserer Ansicht nach die Konzentration auf Qualität entscheidend. Insbesondere sind wir der Ansicht, dass die Value-Unternehmen mit dem größten Potenzial drei Faktoren vereinen:
Wir sind der Ansicht, dass das Potenzial eines solchen Ansatzes angesichts des sich wandelnden Marktregimes besonders relevant ist. Viele der weniger kapitalintensiven Unternehmen, die nach der globalen Finanzkrise an der Spitze des Marktes standen, konnten hohe Renditen erzielen, ohne dabei viel Kapital für ihr Wachstum zu benötigen. Die KI stellt nun Teile dieses Umfelds auf die Probe, da sie das Potenzial hat, etablierte Geschäftsmodelle infrage zu stellen. Als Reaktion darauf sehen sich mehrere ehemalige Marktführer mit einem weniger kapitalintensiven Geschäftsmodell gezwungen, erhebliche (Neu-)Investitionen zu tätigen, um ihre Wettbewerbsposition zu verteidigen oder auszubauen. Der Großteil dieser Investitionen in künstliche Intelligenz fließt in die dafür erforderliche physische Infrastruktur.
Dieser neue Trend erzeugt einen interessanten Kontrast. Viele Unternehmen, die mit der Realwirtschaft verbunden sind, unterliegen naturgemäß konjunkturellen Schwankungen. Ihre Produktionskapazitäten lassen sich jedoch nicht von heute auf morgen ausbauen. Wo eine jahrelang schwache Rentabilität Investitionen gehemmt hat, können bereits geringfügige Veränderungen der Nachfrage Kapazitätsengpässe zutage treten lassen und eine deutliche Erholung der Gewinne bewirken.
Für uns als Value-Investoren sind genau dies die Wendepunkte im Zyklus, die attraktive Chancen eröffnen können – sowohl für Unternehmen, die weniger Kapital benötigen, als auch für solche der Realwirtschaft. Die beiden folgenden Beispiele veranschaulichen, wie das in der Praxis aussehen könnte.
Beispiel 1: Wir sind davon überzeugt, dass einige Unternehmen, die zunächst unter den steigenden Speicherpreisen gelitten haben, nun profitieren werden, wenn das Angebot an Speicherchips wieder steigt. Betrachten wir zum Beispiel diesen Anbieter von PCs, bei dem höhere Speicherkosten und eine verzögerte Weitergabe von Preiserhöhungen die Margen im PC-Geschäft belasten. Aufgrund dieser schwierigen Situation sind die kurzfristigen Gewinne unter das Niveau gefallen, das das Unternehmen unserer Einschätzung nach über einen normaleren Zyklus hinweg erzielen kann. Angesichts dieser schwachen Gewinnlage wird die Aktie derzeit zu einer niedrigen Bewertung gehandelt, während die starke globale Marktposition, das umfangreiche Geschäftskundengeschäft und der robuste freie Cashflow für die erforderliche zugrunde liegende Qualität sorgen. Eine Stabilisierung der Speicherkosten sowie Anzeichen für eine allmähliche Erholung von Preisen und Margen könnten der Auslöser für eine überdurchschnittliche Kursentwicklung sein.
Beispiel 2: Wir sind der Ansicht, dass die enge Gruppe von Marktführern attraktive Chancen bei hochwertigen, mit der Realwirtschaft verbundenen Unternehmen eröffnet hat, die bislang wenig Beachtung gefunden haben. Ein Beispiel, das uns besonders gut gefällt, ist ein in den USA ansässiges Wassertechnologieunternehmen, das Lösungen in den Bereichen Infrastruktur, Wasseraufbereitung, Leckortung und Wassereffizienz anbietet. Eine alternde Infrastruktur, zunehmende Wasserknappheit und ein wachsender Druck auf die Wasserversorgungssysteme stützen die langfristige Nachfrage. Gleichzeitig bieten die relativ stabilen Gewinne und der Cashflow des Unternehmens die von uns gesuchte finanzielle Widerstandsfähigkeit. Die Aktie wird zu einer attraktiven Bewertung gehandelt, und wir gehen davon aus, dass steigende Investitionen in die Wasserinfrastruktur im Laufe der Zeit zu höheren Gewinnen führen könnten. Anzeichen dafür, dass sich diese Nachfrage in einem stärkeren Gewinnwachstum niederschlägt, könnten einen Impuls für eine überdurchschnittliche Kursentwicklung liefern.
Die Argumente für globale Value-Anlagen gehen heute weit über niedrige Bewertungen hinaus. Ein restriktiveres und zyklischeres Umfeld könnte zu größeren Schwankungen bei den Gewinnen und in der wirtschaftlichen Entwicklung einzelner Branchen führen. Gleichzeitig könnte KI einige der Unternehmen mit geringem Kapitalbedarf unter Druck setzen, die im vergangenen Jahrzehnt zu den Gewinnern zählten. Daraus könnten sich attraktive Anlagechancen für Anleger ergeben, die in der Lage sind, diejenigen Unternehmen zu identifizieren, deren Gewinnpotenzial vom Markt unterschätzt wird.
Die zum Ausdruck gebrachten Ansichten sind diejenigen der Autoren zum Zeitpunkt der Verfassung dieses Dokuments. Andere Teams können andere Ansichten vertreten und andere Anlageentscheidungen treffen. Der Wert einer Anlage kann gegenüber dem Zeitpunkt der ursprünglichen Investition steigen oder sinken. Von externen Anbietern stammende Daten werden zwar als verlässlich erachtet, doch gibt es keine Garantie für ihre Richtigkeit. Nur für professionelle, institutionelle oder zugelassene Anleger.


Relevante Fonds