Überblick
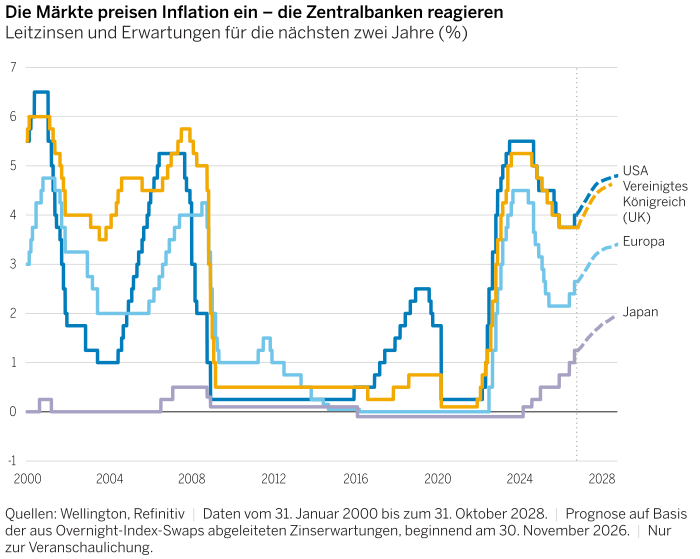
Das makroökonomische Umfeld ist für Anleger inzwischen anspruchsvoller geworden. Die Anleiherenditen sind deutlich gestiegen, da die hartnäckige Inflation, höhere Energiepreise und Sorgen über die Staatsverschuldung die Erwartungen an eine restriktivere Geldpolitik verstärkt haben.
Gleichzeitig stützt die anhaltende Begeisterung für KI weiterhin die Investitionstätigkeit, die Erwartungen an Produktivitätssteigerungen und die Unternehmensgewinne. Zusammengenommen haben diese Kräfte dazu beigetragen, die Aktienmarktrally auch angesichts höherer Zinsen aufrechtzuerhalten.
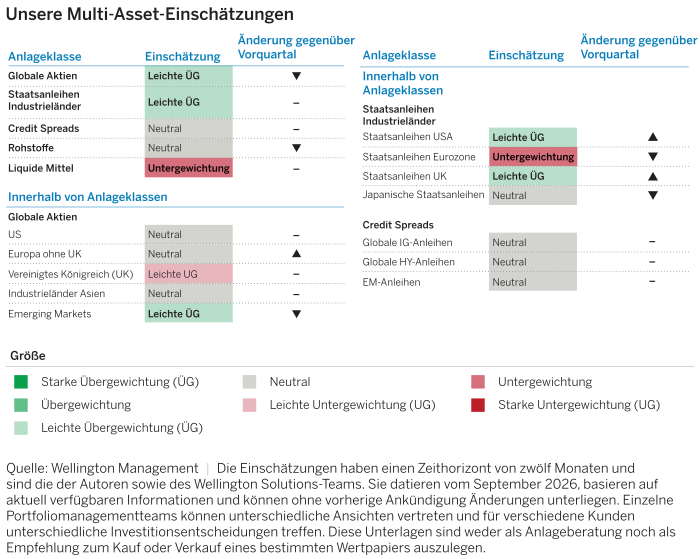
Mit Blick auf die kommenden zwölf Monate sind wir insgesamt weiterhin optimistisch, wenn auch etwas weniger ausgeprägt als zuvor. Wir sind der Ansicht, dass sich das Risikoprofil verschlechtert hat, weshalb wir beim Aktienengagement vorsichtiger vorgehen würden. Gleichzeitig sehen wir größeres Wertschöpfungspotenzial bei Staatsanleihen. In diesem Quartalsausblick gehen wir der Frage nach, in welchen Bereichen sich die Rally fortsetzen könnte und in welchen möglicherweise aufgrund steigender Renditen, Marktkonzentration und anderer Faktoren eine selektive Vorgehensweise gefragt ist.
Aktien
Wir haben unsere Einschätzung zu globalen Aktien von „übergewichten“ auf „moderat übergewichten“ zurückgestuft. Trotz außerordentlich starker Ergebnisse im zweiten Quartal, anhaltender Unterstützung durch Investitionen in die KI-Infrastruktur sowie einer soliden Gewinnverteilung hat sich das kurzfristige Risiko-Rendite-Verhältnis verschlechtert. Die Messlatte für positive Gewinnüberraschungen liegt nun deutlich höher. Zudem bringen das Tempo und das Ausmaß des Renditeanstiegs gewisse Risiken mit sich.
Wir sehen den KI-Investitionszyklus und dessen Auswirkungen auf die Gewinne weiterhin überwiegend positiv, da die Nachfrage nach Rechenleistung das Angebot nach wie vor deutlich übersteigt. Dennoch sind wir uns bewusst, dass die Gewinne bislang über dem Trend lagen, und gehen davon aus, dass sich ihr außergewöhnlich starkes Wachstum verlangsamen wird.
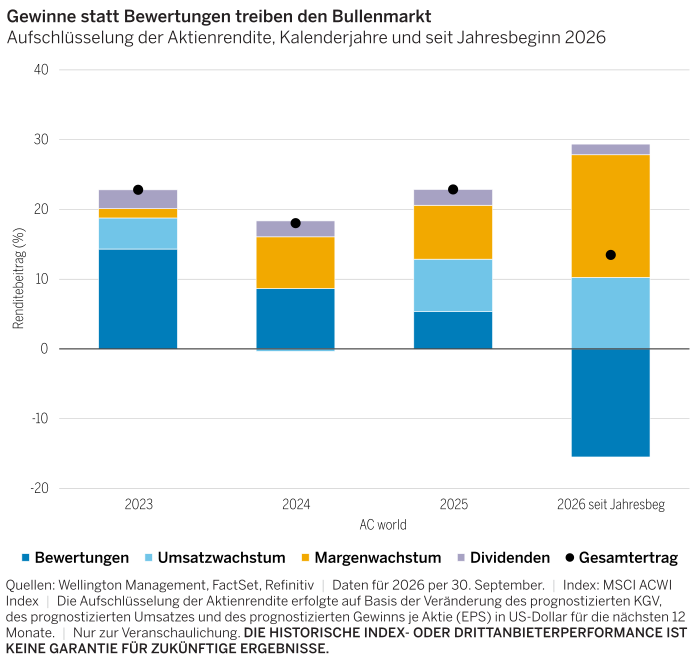
Ein Grund zur Sorge besteht darin, dass das Gewinnwachstum zwar von immer mehr Unternehmen getragen wird, die Marktbreite jedoch zurückgegangen ist. Die hohe Marktkonzentration bei KI-bezogenen Aktien, die von einem möglicherweise zyklischen Investitionsboom beeinflusst werden, lässt Zweifel daran aufkommen, dass die aktuellen Gewinnerwartungen vollständig erfüllt werden. In Verbindung mit den gestiegenen Zinsen haben diese Bedenken in diesem Jahr zu einem Rückgang der globalen Aktienbewertungskennzahlen um rund 15% geführt (siehe Abbildung 1).