Italia (Italy), Investitori professionali
Cambia sito
Punti chiave
- Dopo un lungo periodo di leadership di mercato concentrata e trainata dai titoli growth, potremmo essere alle soglie di una nuova era in cui il valore torna ad affermarsi.
- Un contesto economico e industriale in evoluzione, caratterizzato da una maggiore domanda di capitale sempre più limitato, è destinato ad accentuare la ciclicità, creando dinamiche che gli investitori value attivi potrebbero essere in grado di sfruttare.
- A nostro avviso, l'elemento chiave è la capacità di individuare aziende di qualità temporaneamente penalizzate dal mercato, ma che combinano un solido potenziale a lungo termine con valutazioni interessanti e chiari catalizzatori di ripresa.
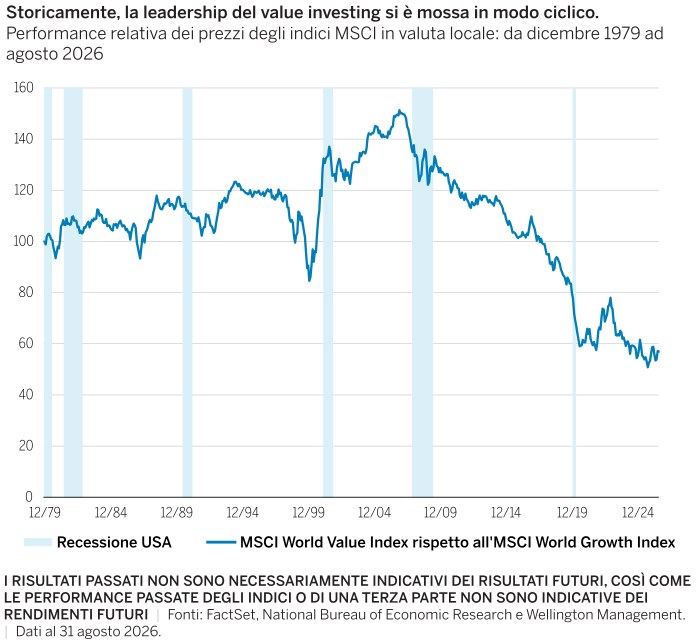
Mentre il tema dell’intelligenza artificiale continua a catalizzare l’attenzione, è in atto anche un cambiamento più ampio delle condizioni che hanno determinato i vincitori dei mercati azionari nell’ultimo decennio. Storicamente, la leadership dei titoli value e growth si è alternata in cicli lunghi, ma il periodo successivo alla crisi finanziaria ha sostenuto il growth per un arco di tempo insolitamente prolungato, poiché il capitale a basso costo, la bassa inflazione e la globalizzazione hanno premiato le imprese asset-light e gli utili a lungo termine. Come mostra il Grafico 1, quel periodo spicca rispetto a una storia molto più lunga di alternanza nella leadership di mercato. Siamo convinti che gli attuali costi del capitale più elevati, l'evoluzione dell'economia dei settori e i cicli di mercato più significativi stiano creando nuovamente un contesto più favorevole per i titoli value.
Gli indici azionari globali rimangono concentrati e orientati alla crescita, mentre alcune parti del mercato sono ancora valutate sulla base di ipotesi impegnative sugli utili futuri. Il valore offre una diversificazione rispetto a tale concentrazione, ma oggi le ragioni a favore degli investimenti value vanno ben oltre il semplice acquisto di titoli più economici. È lo stesso contesto economico a cambiare.
Grafico 1
Perché i cicli industriali tornano a essere importanti
Il decennio successivo alla crisi finanziaria globale è stato caratterizzato da capitale a basso costo, globalizzazione e bassa inflazione. Oggi, i costi del capitale più elevati, la reindustrializzazione e le pressioni inflazionistiche più persistenti stanno ponendo maggiore enfasi sulla capacità produttiva, sulla capacità di trasferire i costi e sulla disciplina del capitale. Questo contesto più restrittivo potrebbe anche produrre cambiamenti più frequenti nella redditività dei settori, man mano che le aziende reagiscono alla scarsità dell’offerta, alla capacità in eccesso e all'evoluzione della domanda.
Questo è importante perché le società e i settori si auto-correggono. Quando la domanda supera l'offerta, i prezzi e i margini aumentano, attirando investimenti e nuove capacità. Quando l'offerta supera la domanda, i prezzi scendono, le capacità più deboli escono dal mercato e gli investimenti vengono ridotti. Questi aggiustamenti, in ultima analisi, gettano le basi per il ciclo successivo.
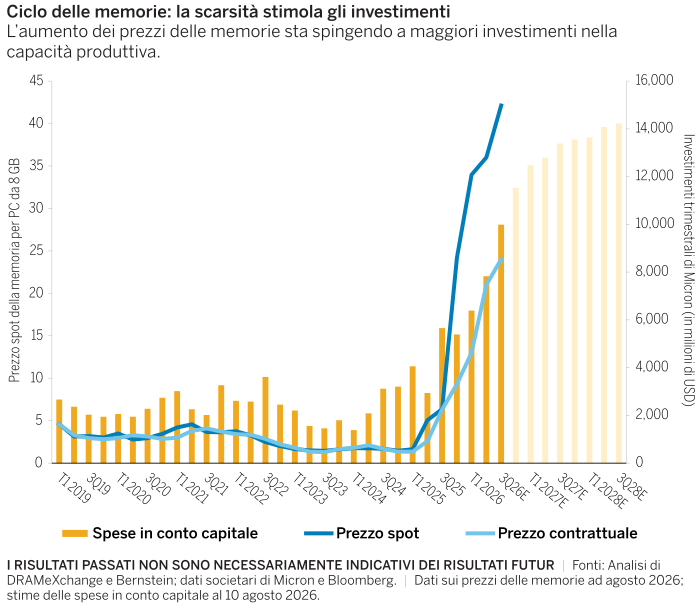
L'attuale mercato delle memorie a semiconduttori rappresenta un utile esempio. Il forte aumento dei prezzi delle memorie per PC, come illustrato nel Grafico 2, viene ora compensato dall'accelerazione delle spese in conto capitale da parte di un fornitore leader di mercato. La scarsità incoraggia l'offerta e questa reazione potrebbe, in ultima analisi, cambiare i soggetti che traggono vantaggio lungo tutta la catena del valore.
Grafico 2
I mercati spesso faticano a determinare il prezzo di questi punti di svolta. Gli investitori tendono naturalmente a estrapolare le tendenze attuali, presumendo che gli utili solidi rimarranno tali e che quelli deboli persisteranno. Nelle fasi di minimo del ciclo, ciò può spingere i prezzi delle azioni al di sotto dei livelli giustificati dalla capacità di generare utili a lungo termine di un’azienda; nelle fasi di massimo, può verificarsi il contrario.
Individuare opportunità interessanti nel prossimo ciclo
In questo contesto, riteniamo che l'investimento attivo nel valore possa essere particolarmente interessante. Tuttavia, i prezzi bassi non bastano. Alcune società presentano valutazioni contenute perché le loro attività sono in declino strutturale. L’opportunità consiste nel distinguere utili temporaneamente inferiori al loro potenziale da un deterioramento permanente e nell’investire prima che il mercato riconosca pienamente questa differenza.
A nostro avviso, l'attenzione alla qualità è fondamentale per sfruttare al meglio questa opportunità. Nello specifico, riteniamo che le società value con il maggiore potenziale presentino tre caratteristiche:
- una valutazione interessante basata sugli utili normalizzati;
- una qualità sufficiente per superare il minimo ciclico;
- un catalizzatore identificabile che possa contribuire a far emergere il valore in un orizzonte temporale ragionevole, ad esempio nell’arco di due o tre anni.
Riteniamo che il potenziale di un tale approccio sia particolarmente pertinente con il mutare del regime di mercato. Molte delle società asset-light che hanno guidato i mercati dopo la crisi finanziaria globale sono riuscite a generare rendimenti solidi pur richiedendo un capitale relativamente esiguo per crescere. L’intelligenza artificiale sta ora mettendo in discussione alcuni aspetti di questo scenario, dato il suo potenziale di trasformare radicalmente modelli di business consolidati. In risposta, diversi ex leader asset-light sono costretti a (re)investire ingenti somme per difendere o ampliare le loro posizioni competitive. Gran parte di questi investimenti nell'AI è destinata alle infrastrutture fisiche necessarie per supportarla.
Questa nuova tendenza crea un interessante contrasto. Molte aziende legate all'economia fisica sono per loro natura cicliche, ma la loro capacità produttiva non può essere creata all'istante. Laddove anni di scarsa redditività hanno scoraggiato gli investimenti, anche modeste variazioni della domanda possono mettere in luce i vincoli dell'offerta e determinare una significativa ripresa degli utili.
Per noi, in qualità di investitori value, questi sono esattamente i tipi di punti di svolta nel ciclo che possono creare opportunità interessanti, sia per le imprese asset-light sia per quelle legate all’economia fisica. I due esempi seguenti illustrano come ciò potrebbe manifestarsi nella pratica.
Primo esempio: Riteniamo che alcune delle aziende inizialmente penalizzate dall'aumento dei prezzi delle memorie siano ora destinate a beneficiare dell’incremento dell’offerta. Si consideri, ad esempio, questo produttore di personal computer, i cui margini nel segmento PC sono penalizzati dall’aumento dei costi delle memorie e dal ritardo nel trasferire gli aumenti dei costi sui prezzi di vendita. Questa situazione difficile ha comportato un calo degli utili di breve termine al di sotto di quelli che, a nostro avviso, l'azienda può generare in un ciclo più normale. Le azioni sono negoziate a una valutazione bassa sulla base di questi utili in calo, mentre la sua ampia presenza globale, la forte esposizione commerciale e il flusso di cassa libero resiliente forniscono la qualità sottostante necessaria. Una stabilizzazione dei costi delle memorie e segnali di una ripresa dei prezzi e dei margini potrebbero fungere da catalizzatore per una sovraperformance del titolo.
Esempio due: Riteniamo che una leadership di mercato concentrata abbia creato interessanti opportunità tra le aziende di qualità legate all’economia reale che finora sono rimaste ai margini. Un esempio che ci piace particolarmente è quello di una società statunitense specializzata in tecnologie per il settore idrico, che fornisce soluzioni per le infrastrutture, il trattamento delle acque, il rilevamento delle perdite e l’efficienza idrica. L'invecchiamento delle infrastrutture, la crescente scarsità d'acqua e le pressioni sempre maggiori sui sistemi idrici sostengono la domanda a lungo termine, mentre gli utili e i flussi di cassa relativamente stabili della società offrono la resilienza finanziaria che cerchiamo. Le azioni sono negoziate a valutazioni interessanti e riteniamo che l’aumento degli investimenti nelle infrastrutture idriche possa sostenere una maggiore crescita degli utili nel tempo. Segnali che questa domanda si stia traducendo in un miglioramento della crescita degli utili potrebbero fungere da catalizzatore per una sovraperformance del titolo.
Principali implicazioni per gli investitori
Per gli investitori, le argomentazioni a favore del valore globale oggi vanno oltre le basse valutazioni. Un mondo più vincolato e ciclico potrebbe determinare cambiamenti più ampi negli utili e nell'economia dei settori, mentre l'intelligenza artificiale potrebbe mettere in difficoltà alcuni dei vincitori asset-light del decennio precedente. Questa combinazione può contribuire a creare opportunità interessanti per gli investitori in grado di individuare le aziende il cui prezzo non riflette il loro potenziale di utili.
Le opinioni espresse sono quelle degli autori alla data di redazione. Altri team potrebbero avere opinioni diverse e prendere decisioni di investimento differenti. Il valore finale dell’investimento potrebbe essere superiore o inferiore a quello dell’investimento iniziale. Sebbene i dati di terze parti utilizzati siano ritenuti affidabili, non se ne garantisce l’esattezza. Destinato esclusivamente a investitori professionali, istituzionali o accreditati.
I nostri esperti

- Equity Portfolio Manager, Equity Boutiques

- Equity Research Analyst, Equity Boutiques

- Investment Specialist
Resta aggiornato con i contenuti sugli ultimi approfondimenti di mercato