menu
search
Skip to main content

Europäische High-Yield-Anleihen: Zeit für Selektivität

•
5 Min. Lesezeit
2027-10-19
Archiviert info
Archivierte Inhalte sind weiterhin auf der Website verfügbar. Bitte beachten Sie das Datum der Veröffentlichung, wenn Sie diese älteren Inhalte lesen.
Mehrere Autoren
1407099-European high yield

Kernaussagen

  • Europäische High-Yield-Anleihen sind für viele Anleger nach wie vor strukturell attraktiv, die engen Spreads und eine längere Phase mit starker Performance deuten aber darauf hin, dass nun mehr Vorsicht geboten sein könnte.
  • Aus einer breiteren Portfolioperspektive betrachtet bedeutet dieses weniger günstige Umfeld, dass dem Zeithorizont mehr Gewicht beigemessen und Allokationsentscheidungen sorgfältig abgestimmt werden müssen.
  • Ein aktives Management könnte entscheidend dazu beitragen, potenzielle Schwankungen abzufedern und gezielt von den ausgewählten Chancen zu profitieren, die wir nach wie vor in bestimmten Sektoren und bei einzelnen Emittenten sehen.

Die Anlage in europäische High-Yield-Anleihen hat sich in den letzten Jahren als sinnvolle Strategie erwiesen. Viele bestehende Anleger fragen sich jedoch, ob es nun an der Zeit ist, ihre Positionierung zu überprüfen, während Neuanleger Risiko und Rendite sorgfältig gegeneinander abwägen.

Unserer Ansicht nach bleibt die strukturelle Attraktivität dieser Anlageklasse robust, gestützt durch einen anhaltenden Trend zu Emissionen mit höherer Qualität und Potenzial für attraktive laufende Renditen. Angesichts der bereits engen Spreads dürfte es jedoch künftig schwieriger werden, durch eine weitere Spreadeinengung zusätzliche Renditen zu erzielen.

Stattdessen halten wir es für an der Zeit, einen anderen Ansatz zu verfolgen, der sich auf eine disziplinierte Titelauswahl konzentriert, um die Chancen zu nutzen, die sich aus einer zunehmenden Differenzierung am Markt ergeben können.

Strukturell besser aufgestellt, aber mit weniger attraktiver Ausgangslage für einen Einstieg

Europäische High-Yield-Anleihen haben in den letzten Jahren starke Renditen erzielt. Anleger profitierten von attraktiven laufenden Renditen, soliden Unternehmensfundamentaldaten und einem Markt, dessen Qualität sich weiter verbessert hat – so machen Emittenten mit einem BB-Rating inzwischen einen größeren Anteil am Index aus. Zudem bietet diese Anlageklasse weiterhin attraktives Diversifizierungspotenzial, insbesondere für Anleger, die ihr Portfolio über die USA hinaus diversifizieren möchten.

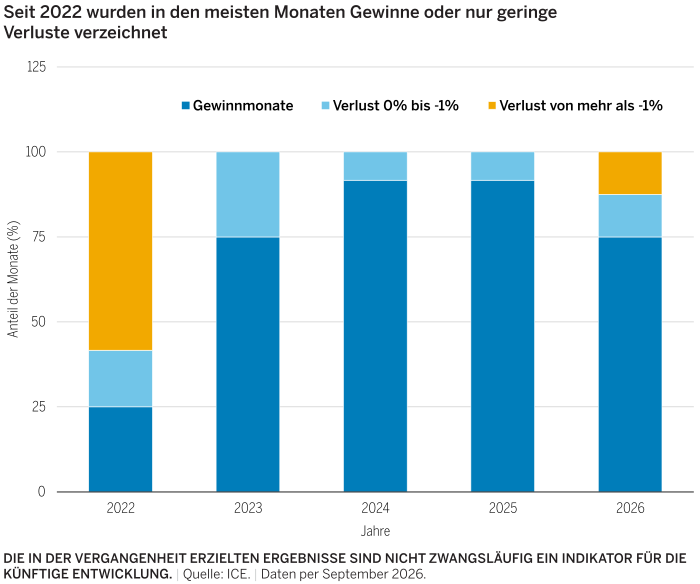
Nach mehreren Jahren mit starken Renditen befinden sich die Spreads nun allerdings auf einem historisch engen Niveau. Unserer Ansicht nach sollte diese Spreadeinengung den Anlegern Anlass zum Nachdenken geben. Tatsächlich gab es seit dem letzten größeren Marktrückgang im Jahr 2022 nur wenige Phasen der Marktschwäche. Wie Abbildung 1 zeigt, erzielte die Anlageklasse in den meisten Monaten positive Renditen. Zudem waren die Verluste in den meisten Verlustmonaten nur gering.

Abbildung 1

Seit 2022 wurden in den meisten Monaten Gewinne

Diese starke Performance hat die Ausgangslage für Anleger verändert, die derzeit eine Allokation in High-Yield-Anleihen in Betracht ziehen: Der Spielraum für eine weitere breit angelegte Spreadeinengung ist geringer, und das Bewertungspolster ist im Fall einer Verschlechterung der Marktbedingungen kleiner.

Sollten Anleger auf eine Ausweitung der Spreads warten?

Zwar haben viele Anleger in der Vergangenheit die Spread-Niveaus als wichtigsten Indikator für den richtigen Einstiegszeitpunkt in High-Yield-Anleihen herangezogen, doch deuten historische Daten darauf hin, dass enge Anfangsspreads nicht zwangsläufig zu schlechten langfristigen Ergebnissen (5 – 10 Jahre oder länger) geführt haben. Dies bedeutet, dass Anleger den Zeithorizont einer Anlage sorgfältiger berücksichtigen müssen.

Weitere Spreads führen in der Regel zu höheren nachfolgenden Zusatzerträgen, insbesondere bei eher taktischen Zeithorizonten (1–3 Jahre). Über längere Zeiträume verliert das Spreadniveau zum Anlagezeitpunkt jedoch tendenziell an Bedeutung, da sich die Zusatzerträge allmählich angleichen.

Zudem bieten weitere Spreads zwar einen attraktiveren Einstiegspunkt für taktisch orientierte Anleger, Marktverwerfungen sind jedoch bekanntermaßen schwer zeitlich einzuschätzen und können sich schnell wieder umkehren. Ein Abwarten ist auch mit Opportunitätskosten verbunden, insbesondere in einem Umfeld, in dem diese Anlageklasse weiterhin von einem stärker als erwarteten nominalen Wachstum gestützt wird. Wer vorerst nicht investiert, verzichtet möglicherweise auf die laufende Rendite der Anlageklasse, während er auf einen günstigeren Einstiegszeitpunkt wartet, der womöglich noch längere Zeit nicht kommt.

Wir sehen zwei wichtige Implikationen:

  1. Für strategische Anleger ist es unserer Ansicht nach im Allgemeinen sinnvoll, das Engagement aufrechtzuerhalten und gleichzeitig die notwendige Flexibilität zu bewahren, um das Risiko zu erhöhen, sobald die Bewertungen attraktiver werden. Unseres Erachtens kann es sich außerdem auszahlen, auf einen Fondsmanager zu setzen, der bei seinen Anlageentscheidungen die jeweiligen Spreadniveaus berücksichtigt und so auf kurzfristige Marktentwicklungen reagieren kann.
  2. Bei taktischen Allokationen kann es sinnvoll sein, auf einen günstigeren Einstiegszeitpunkt zu warten. Da sich dieser jedoch nur schwer bestimmen lässt und das Abwarten mit Opportunitätskosten verbunden ist, kann sich ein schrittweiser Einstieg anbieten, der die Abhängigkeit von einem einzelnen Einstiegszeitpunkt verringert.

Ein letzter, aber entscheidender Punkt ist, dass die Gesamtrendite europäischer High-Yield-Anleihen trotz enger Spreads nach wie vor beachtlich ist. Diese Gesamtrendite bietet einen Puffer gegen eine Ausweitung der Spreads und trägt dazu bei, die Auswirkungen moderater Kursschwankungen abzufedern.

Enge Spreads bedeuten nicht zwangsläufig einen Mangel an Chancen

Hinter den Spreads auf Gesamtmarktebene verbergen sich auch erhebliche Unterschiede innerhalb des Marktes. Bei vielen qualitativ hochwertigeren Wertpapiere mit einem Rating von BB oder B sind die Spreads sehr eng. In einigen Fällen entschädigt die gegenüber Investment-Grade-Anleihen verfügbare Zusatzrendite die Anleger nicht angemessen für das höhere Kreditrisiko. Weiter unten im Rating-Spektrum zeigt sich bei den Bewertungen ein weniger einheitliches Bild. Einige Wertpapiere mit niedrigerem Rating bieten attraktive Renditen, während andere mit echten Refinanzierungs-, Liquiditäts- oder fundamentalen Risiken behaftet sind.

Unserer Ansicht nach dürfte dieses komplexere Umfeld einen aktiven Ansatz begünstigen. Um Portfolios weg von engen Spreads und auf die derzeit noch verfügbaren ausgewählten Chancen auszurichten, reicht es nicht aus, einfach auf Titel mit geringerer Kreditqualität zu setzen. Die Herausforderung besteht darin, Emittenten zu identifizieren, bei denen Anleger für vertretbare Risiken überdurchschnittlich entschädigt werden, und gleichzeitig Wertpapiere zu meiden, die aus guten Gründen günstig sind. Unserer Ansicht nach erfordert die Bewältigung dieser Herausforderung mehr denn je die Fähigkeit, sowohl detaillierte Emittenten- als auch Kapitalstrukturanalysen durchzuführen. Außerdem erfordert dies ein tiefgreifendes Verständnis der allgemeinen Branchen- und Sektordynamik, der die Emittenten ausgesetzt sind.

Wo sehen wir Chancen?

Anstatt für ein wenig zusätzliche Rendite in den teuersten Marktsegmenten aktiv zu werden, könnten Anleger unseres Erachtens besser beraten sein, sich auf Segmente und Emittenten zu konzentrieren, die vom Markt tendenziell übersehen werden und bei denen die Bewertungen die zugrunde liegenden Risiken besser widerspiegeln. Hierzu gehören:

  • Anleihen mit niedrigerem Rating, bei denen unsere Analyse einen glaubwürdigen Weg zur Refinanzierung, zum Schuldenabbau oder zu einer Verbesserung der Kreditqualität nahelegt. Der Schwerpunkt liegt nicht auf dem Rating selbst, sondern darauf, ob die potenzielle Rendite die Anleger angemessen für das Verlustrisiko entschädigt.
  • Sektoren, die derzeit in einem auf das Thema KI fokussierten Markt weniger populär sind, in denen wir die Fundamentaldaten aber für robust halten. Dazu zählen ausgewählte Emittenten aus dem Bereich Gewerbeimmobilien mit hochwertigen Vermögenswerten und guter Refinanzierungsfähigkeit, die von einer stabilen Nachfrage nach hochwertigen Büroflächen in bestimmten Märkten profitieren, sowie defensiv ausgerichtete Pharmaunternehmen mit starken Wettbewerbsvorteilen und einer guten Cashflow-Entwicklung.

Gleichzeitig sind wir der Ansicht, dass ausgewählte Investment-Grade-Anleihen angesichts ähnlich hoher laufender Renditen bei zugleich höherer Widerstandsfähigkeit gegenüber Abwärtsrisiken ein attraktiveres risikobereinigtes Wertpotenzial bieten können als Titel mit einem Rating von BB und engen Spreads.

Das richtige Gleichgewicht finden

Enge Spreads und eine lange Phase mit starker Wertentwicklung deuten darauf hin, dass Anleger bei europäischen High-Yield-Anleihen einen anderen Ansatz ins Auge fassen sollten: dieser sollte die strukturelle Attraktivität der Anlageklasse anerkennen, aber auch die Notwendigkeit einer stärkeren Risikominderung und eines aktiven Managements berücksichtigen. In der Praxis bedeutet dies unseres Erachtens Folgendes:

  • Anleger sollten ihren Zeithorizont sorgfältiger abwägen, und dabei an strategischen Engagements festhalten, bei taktischen Allokationen aber schrittweise vorgehen.
  • Anleger sollten unseres Erachtens auf einen aktiven Ansatz setzen, der durch eine detaillierte Analyse auf Sektor- und Emittentenebene dazu beiträgt, Risiken zu begrenzen und die ausgewählten Chancen in diesem komplexeren Marktumfeld zu nutzen.

Die zum Ausdruck gebrachten Ansichten sind diejenigen des Autors bzw. der Autorin zum Zeitpunkt der Verfassung dieses Dokuments. Andere Teams können andere Ansichten vertreten und andere Anlageentscheidungen treffen. Der Wert einer Anlage kann gegenüber dem Zeitpunkt der ursprünglichen Investition steigen oder sinken. Von externen Anbietern stammende Daten werden zwar als verlässlich erachtet, doch gibt es keine Garantie für ihre Richtigkeit. Nur für professionelle, institutionelle oder zugelassene Anleger.

Experten

leidman-konstantin-8640-648x648

Konstantin Leidman

, CFA

Fixed Income Portfolio Manager
1881349_Kelly-Thomas_648x648_v1

Thomas Kelly

, CFA

Fixed Income Portfolio Manager
Jennifer Martin

Jennifer Martin

, CFA

Investment Director

ANLAGEMÖGLICHKEITEN

Bleiben Sie auf dem Laufenden mit den neusten Markteinblicken und Einschätzungen.

Lesen Sie mehr von unseren Experten